

2. 相続した実家を売るなら、最高3000万円の控除がある
では、相続した実家を売ったときの税金には、どのような特例があるのでしょうか。
2.1 空き家の3000万円特別控除
結論からお伝えすると、国税庁の「No.3306 被相続人の居住用財産(空き家)を売ったときの特例」によると、一定の要件を満たす空き家を売った場合、売ったもうけ(譲渡所得)から最高3000万円を差し引けます。相続人が3人以上の場合は、1人あたり最高2000万円です(2024年1月1日以後の売却)。主な要件は次のとおりです。
- 1981(昭和56)年5月31日以前に建てられた家であること
- 亡くなる直前に、亡くなった人以外に住んでいる人がいなかったこと
- 売った金額が1億円以下であること
- 2016年4月1日から2027年12月31日までに売ること
- 相続が始まった日から3年を経過する日の属する年の12月31日までに売ること
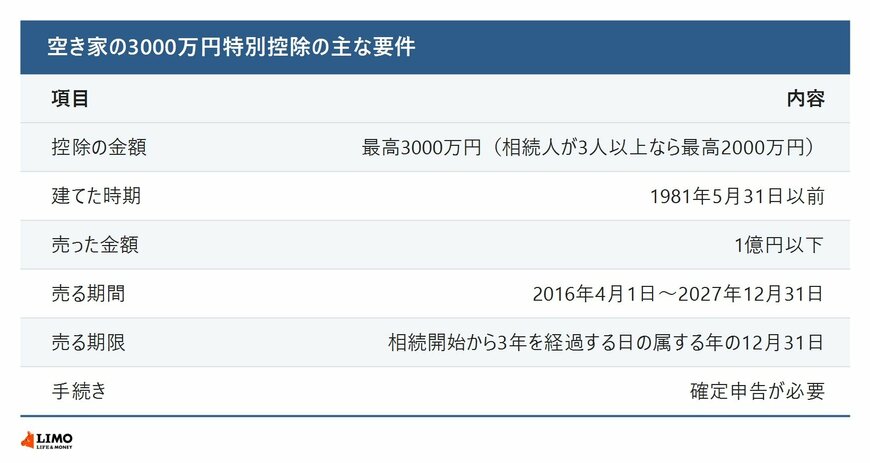
たとえば、相続した実家を売って、譲渡所得が2500万円になったとします。要件を満たして特例を使えば、3000万円の範囲内なので、譲渡所得は0円となり、この売却にかかる所得税と住民税はかからない計算です(LIMO編集部の計算)。特例を使わなければ、2500万円に税金がかかります。同じ家を売っても、特例を使えるかどうかで、手元に残るお金が大きく変わります。
特例を受けるには確定申告が必要で、市区町村が出す「被相続人居住用家屋等確認書」などの書類も求められます。ほかにも細かな要件があるため、売る前に税務署や税理士に確かめましょう。要件を満たすかどうかは、売る前に確かめることが大切です。
3. 【FPの視点】帰省のときに、家の「建てた年」と「名義」を確かめる
相続した実家を売るときの税金の特例は、建てた年や売る時期で使えるかどうかが決まります。帰省のときに、次の点をご家族で確かめておくと安心です。
- 家を建てた年(1981年5月31日以前かどうか)
- 家と土地の名義が誰になっているか
- 今後、誰かが住む予定があるか、貸すか売るか
3.1 ご注意点
この特例には、売る時期の期限があります。相続が始まってから3年目の年末を過ぎると使えません。また、相続人が3人以上いると、控除は1人あたり最高2000万円になります。話し合いに時間がかかることもあるため、早めに家族で方向を決めておくことが大切です。売るかどうか迷っている段階でも、期限だけは家族で共有しておきましょう。


