3. 年齢で見る65歳以上のお金:年金月額・収入・貯蓄
ここからは、年齢別の数字を3つの資料で確認します。
3.1 厚生年金の平均月額は、どの年代も月15万円前後
厚生労働省の「厚生年金保険・国民年金事業年報」で、2024年度末の老齢年金の平均月額を年齢別に見てみます。厚生年金は、会社員だった人の年金で、国民年金(老齢基礎年金)の分を含む額です。
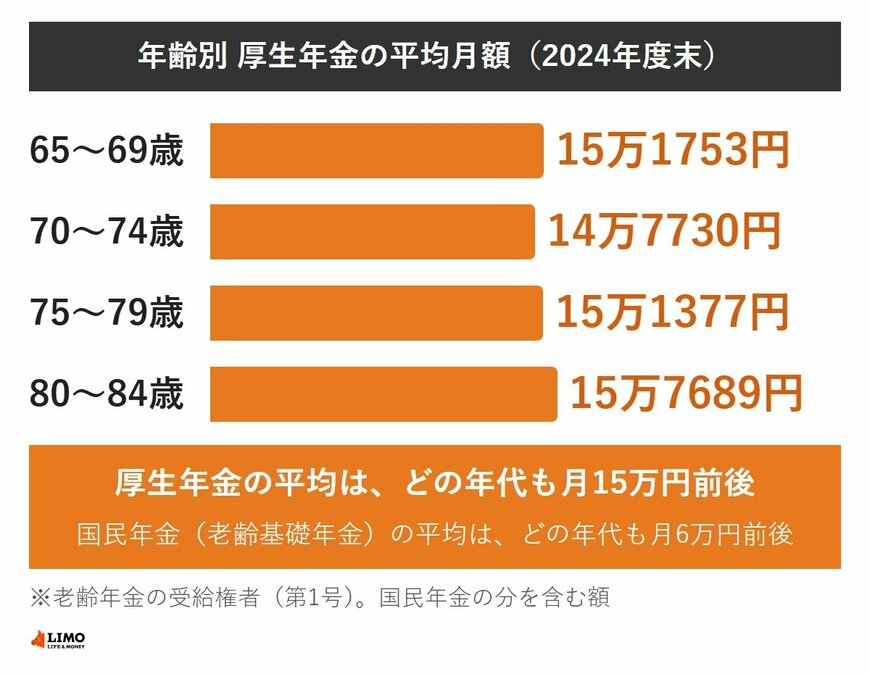
- 65〜69歳:厚生年金15万1753円/国民年金6万1240円
- 70〜74歳:厚生年金14万7730円/国民年金6万339円
- 75〜79歳:厚生年金15万1377円/国民年金5万9346円
- 80〜84歳:厚生年金15万7689円/国民年金5万8454円
- 全体:厚生年金15万289円/国民年金5万9310円
国民年金(老齢基礎年金)の平均は、どの年代も月6万円前後です。65〜84歳の4つの年代で比べると、差は厚生年金も国民年金も月1万円に届きません。
なお、この表は同じ人の年金の推移ではありません。2024年度末の時点で、それぞれの年齢の人の平均を並べたものです。
3.2 収入は年齢とともに下がり、75歳以上の中央値は151万円
会議の資料は、国民生活基礎調査をもとに年齢別の収入も示しています。2024年の個人の平均収入は、65〜69歳が297.8万円、75〜79歳が194.1万円でした。
75歳以上に絞ると、収入の平均は185万円、中央値は151万円です。約5割が150万円未満の層にいます。
働く人の割合も年齢で変わります。2025年の就業率は、65〜69歳が54.5%、70歳以上が19.0%でした。
3.3 貯蓄の平均は1701万円、貯蓄なしは10.0%
世帯主が65歳以上の世帯の平均貯蓄額は、2025年で1701万円でした。2022年の1625万円から増えています。
ただし、貯蓄がない世帯も10.0%あります。平均は貯蓄の多い世帯に引っ張られるため、ご自身の家計と比べるときは分布もあわせて見ることが大切です。
4. 75歳で後期高齢者医療制度へ。会社員の家族の扶養に入っていた人も保険料を払う側に
年齢の線のなかでも、75歳は医療の保険そのものが切り替わる節目です。
4.1 75歳からは本人が保険料を払う
会議の資料によると、後期高齢者医療制度の保険料は、75歳以上の本人が負担します。会社員の家族の扶養に入り、自分で保険料を払っていなかった人も、75歳からは払う側に回ります。
保険料は都道府県ごとの広域連合が決めます。2026・2027年度の全国平均は、1人あたり月7989円の見込みです。
4.2 扶養に入っていた人には2年間の軽減がある
後期高齢者医療制度に入る前日に、会社員などの健康保険で扶養に入っていた人は、75歳になってから2年間に限り保険料が軽くなります。所得にかかわらず、全員が払う「均等割」は5割軽減され、所得に応じた「所得割」はかかりません。
2026・2027年度の均等割は、全国平均で年5万6083円です。5割軽減なら年約2万8000円になる計算ですが、実際の額はお住まいの都道府県によって異なります。
4.3 初めての通知で多かった質問
筆者が元公務員として後期高齢者医療制度を担当していた頃、扶養に入っていた方から「これまで払っていなかった保険料の通知が届いたが、何の支払いか」と聞かれることがありました。75歳を境に、保険料の払い方そのものが変わることは、あまり知られていなかったのです。
軽減が受けられているかは、届いた通知書で確かめられます。分からない点は、通知書に書かれた後期高齢者医療広域連合か、お住まいの市区町村の窓口に問い合わせるとよいでしょう。
5. まとめにかえて
「高齢者の定義」の見直しは議論が始まった段階で、何歳にするかは決まっていません。いまの制度では、60歳から75歳までに年金・医療・介護・雇用の年齢の線が並んでいます。
年金の平均月額は、厚生年金が月15万円前後、国民年金が月6万円前後で、75歳以上の収入の中央値は151万円でした。会議の議論の行方とあわせて、ねんきん定期便や保険料の通知書で、ご自身の数字を一度確かめておくと安心です。
参考資料
- 内閣官房「全世代型社会保障構築会議(第22回)議事次第・資料」
- 厚生労働省「上野大臣会見概要(令和8年11月10日)」
- 厚生労働省「厚生年金保険・国民年金事業年報」
- 厚生労働省「後期高齢者医療制度の令和8・9年度の保険料率について」
- 厚生労働省「後期高齢者医療の保険料について」
太田 彩子