2. 【ひとり親世帯向け】住民税課税世帯でも申請できる支援制度まとめ
ひとり親世帯の場合は、以下のような支援制度を利用できます。
2.1 児童扶養手当
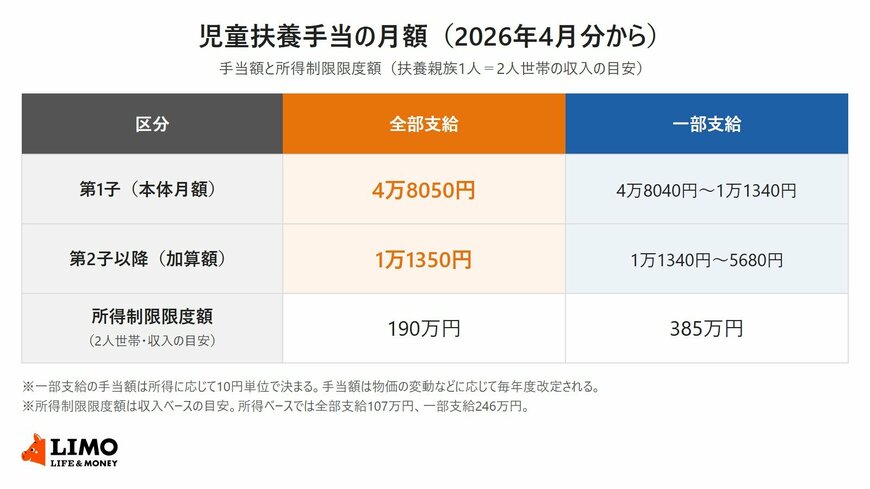
児童扶養手当は、離婚や死別、未婚などによりひとり親となった家庭の経済的負担を軽減するため、給付金が支給される制度です。住民税課税世帯でも、所得額が一定以下であれば支給対象になります。
【支給額(2026年4月分から)】
- 第1子:月額最大4万8050円(所得に応じて段階的に減額)
- 第2子以降:月額最大1万1350円
【対象】
- 18歳到達年度末までの児童を養育しているひとり親
【所得制限】
- 全部支給(2人世帯):収入190万円
- 一部支給(2人世帯):収入385万円
2.2 ひとり親家庭等医療費助成制度
ひとり親世帯の保護者およびその子どもが病院を受診した際に、健康保険の自己負担分を公費で助成するもので、課税世帯であっても所得制限内であれば対象となります。多くの自治体で制度名称や助成内容に差があります。
【対象となる医療費】
- 保険診療にかかる自己負担分(入院・通院・調剤など)
【助成内容】
- 医療機関窓口で支払う医療費を全額または一部助成
【所得制限】
- 市区町村民税所得割額による。課税世帯でも条件内であれば対象
参照:東京都福祉局「ひとり親家庭等医療費助成制度(マル親)」
3. 【自営業・フリーランス向け】収入が減ったときに活用できる減免制度
ここまで子育て世帯の支援制度を中心にご紹介しましたが、自営業やフリーランス等が活用できる減免制度もご紹介します。
3.1 国民健康保険料の軽減
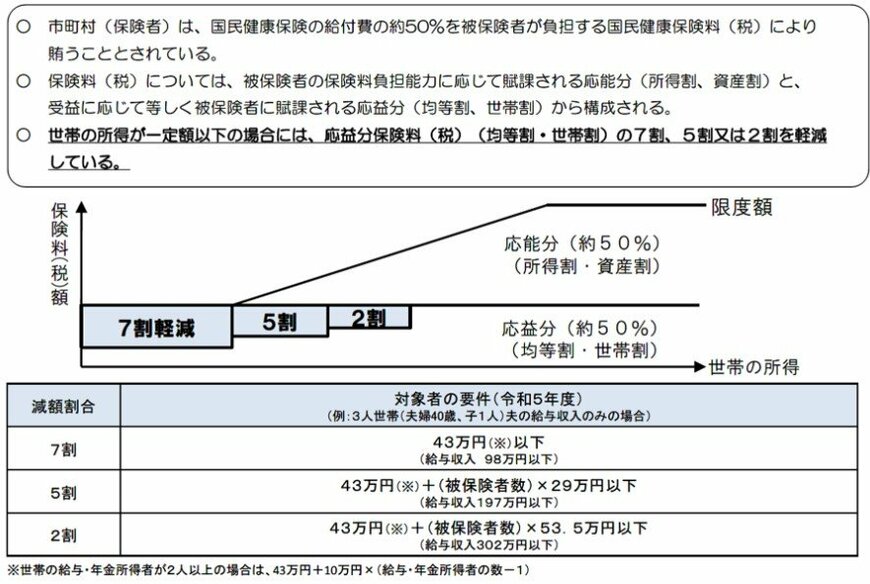
自営業者やフリーランスの多くが加入する「国民健康保険」には、所得が一定の基準を下回る場合や、収入の大幅な減少、失業・災害などがあった場合に、保険料の一部または全額が軽減・減免される制度があります。
住民税課税世帯であっても、前年に比べて所得が大きく落ち込んだ場合などには適用される可能性があります。2026年4月からは、5割軽減と2割軽減の判定に使う所得の基準も引き上げられました。
【主な対象者】
- 所得が一定の基準を下回る方
- 災害、病気、失業その他特別の事情がある方
【減額割合】
- 所得に応じて7割・5割・2割
3.2 国民年金保険料の免除・納付猶予制度
自営業者やフリーランスが加入する「国民年金」は、原則として毎月定額の保険料を納付する必要がありますが、所得の減少や失業等により納付が困難な場合には、保険料の全額または一部を免除・猶予する制度があります。
【免除区分】
- 全額免除/4分の3免除/半額免除/4分の1免除/納付猶予
【対象者】
- 本人と配偶者の所得が基準以下(課税世帯でも要件を満たせば対象)
※失業・倒産・事業の廃止などの事実を確認できた場合は、前年所得にかかわらず、免除・納付猶予を受けられる特例があります。