
年末が近づき、ボーナスや年末年始の出費の予定を立て始める時期になりました。物価の上昇が続くなか、家計のやりくりに頭を悩ませている家庭も多いのではないでしょうか。
特に子育て世帯やフリーランス世帯では「住民税が課税されているから支援の対象外」と思い込み、申請を見送ってしまうケースも少なくありません。
しかし実際には、住民税課税世帯でも利用できる給付金や手当、減免制度が数多くあります。2026年4月からは、高校の授業料を支援する就学支援金の所得制限もなくなりました。
本記事では、2026年度に拡充された制度を含め、課税世帯でも申請できる代表的な支援制度を分野別に紹介します。
家計の負担軽減につながる制度を上手に活用していきましょう。
1. 【子育て世帯向け】住民税課税世帯でも申請できる支援制度まとめ
お子さまがいる家庭ならなじみ深い制度もあると思いますが、子育て世帯向けの支援は年々充実しており、2026年度から内容が変わった制度もあります。
ひとつずつチェックしていきましょう。
※詳細は各制度の公式Webサイトにてご確認ください。
1.1 出産育児一時金
出産育児一時金は、公的医療保険に加入している方が出産した際に支給される給付金です。
所得制限は一切なく、住民税課税世帯・非課税世帯を問わず支給されます。
【支給額】
- 原則50万円(産科医療補償制度に加入している医療機関での出産)
【対象者】
- 会社員・公務員・自営業などすべての健康保険加入者とその被扶養者
なお、2026年5月に成立した改正健康保険法では、出産の標準的な費用の自己負担をなくす方向の見直しが盛り込まれています。実施の時期や内容は、厚生労働省の今後の発表を確認しましょう。
1.2 出産手当金
出産手当金は、被保険者が出産のために仕事を休み、その間の給与を受けられないときに支給される給付金です。
【支給額】
- 標準報酬日額の約3分の2×日数
【対象者】
- 健康保険(協会けんぽ)に加入している被保険者
1.3 育児休業等給付
育児休業等給付として、子どもの年齢や養育の状況に応じて、要件を満たす場合に「出生時育児休業給付金」「育児休業給付金」「出生後休業支援給付金」「育児時短就業給付金」が支給されます。
【支給額】
- 給付金ごとに異なる
【支給期間】
- 最長2歳に達する日の前日まで
【対象者】
- 雇用保険に加入しており、一定の要件を満たす労働者

1.4 児童手当
児童手当は、0歳から高校生年代までの子どもを養育している保護者に支給される手当です。2024年10月分から所得制限がなくなり、住民税課税世帯でも、収入にかかわらず満額が支給されます。
【支給額】
- 0~2歳:月1万5000円(第3子以降は3万円)
- 3歳以上高校生年代まで:月1万円(第3子以降は3万円)
【対象者】
- 子を養育する保護者(住民税課税世帯も含む)
1.5 高等学校等就学支援金
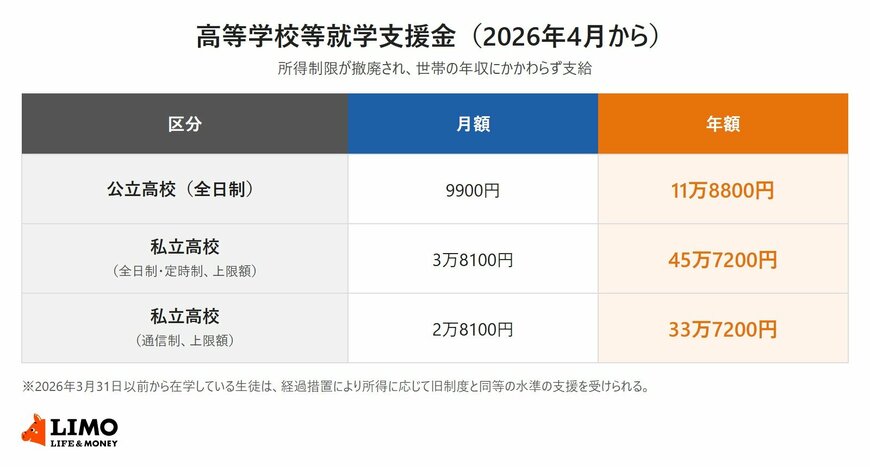
高校生の授業料を支援する制度として「高等学校等就学支援金」があります。2026年4月からは所得制限が撤廃され、世帯の年収にかかわらず支給されるようになりました。私立高校の支給上限額も引き上げられています。
【支給額】
- 公立高校(全日制):年額11万8800円
- 私立高校(全日制・定時制):年額45万7200円が上限
【対象者】
- 高校などに在学する生徒(所得制限なし)
なお、2026年3月31日以前から在学している生徒は、経過措置により、所得に応じて旧制度と同じ水準の支援を受けられます。