

5. 対象は国内に本店のある銀行や信用金庫など。証券会社や生命保険会社は別の制度
最後に、預金保険の対象になる金融機関と、ほかの金融機関を利用する人を守る制度を確認しておきましょう。
5.1 預金保険の対象金融機関
預金保険機構によると、預金保険の対象金融機関は、日本国内に本店のある銀行、信用金庫、信用組合、労働金庫、信金中央金庫、全国信用協同組合連合会、労働金庫連合会、商工組合中央金庫で、法律で加入が義務づけられています。直近の対象金融機関のリストは、預金保険機構のサイトで確かめることができます。
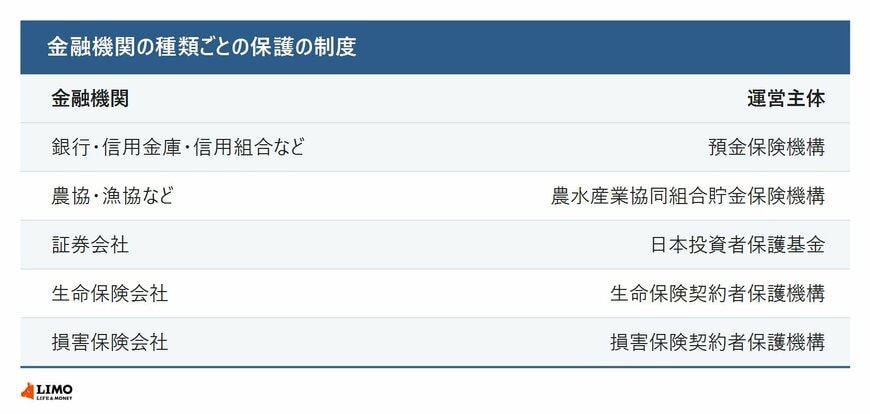
預金保険以外にも、ほかの金融機関を利用する人を守る制度があります。農林中央金庫や農業協同組合、漁業協同組合などは「農水産業協同組合貯金保険機構」、証券会社は「日本投資者保護基金」、生命保険会社は「生命保険契約者保護機構」、損害保険会社は「損害保険契約者保護機構」が運営しています。
預金保険機構は1971年7月に、政府、日本銀行、民間金融機関の出資で設立されました。預金保険料は、金融機関が前の事業年度の預金残高に保険料率を掛けて計算し、毎事業年度の始まりから3か月以内に納めています。2026年度の実効料率は0.012%です。
なお、確定拠出年金の積立金のうち、預金保険の対象の預金等で運用されているものは、積み立てている個人の預金等として保護の対象になります(預金保険機構)。
6. まとめにかえて
今回は、預金保険で守られる預金の範囲を整理しました。普通預金や定期預金は、1つの金融機関ごとに1人元本1000万円と利息まで守られ、利息のつかない決済用預金は全額守られます。一方で、外貨預金や譲渡性預金などは対象外です。
金利の動きが気になる時期だからこそ、預け先と商品の種類、1つの金融機関に預けている金額を、一度書き出してみてはいかがでしょうか。くわしくは、預金保険機構や取引先の金融機関の案内でもご確認ください。預けている金融機関が多い場合は、通帳やアプリで残高を一覧にしておくと、確かめやすくなります。
※制度の内容は、預金保険機構の公表資料にもとづきます。計算例はLIMO編集部の試算です。
※LIMOでは、個別の相談・お問い合わせにはお答えできません。
参考資料
村岸 理美


