


日本銀行は2026年10月30日の金融政策決定会合で、政策金利を1.25パーセント程度で推移するよう促す方針を決めました。本格的な「金利のある世界」を迎え、各銀行の預金金利を見比べて、少しでも有利な預け先を考え始めた方もいらっしゃるかもしれません。
銀行破綻時に預金者を守る「預金保険制度」にはカバーできる範囲のルールがあり、外貨預金のように対象外となる商品もあります。この記事では、預金保険で守られる預金の範囲と対象外になる商品、そして1000万円を超えて預けた場合の扱いについて、預金保険機構の資料をもとに初心者の方にもわかりやすく解説します。
1. 預金保険制度は1つの金融機関ごとに「1人1000万円と利息」まで守られる
まずは、預金保険で守られる金額から確認していきましょう。
1.1 保護される預金の金額
結論からお伝えすると、預金保険では、普通預金や定期預金などの「一般預金等」は、1つの金融機関ごとに預金者1人あたり元本1000万円までと、破綻日までの利息が守られます(預金保険機構)。
一方、利息がつかず、いつでも引き出せて、口座振替などの決済に使える「決済用預金」は、金額にかかわらず全額が守られます。当座預金や無利息型普通預金などが当てはまります。
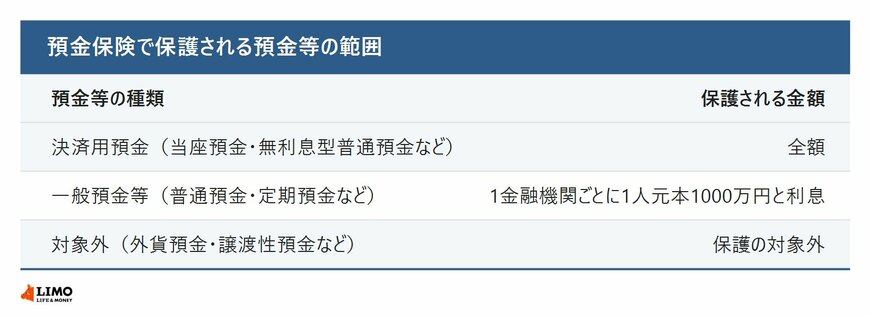
預金保険は、金融機関が預金保険機構に保険料を納め、金融機関が破綻したときに預金保険機構が一定額の保険金を支払うことで、預金者を守る制度です。預金をすると自動的に保険の関係が成り立つため、預金者が手続きをする必要はありません。
2. 1000万円を超える部分は、一部カットされることがある
では、1つの金融機関に1000万円を超えて預けている場合は、どうなるのでしょうか。
2.1 1000万円を超えた場合の扱い
結論からお伝えすると、一般預金等のうち元本1000万円を超える部分は、破綻した金融機関の財産の状況に応じて支払われるため、一部カットされることがあります(預金保険機構)。
たとえば、1つの金融機関に定期預金と普通預金(利息がつくもの)を合わせて1200万円預けていた場合、保険で守られるのは元本1000万円と利息です。残りの200万円は、財産の状況に応じた支払いになります(LIMO編集部の計算例)。
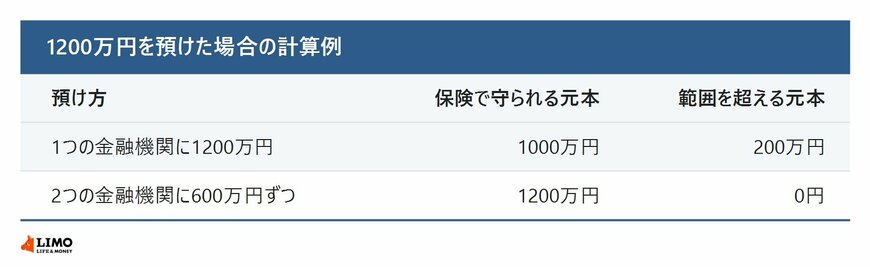
保護の上限は「1つの金融機関ごと」に決まっています。同じ1200万円でも、預金保険の対象になる別々の金融機関に600万円ずつ預けていれば、それぞれ1000万円の範囲に収まります。


