

3. 外貨預金や譲渡性預金は、預金保険の対象外
銀行で扱っている商品でも、預金保険の対象にならないものがあります。
3.1 保護の対象外になる主な預金等
結論からお伝えすると、外貨預金、譲渡性預金、一部の金融債(募集債や保護預り契約が終わったもの)などは、預金保険の対象外です(預金保険機構)。対象外の預金等は、破綻した金融機関の財産の状況に応じて支払われ、一部カットされることがあります。
- 保護の対象:預金、定期積金、掛金、元本補てん契約のある金銭信託、保護預り専用の金融債など
- 保護の対象外:外貨預金、譲渡性預金、オフショア預金、無記名預金、他人名義の預金など
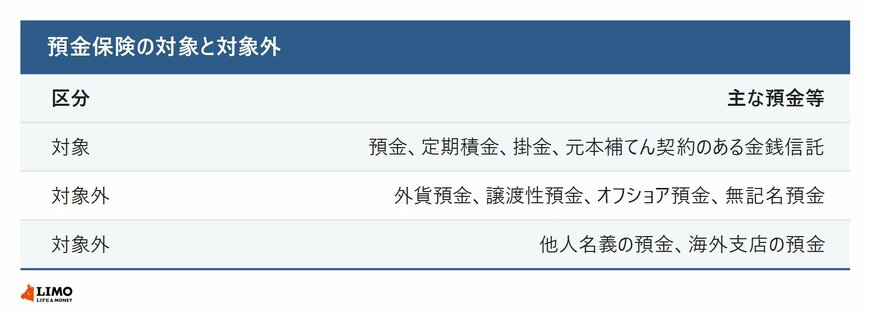
このほか、他人の名義を借りた預金(仮名・借名預金)なども、保護の対象外です。財形貯蓄は、預金保険の対象になる預金等で運用している部分に限って保護の対象になります。同じ「貯蓄」という名前の商品でも、中身によって扱いが変わる点に注意が必要です。
また、日本国内に本店のある金融機関でも、海外の支店は対象外です。外国銀行の在日支店も対象になりません。一方、外国の金融機関の子会社でも、日本国内に本店があれば対象になります。
4. 【FPの視点】「銀行の商品ならすべて守られる」とは限らない
銀行で扱っている商品なら、すべて預金保険で守られると思われている方は少なくありません。銀行の窓口やアプリで同じように申し込めるので、そう感じるのはとても自然なことです。
そのうえで、預け先を選ぶときは、金利だけでなく、次のような点もあわせて確かめておくと、思いがけない事態に備えやすくなります。
- その商品が預金保険の対象かどうか(外貨預金などは対象外)
- 1つの金融機関に預けている元本の合計が1000万円を超えていないか
- 預け先が、預金保険の対象の金融機関かどうか
- そのお金を使う時期と、すぐに引き出せる商品かどうか
金利の高い商品を選ぶときほど、守られる範囲もあわせて確かめておきたいところです。
なお、全額が守られる決済用預金は、利息がつかないことが条件の一つです。守られる範囲の広さと利息のどちらを重く見るかは、そのお金の使い道によって変わります。商品の説明書で、しくみと注意点を確かめてから選ぶようにしましょう。
4.1 ご注意点
預金保険の対象になるかどうかは、商品の種類や預け先によって変わります。分からない商品がある場合は、申し込む前に金融機関の窓口や、預金保険機構の案内で確かめてみましょう。
ボーナスなどのまとまったお金を預けるときは、預け先と商品の種類を書き出してみると、守られる範囲が見えやすくなります。


