

5. 生前贈与の足し戻し期間は、2031年からは7年に
最後に、施設に入ったあとの生前贈与について、知っておきたいルールを確認しておきましょう。
5.1 暦年贈与の加算対象期間
国税庁によると、亡くなった方から暦年課税(1年ごとに基礎控除110万円がある贈与税のしくみ)で贈与を受けた財産は、一定の期間(加算対象期間)のものが相続税の計算に足し戻されます。2024年1月1日以後の贈与から、この期間が「相続開始前7年以内」に延びました。相続が始まった日によって、加算対象期間は次のように変わります。
- 2026年12月31日まで:相続開始前3年以内
- 2027年1月1日〜2030年12月31日:2024年1月1日から亡くなった日まで
- 2031年1月1日以降:相続開始前7年以内
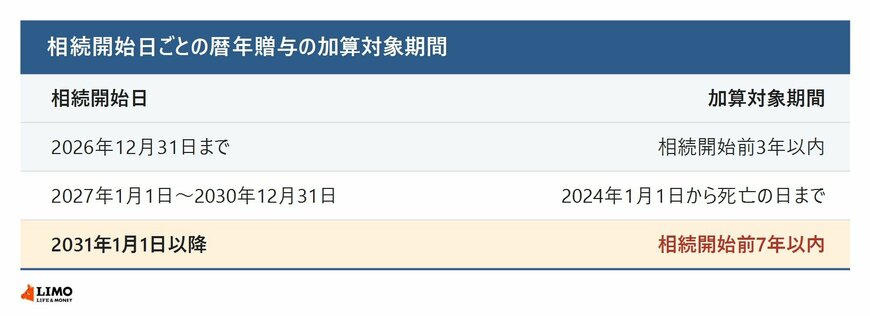
加算対象期間の贈与は、贈与税の基礎控除110万円以下のものも足し戻されます。ただし、相続開始が2027年1月2日以後の場合、相続開始前3年より前の期間に受けた贈与は、総額100万円までは足し戻されません。足し戻された贈与に贈与税がかかっていた場合、その金額は相続税から差し引かれます。なお、相続時精算課税を選んだ贈与については、暦年課税とは別のルールで相続税の計算に含めます。
6. まとめにかえて
今回は、介護施設に入ったあとでもできる相続対策を整理しました。自宅の土地は、要介護認定などを受けて老人ホームなどに入った場合でも、条件を満たせば330㎡までの評価が80%減る特例の対象になりえます。ただし、入居後に自宅を貸したり、ほかの人が住んだりすると対象外になります。
生前贈与の足し戻しの期間は、2031年以降は7年になります。自宅の使い方や贈与の時期は、相続税の見込みとあわせて、ご家族で早めに話し合ってみてはいかがでしょうか。相続税の申告が必要になりそうかどうかは、基礎控除の「3000万円+600万円×法定相続人の数」を目安に確かめておくとよいでしょう。具体的な判断は、税務署や税理士にもご確認ください。
※税制の内容は2026年4月1日現在の法令等にもとづきます。計算例はLIMO編集部の試算で、実際の評価額や税額とは異なります。
※LIMOでは、個別の相談・お問い合わせにはお答えできません。
参考資料
村岸 理美


