

冬の足音が聞こえ始め、年末年始にご親族が集まる予定を立てる時期になりました。
相続税をめぐる環境は近年大きく変化しており、いよいよ来たる2027年1月1日より、生前贈与の持ち戻し期間(贈与をなかったことにして相続財産に足し戻す期間)が従来の3年から段階的に延長されるルールが実質的に適用され始めます。これはつまり、相続税を抑える効果を得るためには、これまで以上に「早めの対策」と「計画的な準備」が求められるようになるということです。
筆者はFPとして、これまで多くの家計のご相談業務に携わってきましたが、親御さんがより安心できる介護施設へお住み替えされたあと、空いたご自宅をどうするかによって、相続税の負担を大きく軽減する特例が使えるかどうかが変わることをご存じない方は少なくありません。
親御さんの体調に合わせたよりよい暮らしの選択こそが最優先ですが、施設へのご入居をひとつのきっかけとして相続の準備を整理しておくと、ご家族での話し合いもスムーズになります。この記事では、ご実家の土地の評価を下げる「小規模宅地等の特例」の条件や、生前贈与ルールの変更点について、国税庁の資料をもとに初心者の方にもわかりやすく解説します。
1. 評価額が80パーセント減額?「小規模宅地等の特例」とは
まずは、ご自宅の土地にかかる相続税の特例から確認していきましょう。
結論からお伝えすると、亡くなった方が住んでいたご自宅の土地は、一定の条件を満たすことで、限度面積330平方メートルまでの部分の評価額が80パーセント減額されます。この特例を「小規模宅地等の特例(亡くなった方の自宅の土地などの評価額を大きく下げることができる制度)」といい、対象となるご自宅の土地は「特定居住用宅地等」として扱われます。
この特例は、亡くなる直前までご自宅に住んでいた場合だけでなく、有料老人ホームなどの介護施設へ入居したためにご自宅に住めなくなっていた場合にも適用されることがあります。国税庁が示す主な条件は次のとおりです。
- 亡くなった方が、要介護認定または要支援認定を受けていた
- 有料老人ホーム、特別養護老人ホーム、認知症グループホーム、サービス付き高齢者向け住宅、介護老人保健施設などに入っていた
- 自宅が、入居のあとに事業や、新たにほかの人の住まいに使われていない
老人ホームなどに入ったあとも、条件を満たせば特例の対象になります。1/4
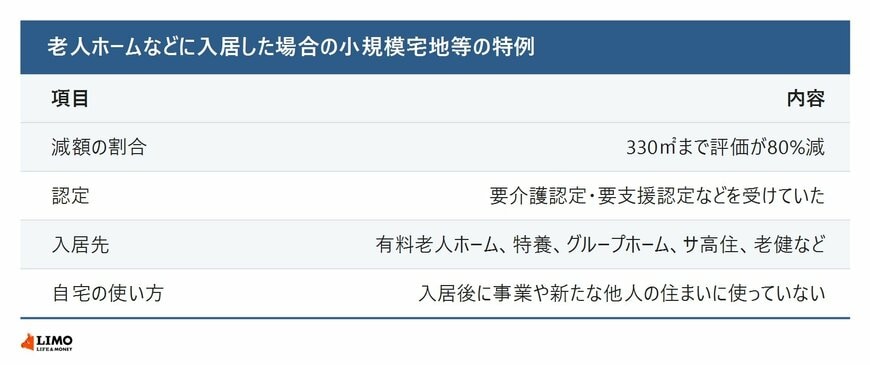
出所:国税庁「No.4124 相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例)」をもとにLIMO編集部作成
自宅の土地を相続するのが配偶者の場合は、取得する人ごとの要件はありません。一方、同居していた親族が相続する場合は、原則として相続税の申告期限までその家屋に住み続け、かつその土地を持ち続けることなど、取得する人によって細かな要件が定められています。
2. 評価額5000万円の土地が1000万円に? 相続税を抑える計算例
評価が80%減ると、どのくらい違うのでしょうか。
2.1 評価額の計算例
330㎡以内の自宅の土地の評価額が5000万円の場合、特例を使うと評価は1000万円になります。5000万円×(1-80%)=1000万円という計算です(LIMO編集部の試算)。
相続税は、遺産の合計から「3000万円+600万円×法定相続人の数」の基礎控除を差し引いて計算します。たとえば法定相続人が2人なら、基礎控除は3000万円+600万円×2人=4200万円です。特例で土地の評価が下がると、遺産の合計が基礎控除の範囲に収まる場合もあります。
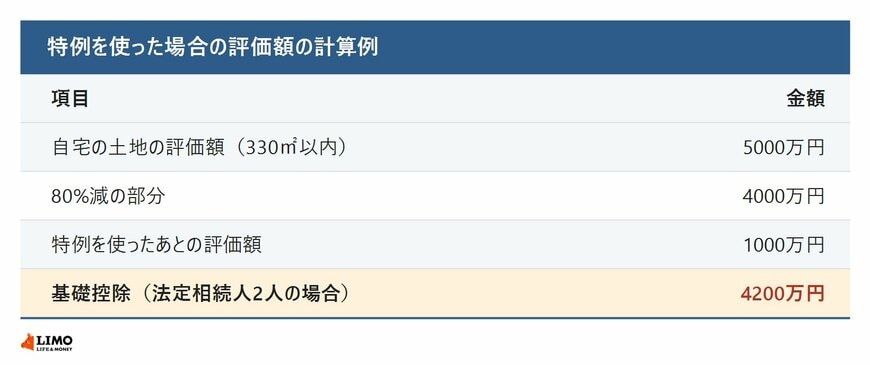
特例を使って土地の評価額が下がれば、遺産の合計額が基礎控除の範囲内に収まり、結果として相続税がかからなくなるケースも多くあります。特例を使うためには、原則として相続税の申告期限までに遺産分割を終え、申告書に必要な書類を添えて税務署に提出する必要があります。


