

3. 空いた実家を貸すと特例の対象から外れる
施設に入居されたあとのご自宅の扱いには、特に注意したいポイントがあります。
3.1 入居後に自宅を貸した場合
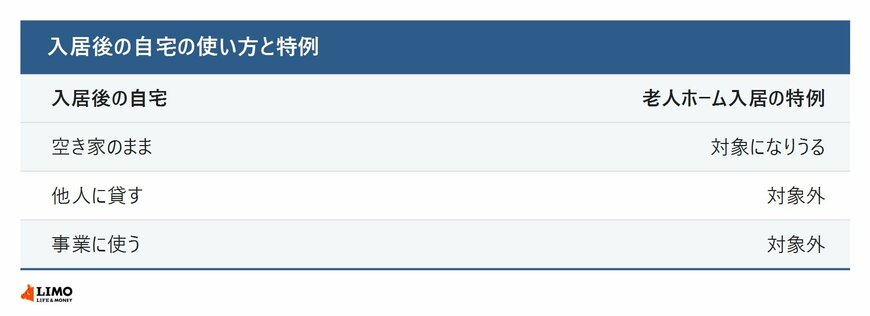
施設に入ったあとに自宅を事業に使ったり、新たにほかの人の住まいとして使ったりした場合は、老人ホームなどに入居した場合の特例の対象から外れます(国税庁)。たとえば、空いた自宅を家賃収入のために他人に貸した場合などです。
国税庁の資料では、老人ホームなどへの入居の前の「居住の用」を特例の対象に含めるのは、入居のあとに自宅が事業や新たにほかの人の住まいに使われていない場合に限るとしています。空き家にしておくことによる管理の手間や費用と、相続のときの特例のどちらを重く見るかは、ご家族で考えておきたいところです。
なお、特例の対象になる施設には、介護医療院も含まれます。また、障害支援区分の認定を受けていた方が障害者支援施設やグループホーム(共同生活援助を行う住居)に入っていた場合も、同じように扱われます(国税庁)。
どの選択がよいかは、親御さんの暮らしやご家族の状況によって異なります。自宅の管理を誰が担うのか、将来ご家族が住む予定があるのかといった点も、あわせて考えておきたいところです。
4. 【FPの視点】入居後の自宅をどうするかを、相続の特例とあわせて考える
冒頭でもふれたように、親御さんが施設に入られたあと、ご自宅の扱いで相続税の特例が使えるかどうかが変わることはあまり知られていません。「空き家にしておくのはもったいないから誰かに貸そう」と考えるのは、とても自然なことです。
そのうえで、ご自宅をどうするかを決める前に、ご家族で以下の点を書き出し、3つの選択肢(貸す・売る・そのままにする)を比較しておくことをおすすめします。
- 自宅の土地の評価額と、相続税がかかりそうかどうか
- 自宅を相続する予定の人(配偶者か、同居の親族か)
- 空き家のまま管理する手間と費用
- 貸したり売ったりして得られるお金の使い道
また、施設の費用を、自宅を貸したり売ったりして得たお金でまかなう予定がある場合は、その資金計画もあわせて考えておく必要があります。相続の特例だけでなく、親御さんの暮らしを支えるお金の流れも含めて検討しておくと、あとで慌てずにすみます。
相続税がかからない見込みであれば、特例を気にせず、暮らしやすさを優先して決めることもできます。
4.1 ご注意点
特例が使えるかどうかは、亡くなった時点の状況や、相続する人によって細かく決まっています。施設の種類や認定の有無、自宅の使い方など、ご家庭の状況に当てはまるかどうかは、税務署や税理士に確認しましょう。
施設への入居は、相続の準備を考えるひとつのきっかけになります。ご家族で、財産と自宅の行方を話し合っておきたいところです。


