2. 【試算】退職金で個人向け国債を買った60歳が利子を申告すると
実際にどれくらい変わるのか、架空の人を1人立てて計算します。国民健康保険料の料率は市区町村ごとに異なるため、ここでは新宿区の2026年度の料率を使います。
※試算の前提は次のとおりです。
- 60歳・単身で新宿区に住み、退職後は国民健康保険に加入
- 退職金のうち1000万円で、2026年11月募集分の個人向け国債(固定5年)を購入
- 利子のほかにフリーランスの所得が年200万円あり、保険料の軽減には当たらない
- 保険料は新宿区の2026年度の料率で計算(翌年度以降は料率が変わる)
2.1 11月募集分の固定5年は年2.17%
財務省が公表した2026年11月募集分(12月15日発行)の利率は、固定5年が年2.17%です。1000万円なら、利子は税引前で年21万7000円になります。
20.315%の税金を差し引くと、手元に届く利子は年17万2916円です。確定申告をしなければ、この金額で終わります。
2.2 申告すると所得割が増える
60歳の人の場合、新宿区の2026年度の所得割率は合わせて13.01%です。内訳は次のとおり。
- 医療分:7.51%
- 支援金分:2.80%
- 子ども・子育て支援金分:0.27%
- 介護分(40~64歳の人):2.43%
利子を申告すると、算定基礎額が21万7000円増えます。これに13.01%を掛けると、保険料は年約2万8200円増える計算です。
人数に応じてかかる均等割は変わりません。増えるのは、所得に比例する所得割の部分だけです。
申告しても税金は変わらないため、手元に残る利子は年約14万4700円に減ります。受け取った利子のおよそ6分の1が、保険料の増加に回る形です。
1000万円を固定5年に置いて利子を申告すると、保険料を引いた手取りは年約14万4700円に2/2
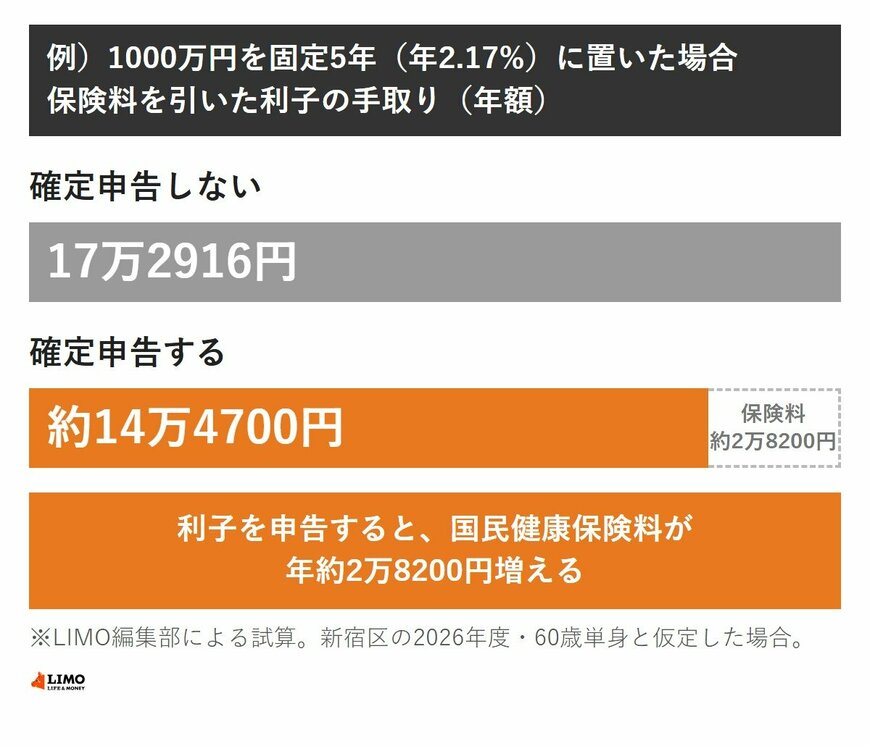
出所:財務省「現在募集中の個人向け国債・新窓販国債」、新宿区「保険料の計算方法について」をもとにLIMO編集部作成
国債の利子は、受け取った年の分を翌年の確定申告に書くかどうかで、翌年度の保険料が決まります。12月15日発行の分なら、2027年に受け取る利子が2028年度の保険料にかかわります。
なお、利子以外の所得が少なく、算定基礎額が0円に収まる人は、申告しても所得割が増えないことがあります。所得の少ない世帯では保険料の軽減の判定が変わる場合もあり、増え方は世帯ごとに異なります。
保険料の料率や計算の方法は、お住まいの市区町村のホームページで確かめられます。