

2. 新築マンションは平均6443万円!住宅ごとの購入資金と自己資金の割合
では、住宅を買う場合、どのくらいのお金がかかるのでしょうか。
2.1 住宅の種類別の購入資金
結論からお伝えすると、新築か中古か、戸建てかマンションかによって、購入資金は大きく異なります。国土交通省の「令和7年度住宅市場動向調査」によると、2024年度に住宅を取得した世帯の購入資金の平均(かっこ内は中央値)は次のとおりです。
- 注文住宅(土地を購入した新築):7646万円(5100万円)
- 注文住宅(建て替え):6135万円(4000万円)
- 分譲戸建住宅:5099万円(4600万円)
- 分譲集合住宅(新築マンション):6443万円(5500万円)
- 既存(中古)戸建住宅:2966万円(2650万円)
- 既存(中古)集合住宅:3321万円(2750万円)
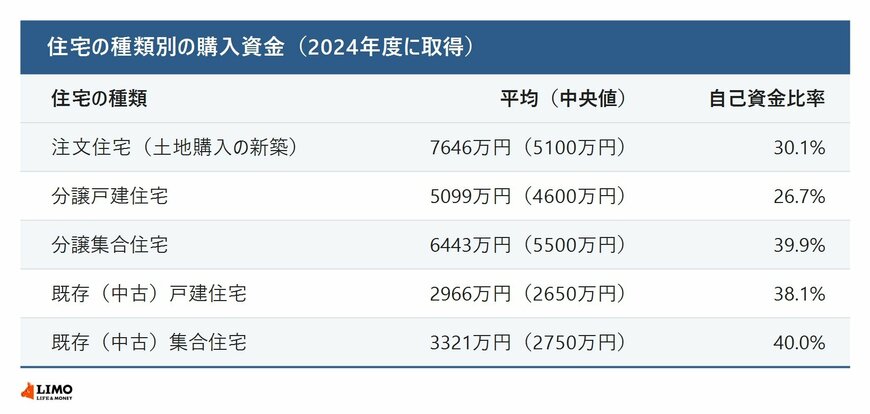
また、購入資金のうち「自己資金(住宅ローンなどを借りず、手元の貯金などから出したお金・いわゆる頭金)」の割合を見てみると、土地を購入した注文住宅で30.1パーセント、分譲戸建住宅で26.7パーセント、分譲集合住宅(新築マンション)で39.9パーセント、既存戸建住宅(中古戸建て)で38.1パーセント、既存集合住宅(中古マンション)で40.0パーセントとなっていました(注文住宅以外は三大都市圏での調査結果です)。
建て替えを除くと、購入資金の約3割から4割を自己資金で準備し、残りの6割から7割を住宅ローンなどでまかなっている実態が見えてきます。
近年は住宅価格の上昇が続いています。国土交通省の不動産価格指数(2010年の平均を100とした価格の動きを示す指標)によると、2025年12月時点のマンション価格指数は225.1となり、2010年と比べて2倍を超える高い水準となっています。前年同月の2024年12月(207.7)からも大きく上昇しており、住宅総合の指数も140.7から148.0へと上がっています。
3. 【FPの視点】「どちらが有利か」より「どう暮らしたいか」で比べる
冒頭でもふれたように、一生賃貸と購入のどちらが有利かだけで答えを出そうとしている方は少なくありません。住まいの費用は、家賃やローンの返済のほかにも、持ち家なら税金や修繕、賃貸なら更新や住み替えなど、さまざまにかかります。次のような点を家族で話し合うと、ご家庭に合った選び方が見えてきます。
- 転勤や転職の可能性があるか(住み替えのしやすさ)
- 子どもの人数や独立の時期で、必要な広さが変わるか
- 老後にどこで、どのくらいの住居費で暮らしたいか
- 頭金にあてられるお金と、手元に残しておきたいお金
- 購入後にかかるお金(税金、修繕、マンションなら管理費など)を見込んでいるか
3.1 ご注意点
この記事の数字は全国や三大都市圏の平均で、地域や住宅の条件によって大きく異なります。住宅を買った世帯でも、購入資金のうち自己資金の割合は、建て替えを除くと26.7%〜40.0%で、残りは住宅ローンなどでまかなわれています。購入を考えるときは、物件の価格だけでなく、住宅ローンの返済が終わる年齢や、購入後にかかる費用も、販売会社や金融機関で確かめましょう。


