

3. 【40歳代までは負債が上回る】負債の多くは住宅・土地のための負債
49歳以下の年代で負債が貯蓄を上回るのは、なぜでしょうか。負債の内訳を見ておきましょう。
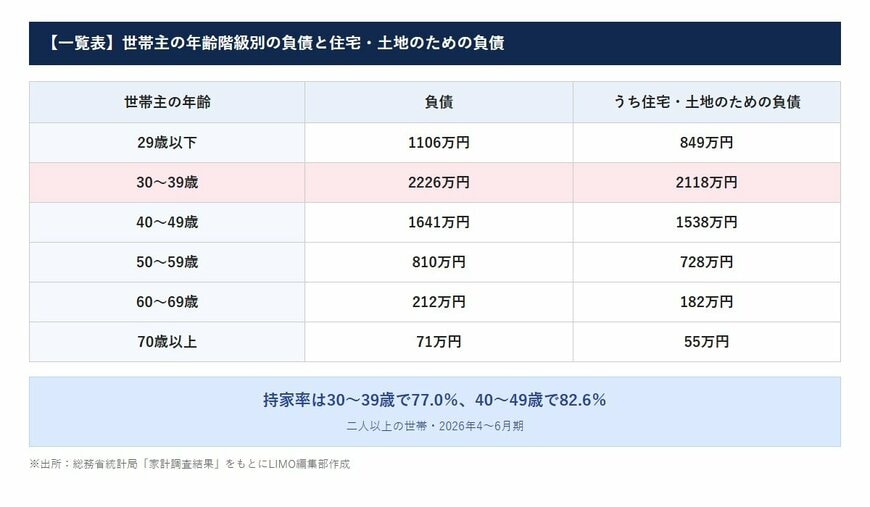
3.1 【一覧表】世帯主の年齢階級別の負債と、そのうち住宅・土地のための負債
- 29歳以下:負債1106万円(うち住宅・土地のための負債849万円)
- 30〜39歳:負債2226万円(うち住宅・土地のための負債2118万円)
- 40〜49歳:負債1641万円(うち住宅・土地のための負債1538万円)
- 50〜59歳:負債810万円(うち住宅・土地のための負債728万円)
- 60〜69歳:負債212万円(うち住宅・土地のための負債182万円)
- 70歳以上:負債71万円(うち住宅・土地のための負債55万円)
3.2 30歳代は負債2226万円のうち2118万円が住宅・土地のため
30〜39歳の負債2226万円のうち、住宅・土地のための負債は2118万円です。40〜49歳も、負債1641万円のうち1538万円が住宅・土地のための負債でした。
持家率は30〜39歳で77.0%、40〜49歳で82.6%です。住まいは金融資産に含まれないため、差し引きがマイナスでも、手元に何もないということではありません。
住宅ローンを返している時期は、差し引きの金額より、毎月の返済と貯蓄が続けられているかを見ておくと安心しやすいでしょう。
返済が進めば負債の残高は減っていきます。繰上げ返済を考えるときも、急な出費に備えるお金を手元に残しておくことがポイントです。
4. 【わが家の純金融資産を出す】年末に確かめたい3つの手順
年末は1年のお金の動きを振り返りやすい時期です。わが家の「金融資産−負債」を、次の順で出してみましょう。
4.1 金融資産と負債を書き出して差し引く
- 預貯金、株式、投資信託、債券、保険などの金融資産を、口座ごとに書き出す
- 住宅ローンや自動車ローンなどの負債の残高を書き出す
- 金融資産の合計から負債の合計を引き、今年の金額としてメモしておく
ローンの残高は、金融機関から届く書類やインターネットの明細で確かめられます。株式や投資信託は値動きがあるため、同じ日の時点でそろえて数えると比べやすくなるでしょう。
保険は、契約内容が分かる書類を手元に用意しておくと書き出しやすいでしょう。
4.2 【試算】貯蓄1500万円・住宅ローン残高1200万円なら300万円
たとえば世帯主が40歳代で、貯蓄が1500万円、住宅ローンの残高が1200万円なら、差し引きは300万円です。40〜49歳の平均のマイナス256万円と比べると、上回っている計算になります。
平均を下回っていても、慌てる必要はありません。まずは今の金額を数えてみることから始めましょう。
毎年同じ時期に数えておくと、前の年からいくら増えたかが分かります。ローンの返済で負債が減った分も、差し引きの金額を押し上げる点はおさえておきたいところです。
5. 【貯蓄の中身】60歳代の貯蓄2722万円の内訳も確かめる
差し引きの金額がもっとも多い60〜69歳の世帯は、貯蓄をどのような形で持っているのでしょうか。


