

1年の終わりが近づき、冬のボーナスや年末の支払いを前に、わが家のお金を見直したいと考えている方もいるでしょう。
野村総合研究所の推計では、純金融資産が1億円以上の「富裕層」と「超富裕層」は、2023年に合わせて165.3万世帯でした。1億円と聞くと遠く感じるかもしれませんが、「金融資産から負債を差し引いて数える」という考え方は、わが家のお金を見直すときにも役立ちます。
本記事では、富裕層の定義を確かめたうえで、総務省統計局の家計調査から世帯主の年代別に「貯蓄から負債を引いた金額」を出し、わが家の数え方を整理します。
1. 【富裕層とは】純金融資産1億円以上5億円未満が富裕層、5億円以上が超富裕層
野村総合研究所は「純金融資産保有額」、つまり世帯の金融資産から負債を引いた金額を物差しにして、世帯を5つの階層に分けて推計しています。
1.1 純金融資産は「金融資産−負債」で数える
数える金融資産は、預貯金、株式、債券、投資信託、一時払い生命保険などです。そこから負債を差し引いた金額が、純金融資産保有額です。
貯金や投資の金額だけでなく、住宅ローンといった借入も差し引いて数えるのがポイントです。
1.2 富裕層・超富裕層は2023年に165.3万世帯
この推計で「富裕層」とされるのは純金融資産保有額が1億円以上5億円未満の世帯で、5億円以上になると「超富裕層」です。2023年の推計で見ると、超富裕層が11.8万世帯、富裕層が153.5万世帯です。両方を合わせると165.3万世帯になります。
2021年からは11.3%増えました。野村総合研究所は、株価の上昇などが背景にあると考えられるとしています。わが家の位置をつかむには、身近な統計の「貯蓄から負債を引いた金額」を見ると分かりやすいでしょう。
2. 【年代別の一覧表】貯蓄から負債を引くと、世帯主が60歳代の世帯は2510万円がもっとも多い
家計調査(貯蓄・負債編)の最新の数字は、2026年10月23日に公表されました。二人以上の世帯の2026年4〜6月期を見ていきましょう。
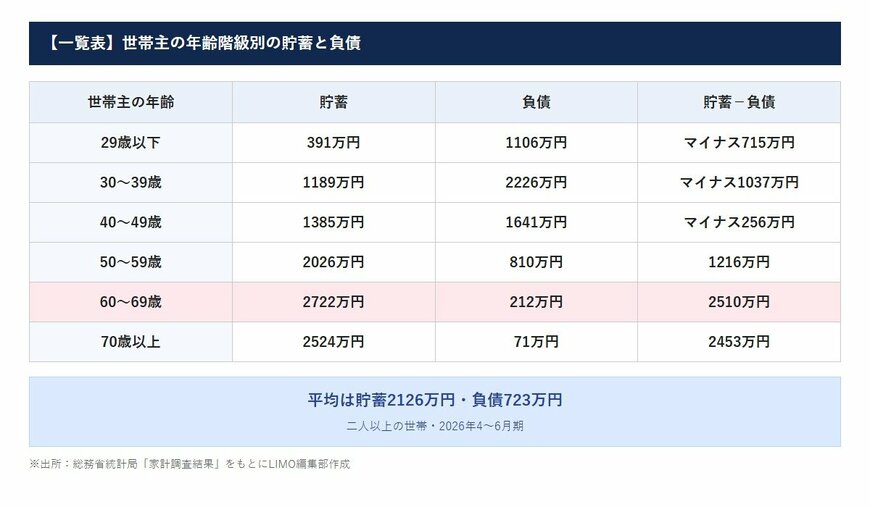
平均の貯蓄現在高は2126万円、負債現在高は723万円です。貯蓄から負債を引くと1403万円になります。
2.1 【一覧表】世帯主の年齢階級別の貯蓄・負債と、貯蓄から負債を引いた金額
- 29歳以下:貯蓄391万円、負債1106万円、差し引きマイナス715万円
- 30〜39歳:貯蓄1189万円、負債2226万円、差し引きマイナス1037万円
- 40〜49歳:貯蓄1385万円、負債1641万円、差し引きマイナス256万円
- 50〜59歳:貯蓄2026万円、負債810万円、差し引き1216万円
- 60〜69歳:貯蓄2722万円、負債212万円、差し引き2510万円
- 70歳以上:貯蓄2524万円、負債71万円、差し引き2453万円
2.2 50歳代から貯蓄が負債を上回る
貯蓄から負債を引いた金額は、60〜69歳の2510万円がもっとも多く、70歳以上の2453万円、50〜59歳の1216万円と続きます。
一方で、49歳以下の年代では、負債が貯蓄を上回っています。数え方は違いますが、60〜69歳でも、富裕層の目安の1億円までは7490万円の開きがあります。
貯蓄の平均だけを見ると多く感じても、負債を引くと見え方が変わります。数えるときは、貯蓄と負債をセットで書き出しておきたいところです。


