

3. 【預金と比べる】30万円を普通預金に1年置くと利子は約792円
預金の金利も見ておきましょう。日本銀行の統計によると、2026年10月の店頭表示金利の平均は、普通預金が年0.331%、預け入れ金額300万円未満の1年の定期預金が年0.486%でした。
3.1 普通預金は約792円、1年の定期預金は約1163円
この平均の金利で30万円を1年置いた場合、税引き後の利子は、普通預金で約792円、1年の定期預金で約1163円です。国税15.315%と地方税5%を別々に差し引いて計算しました。
同じ30万円でも、置き場所によって1年の利子には数千円の差があります。ただし、預金の金利は金融機関や商品によって違うため、実際に預ける金融機関の金利で確かめておきましょう。預金は、必要なときにすぐ引き出せるのが強みです。預金と国債を組み合わせて使うのも1つの方法でしょう。
3.2 個人向け国債は発行から1年は原則として換金できない
発行してから1年がたつまでは、原則として個人向け国債を換金することはできません。1年を過ぎれば原則として中途換金できますが、直前2回分の利子(税引前)にあたる金額に0.79685を掛けた分が、受け取る金額から引かれます。
財務省は、元本と利子の支払いは国が責任を持って行うとしています。とはいえ、国の財政が大きく悪化するような事態になれば影響がまったくないとは言えないことも、頭に入れておきましょう。
年末年始や春に使う予定のあるお金は普通預金に、1年以上使わないお金は国債や定期預金に、と分けて考えると選びやすいでしょう。国債と預金のどちらが合うかは、金利の高さだけでなく、途中でお金を使う可能性があるかで変わります。引き出しにくさなどの条件がついていないかも見ておくのがポイントです。
4. 【貯金の平均】勤労者世帯の貯蓄は1717万円、通貨性預貯金が37.3%
ほかの家庭は、貯金をどのような形で持っているのでしょうか。総務省統計局の家計調査(貯蓄・負債編)で、2025年の平均を見ていきます。
4.1 勤労者世帯の貯蓄の平均は1717万円、中央値は1015万円
二人以上の世帯のうち勤労者世帯の貯蓄現在高の平均は1717万円で、前の年から138万円増えました。貯蓄がある世帯の中央値は1015万円です。
4.2 【一覧表】勤労者世帯の貯蓄の種類別の金額と割合
- 通貨性預貯金:641万円(37.3%)
- 有価証券:370万円(21.5%)
- 定期性預貯金:343万円(20.0%)
- 生命保険など:321万円(18.7%)
- 金融機関外:41万円(2.4%)
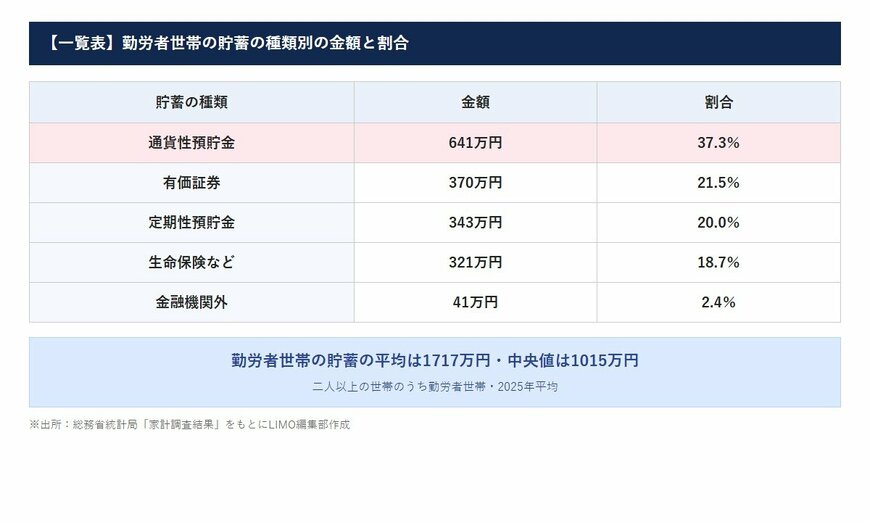
もっとも多いのは普通預金などの通貨性預貯金で、貯蓄の37.3%を占めます。定期性預貯金は20.0%でした。有価証券は21.5%で、前の年から75万円増えています。
すぐに引き出せるお金が多いと安心できる反面、使う予定のないお金まで普通預金に置いたままになっていないかは、確かめておきたいところです。
わが家の貯金を書き出すときも、通貨性と定期性の割合を出しておくと、置き場所の偏りに気づきやすくなるでしょう。平均の金額と比べて少なくても、気にしすぎる必要はありません。
定期性預貯金の割合が少ないと感じたら、ボーナスを機に見直してみるのもよいでしょう。


