

年の瀬が近づき、12月の給与とあわせて賞与を受け取る予定の方も多いでしょう。手元に入ったお金の一部を、来年に向けて貯金しておきたいと思う方もいるかもしれません。
預金の利率はここ数年で上がってきており、同じ30万円でも、どこに置くかで1年後の利子に差が出ます。個人向け国債の固定5年なら、30万円を1年置いた利子は税引き後で約5187円です。
本記事では、冬のボーナスの平均の金額を確かめたうえで、置き場所ごとの1年の利子の早見表と、貯金の平均の内訳から、ボーナスの分け方を整理します。
1. 【冬のボーナスの貯金】まずは平均を確認、2025年の年末賞与は1人平均42万4889円
毎月勤労統計調査(厚生労働省)で2025年の年末賞与を見ると、1人平均は42万4889円でした。
1.1 年末賞与は前の年から2.8%増、支給した事業所は76.5%
前の年の41万3277円から2.8%増えています。この金額は賞与を支給した事業所で働く人の1人当たりの平均で、支給した事業所の割合は76.5%でした。
1.2 貯金に回すなら「いくらを、いつまで置くか」を先に決める
受け取る金額は、会社の規模や業種、働き方でも違ってきます。平均にこだわらず、わが家の手取りから貯金に回す分を先に決めておくのがポイントです。平均より多いか少ないかより、わが家の予定に合わせて決めることを大切にしたいところです。
生活費と同じ口座に入れたままにすると、いつの間にか使ってしまうこともあります。使い道を考える前に貯金の分を取り分けておく「先取り」が役立つでしょう。
2. 【個人向け国債の早見表】30万円なら固定5年で1年の利子は約5187円
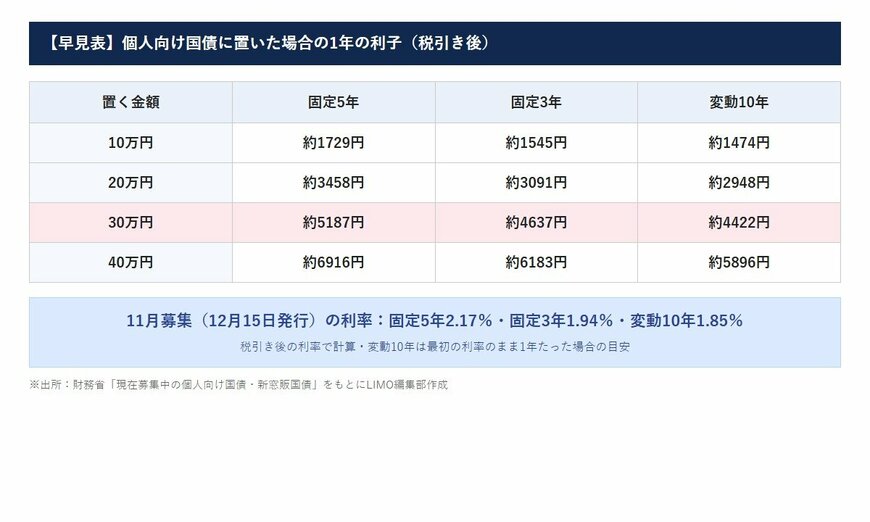
財務省のページ(2026年11月6日現在)によると、11月9日から30日まで募集している個人向け国債(12月15日発行)の利率は、固定5年が年2.17%、固定3年が年1.94%、変動10年が年1.85%です。
税引き後の利率で、ボーナスの一部を1年置いた場合の利子を出してみましょう。変動10年は、最初の利率のまま1年たった場合の目安です。
2.1 【早見表】個人向け国債に置いた場合の1年の利子(税引き後)
- 10万円:固定5年約1729円、固定3年約1545円、変動10年約1474円
- 20万円:固定5年約3458円、固定3年約3091円、変動10年約2948円
- 30万円:固定5年約5187円、固定3年約4637円、変動10年約4422円
- 40万円:固定5年約6916円、固定3年約6183円、変動10年約5896円
2.2 個人向け国債は1万円から購入できる
個人向け国債は1万円から購入でき、毎月募集があります。ボーナスの全額でなくても、使う予定のない分だけを置くこともできます。
30万円を1年置いた利子は、固定5年で約5187円、固定3年で約4637円です。ボーナスの貯金も、置き場所によって受け取れる利子に差が出やすくなっています。
ただし、利率の高さだけで選ぶと、使いたいときに引き出しにくいこともあります。まずは近いうちに使うお金と、1年以上使わないお金を分けておきたいところです。
置き場所を決めるのは、そのあとでも遅くありません。わが家の予定に合わせて、預金と国債を組み合わせて考えてみましょう。金額が小さくても、毎年続けると利子の差は積み重なっていくでしょう。


