

4. 手元資金は何歳までもつ?65歳から90歳までの不足の合計は平均で約1021万円、65~69歳の平均の不足が続くと約1539万円
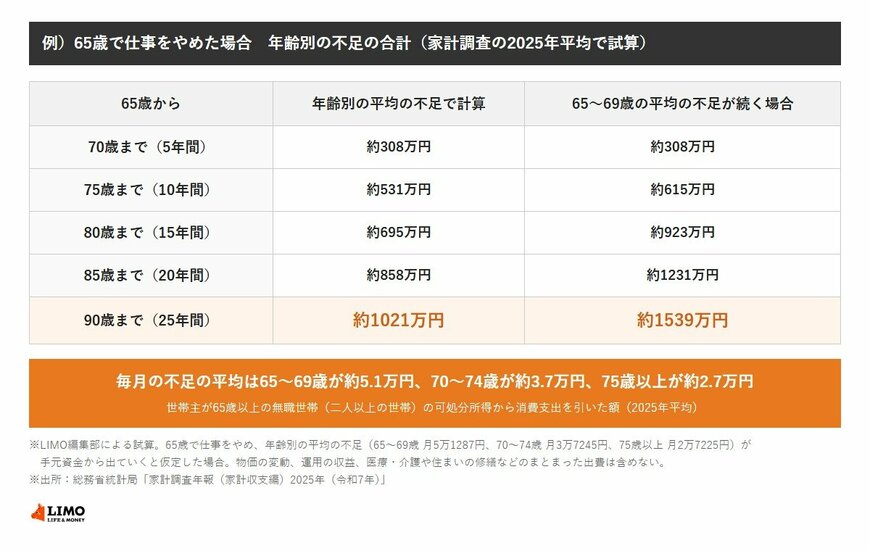
65歳で仕事をやめ、年齢別の平均の不足が手元資金から出ていくとして、65歳からの不足の合計を試算すると次のとおりです。
- 【70歳まで(5年間)】約308万円
- 【75歳まで(10年間)】約531万円
- 【80歳まで(15年間)】約695万円
- 【85歳まで(20年間)】約858万円
- 【90歳まで(25年間)】約1021万円
65~69歳の平均の月約5.1万円の不足が90歳まで続くとして計算すると、合計は約1539万円です。年齢別の平均で計算した約1021万円より、約517万円多くなります。
手元資金1000万円あたりでみると、年齢別の平均の不足で計算した場合は約24年(89歳ごろ)、65~69歳の平均の不足が続く場合は約16年(81歳ごろ)で使い切る計算です。
※試算の前提:家計調査2025年平均の、世帯主が65歳以上の無職世帯(二人以上の世帯)の年齢別の不足(可処分所得−消費支出)を12倍して年額とし、65~69歳・70~74歳・75歳以上の順に当てはめて足し上げました。
物価の変動、運用の収益、医療・介護や住まいの修繕などのまとまった出費は含めていません。
5. 仕事をやめるときに受け取る一時金に税金はかかる?勤続38年なら2060万円まで所得税は0円
手元資金には、勤め先を辞めるときに受け取る退職金が加わることもあります。国税庁のタックスアンサー No.1420によると、退職金は「退職所得」として、ほかの所得と分けて税金を計算します。
退職所得の金額は、原則として「(収入金額−退職所得控除額)×1/2」です。退職所得控除額は、勤続年数20年以下なら「40万円×勤続年数」(80万円に満たないときは80万円)、20年を超えると「800万円+70万円×(勤続年数−20年)」です。
勤続年数に1年未満の端数があるときは、1年に切り上げます。勤続年数別の退職所得控除額は次のとおりです。
- 【勤続20年】800万円
- 【勤続25年】1150万円
- 【勤続30年】1500万円
- 【勤続35年】1850万円
- 【勤続38年】2060万円
- 【勤続40年】2200万円
受け取る額が退職所得控除額以下なら、退職所得の金額は0円になり、所得税はかかりません。勤続38年なら、2060万円までが目安です。
同じNo.1420によると、「退職所得の受給に関する申告書」を勤め先に出していれば、源泉徴収で課税が済むため、原則として確定申告は要りません。出していないときは、支払額の20.42%の所得税と復興特別所得税が源泉徴収され、確定申告で精算します。


