【自宅のバリアフリーリフォームを考える人】「税金」は軽くなる?所得税は標準的な費用の10%を控除し200万円なら約20万円、翌年度の固定資産税は3分の1を減額。対象は「50歳以上」と「65歳以上」で違う


目次[開く][閉じる]
- 1. バリアフリーのリフォームで税金は軽くなる?所得税は控除、固定資産税は翌年度分の3分の1を減額
- 2. バリアフリーのリフォームの税金の軽減の対象になる人は?所得税は12月31日時点で50歳以上、固定資産税は翌年1月1日時点で65歳以上
- 3. バリアフリーのリフォームの所得税の控除はいくら?標準的な費用の10%で、200万円なら20万円
- 4. バリアフリーのリフォームの固定資産税の減額はいくら?家屋の税額の3分の1で、年10万円なら約3万3333円
- 5. バリアフリーのリフォームで税金が軽くならないのはどんなとき?住宅ローンの控除との選択や、3年以内の重複に注意
- 6. バリアフリーのリフォームの税金の軽減は、所得税は「標準的な費用」、固定資産税は「実際の費用」で判定する
- 7. まとめ
- 参考資料
3. バリアフリーのリフォームの所得税の控除はいくら?標準的な費用の10%で、200万円なら20万円
国税庁によると、控除額は「A×10%+B×5%」で計算します。Aは工事の標準的な費用の額で、200万円が上限です(令和4年1月1日以後に住み始めた場合)。Bは、標準的な費用のうち200万円を超える部分と、あわせて行った増築などの工事の費用の合計で、標準的な費用の額までが上限です。
標準的な費用は、実際に支払った工事代金ではありません。工事の種類ごとに決められた単位あたりの金額に、工事をした床面積などを掛けた額で、建築士などが発行する「増改築等工事証明書」で確かめることができます。補助金などを受けた場合は、その額を差し引きます。
標準的な費用ごとに、所得税の控除額を計算すると次のとおりです。
- 【標準的な費用が50万円以下】対象外(50万円を超えることが要件)
- 【標準的な費用が100万円】控除額 約10万円
- 【標準的な費用が200万円】控除額 約20万円
- 【標準的な費用が100万円で、あわせて行った増築などの工事が300万円】控除額 約15万円(Bは標準的な費用の100万円が上限)
国土交通省は、バリアフリーのリフォームの所得税の最大控除額を60万円と案内しています。また、控除は納めた所得税額が上限で、それを超えて還付されることはありません。
※試算の前提:補助金などを差し引いた後の標準的な費用の額で、令和8年中に住み始め、ほかの改修工事の控除は使わない場合として計算しました。100円未満の端数は切り捨てです。
4. バリアフリーのリフォームの固定資産税の減額はいくら?家屋の税額の3分の1で、年10万円なら約3万3333円
地方税法では、新築から10年以上たった住宅でバリアフリーの工事をした場合、工事が完了した年の翌年1月1日を賦課期日とする年度分に限り、家屋の固定資産税額の3分の1を減額すると定めています。減額は1つの住宅で一度だけで、土地の固定資産税は対象外です。
- 【家屋の固定資産税が年10万円(居住部分100平方メートル以下)】翌年度に約3万3333円の減額
- 【居住部分が100平方メートルを超える場合】100平方メートル分にあたる税額が計算のもとになる
工事の費用の要件も、所得税とは違います。固定資産税では、実際に工事にかかった費用から、補助金などと介護保険の住宅改修費の給付を差し引いた額が50万円を超えることが要件です。改修後の床面積は40平方メートル以上240平方メートル以下と定められています。
手続きは、工事が完了した日から3か月以内に、市区町村に申告書を出します。令和8年中に完了した工事なら、減額されるのは令和9年度分の固定資産税です。
※試算の前提:家屋の固定資産税額は計算のための単位で、地域や家屋によって違います。都市計画税は減額の対象に含めていません。
例)標準的な費用200万円の場合 バリアフリーのリフォームで軽くなる税金1/1
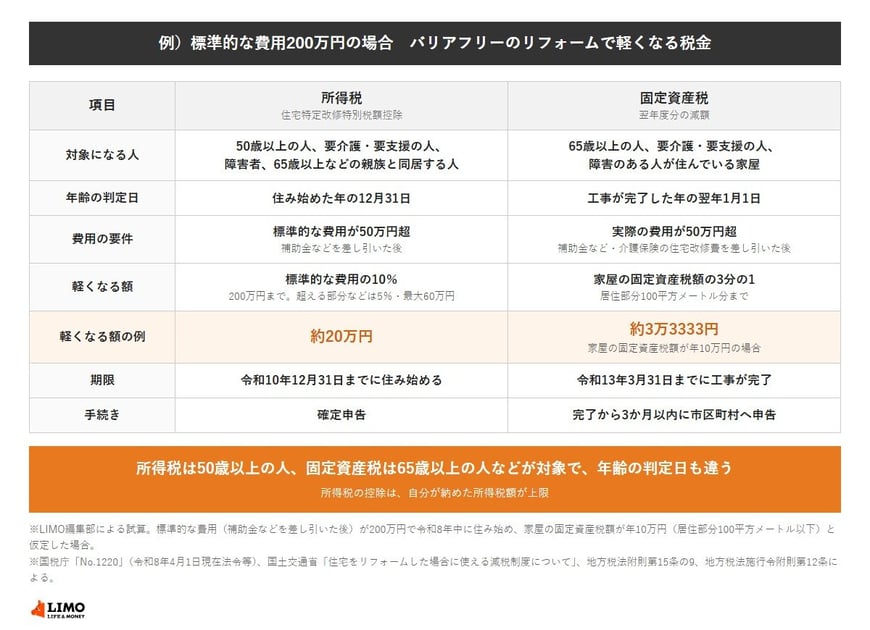
出所:国税庁「No.1220 バリアフリー改修工事をした場合(住宅特定改修特別税額控除)」、国土交通省「住宅をリフォームした場合に使える減税制度について」をもとにLIMO編集部作成

