

2. 青色申告なら最大65万円の控除。e-Taxでの申告が要件の一つ
では、青色申告ではどのくらい所得を差し引けるのでしょうか。
2.1 控除は65万円・55万円・10万円の3段階
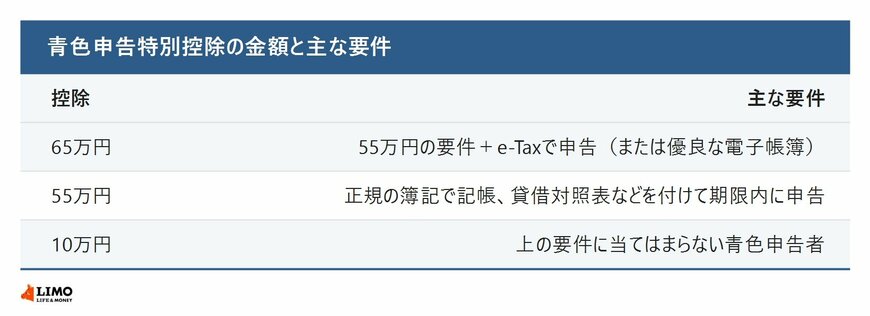
結論からお伝えすると、青色申告特別控除は、帳簿のつけ方と申告の方法によって65万円・55万円・10万円の3段階です。国税庁の「No.2072 青色申告特別控除」によると、主な要件は次のとおりです。
- 55万円:事業所得などがあり、正規の簿記(複式簿記など)で記帳し、貸借対照表と損益計算書を付けて、期限内に申告する
- 65万円:55万円の要件に加えて、e-Taxで申告する、または優良な電子帳簿で帳簿を保存する
- 10万円:上の要件に当てはまらない青色申告者
国税庁によると、e-Taxで送る場合、申告書や決算書をイメージデータで送ることはできません。また、No.2072では、55万円・65万円の控除は、還付申告であっても期限内に申告書を出すことが要件とされています。控除の金額は、事業所得などの黒字の合計が上限です。
2.2 青色申告を始めるには
国税庁の「No.2070 青色申告制度」によると、青色申告をするには、承認を受けようとする年の3月15日までに「青色申告承認申請書」を税務署に出す必要があります。1月16日以後に新しく開業した場合は、開業した日から2か月以内です。2026年分をまだ白色申告にしている方が2027年分から青色申告にするなら、2027年3月15日までの申請が目安です。
3. 【FPの視点】年末に慌てない!帳簿は「月に1回」のペースで
1年分の領収書を年末や申告直前にまとめて整理するのは、想像以上に時間も手間もかかります。そこで、次のように「月に1回」だけ経理作業をおこなう習慣をつくっておくと、年明けの負担が劇的に軽くなります。
- 売上の請求書と入金を月ごとに確かめる
- 経費の領収書を月ごとに袋やファイルに分ける
- 月末に帳簿や会計ソフトへまとめて入力する
65万円の控除を電子帳簿で受ける場合は、優良な電子帳簿の要件を満たし、その旨の届出書を申告期限までに出す必要があります。また、国税庁によると、現金主義の特例を選んでいる人は、55万円・65万円の控除の対象外です。
帳簿や書類は、申告が終わったあとも保存が必要です。国税庁によると、青色申告の帳簿書類は原則7年、請求書・見積書・納品書などは5年でよいものもあります。迷ったときは、税務署や税理士に相談しましょう。
3.1 来年(2027年分)から最大控除が「75万円」に増額、紙の申告は「10万円」へ
これまでの65万円控除の条件を満たしたうえで、「優良な電子帳簿の保存」またはデジタル庁が管理する仕様に従った「デジタルシームレス保存」の要件をクリアすると、最高「75万円」の控除が受けられるようになります(※適用を受ける年分の期限までに税務署へ届出書の提出が必要です。また、現金主義の特例を受けている方は75万円および65万円の控除対象外となります)。
書面申告での「55万円」控除が廃止へ
2026年分(令和8年分)までは、紙の申告書でも条件を満たせば55万円の控除が受けられました。しかし、2027年分(令和9年分)以降は、紙での申告(書面申告)の場合、特別控除の上限額が「10万円」へと大幅に引き下げられます。これにより、インターネットを使ったe-Taxの利用が実質的に必須となっていきます。現在紙で申告されている方は、今年のうちにe-Taxの利用準備を進めておくことをおすすめします。


