

4. これから借りる人の希望は変動型37.0%、全期間固定型30.9%
最後に、これから借りる人の意識と、住宅ローン控除を確認しておきましょう。
4.1 希望する金利タイプ
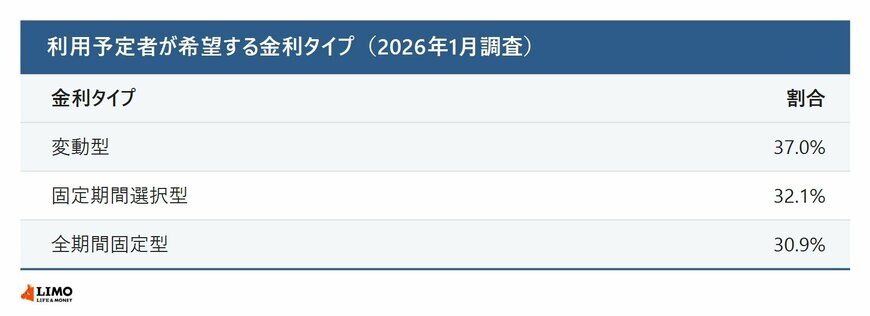
住宅金融支援機構の「住宅ローン利用者の実態調査結果(2026年1月調査)」によると、今後5年以内に住宅ローンで住宅を取得する予定の人(1500人)が希望する金利タイプは、変動型37.0%、固定期間選択型32.1%、全期間固定型30.9%でした。全期間固定型は、2024年4月調査から4.6ポイント増えています。今後1年間で住宅ローン金利が「現状よりも上昇する」と見る人は62.0%でした。
4.2 住宅ローン控除
国税庁の「No.1211-1 住宅の新築等をし、令和4年以降に居住の用に供した場合(住宅借入金等特別控除)」によると、2026年に新築住宅に住み始めた場合、年末の住宅ローン残高などの0.7%が所得税から差し引かれます。控除期間と1年あたりの控除額の上限(一般の場合)は、住宅の省エネ性能によって次のように分かれます。40歳未満で配偶者がいる人など「特例対象個人」は、上限が認定住宅で35万円、ZEH水準省エネ住宅で31.5万円、省エネ基準適合住宅で21万円です。
- 認定長期優良住宅・認定低炭素住宅:13年、年31.5万円
- ZEH水準省エネ住宅:13年、年24.5万円
- 省エネ基準適合住宅:13年、年14万円
- その他の住宅:原則として控除なし
控除を受けるには、原則として床面積が50平方メートル以上で、その年の合計所得金額が2000万円以下である必要があります。床面積が40平方メートル以上50平方メートル未満の住宅は、合計所得金額1000万円以下の年に限られ、建築確認の時期などの要件もあります。
5. まとめにかえて
今回は、これから住宅ローンを借りる人に向けて、【フラット35】の11月の金利と、借入期間による返済額の違いを整理しました。2026年11月に資金を受け取る場合の最頻金利は、【フラット35】(借入期間21年以上35年以下)で年3.810%、【フラット20】で年3.490%です。3000万円を35年で借りると毎月12万9435円、20年なら毎月17万3833円で、総返済額は20年のほうが約1264万円少なくなります。
マイホームの計画を立てるときは、毎月の返済額と総返済額の両方を並べて、ご家族で無理のない借り方を話し合うきっかけにしていただければと思います。くわしくは、各金融機関や住宅金融支援機構のホームページでご確認ください。
※LIMOでは、個別の相談・お問い合わせにはお答えできません。
参考資料
- 住宅金融支援機構「【フラット35】借入金利」
- 住宅金融支援機構「住宅ローン利用者の実態調査結果(2026年1月調査)」
- 国税庁「No.1211-1 住宅の新築等をし、令和4年以降に居住の用に供した場合(住宅借入金等特別控除)」
村岸 理美


