

2. 【試算】3000万円を借りた場合、35年と20年で総返済額は約1264万円も変わる?
では、借入期間によって、返済額はどのくらい変わるのでしょうか。
2.1 試算の前提
3000万円を、元利均等返済(毎月の返済額が一定の返し方)・ボーナス返済なしで借り、11月の最頻金利が返し終えるまで続く場合を計算しました(LIMO編集部の試算。円未満切り捨て)。
2.2 35年と20年の比較
結論からお伝えすると、毎月の返済額は35年のほうが少なく、返済の総額は20年のほうが少なくなります。
- 35年(年3.810%):毎月12万9435円、総返済約5436万円、うち利息約2436万円
- 20年(【フラット20】年3.490%):毎月17万3833円、総返済約4172万円、うち利息約1172万円
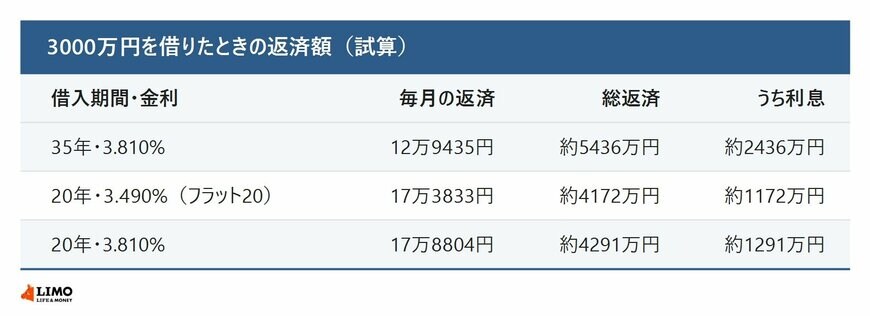
毎月の返済額は35年のほうが4万4398円少なくなりますが、返し終えるまでに払う利息は、35年のほうが約1264万円多くなります(LIMO編集部の計算)。
2.3 金利の差と期間の差
この差には、金利の違いと期間の違いの両方が含まれています。同じ年3.810%で20年にした場合は、毎月17万8804円、総返済約4291万円、うち利息約1291万円です(LIMO編集部の試算)。同じ金利でも、期間を35年から20年に短くすると、利息は約1145万円少なくなる計算です。
また、試算の金利は新機構団信付きの場合です。住宅金融支援機構によると、デュエット(ペア連生団信)は年0.18%、新3大疾病付機構団信は年0.24%が金利に上乗せされます。
3. 【FPの視点】失敗しないための「3つのポイント」と金利タイプの選び方
日々の生活を考えてつい「毎月の返済額の安さ」だけを基準に選んでしまう方は少なくありません。しかし、上の試算のように、借入期間を長くすると毎月の負担は軽くなる一方で、利息の合計は大きくなります。住宅金融支援機構の「住宅ローン利用者の実態調査結果(2026年1月調査)」では、2025年4〜9月に住宅ローンを借りた人の75.0%が変動型を選んでいました。金利タイプも含めて、比べることが大切です。たとえば40歳で35年のローンを組むと、返し終わるのは75歳です。次の3つを並べて比べると、選びやすくなります。
- 毎月の返済額は、今の家計に無理のない範囲か
- 返済の総額と、そのうち利息として支払う金額はいくらか
- 返し終わるときの自分の年齢は何歳か(例:40歳で35年ローンを組むと完済は75歳です)
3.1 ご注意点
【フラット35】の金利は毎月公表され、月ごとに変わることがあります。試算の数字は、11月の最頻金利が返し終えるまで続くとした場合の目安です。団信の種類によって金利が上乗せされる場合もあるので、金融機関で最新の条件を確かめましょう。


