

5. 物納できない財産もある。2025年度の物納の許可は40件
最後に、物納の決まりと、実際の件数を確認しておきましょう。
5.1 物納できる財産の順番
国税庁の「No.4214 相続税の物納」によると、物納できるのは、相続税の計算のもとになった国内の財産です。納められる順番は次のとおりです。
- 第1順位:不動産、船舶、国債、地方債、上場株式など
- 第2順位:非上場株式など
- 第3順位:動産
一方で、抵当権などの担保がついている不動産、権利の帰属に争いがある不動産、境界がはっきりしない土地などは「管理処分不適格財産」として物納できません。また、自分が住んでいる建物やその敷地などは「物納劣後財産」とされ、ほかに適当な財産がない場合に限られます。物納で納めたときの価額は、原則として相続税の計算に使った財産の価額です。小規模宅地等の特例を受けた土地は、特例を使ったあとの価額になります。法令に違反して建てられた建物とその敷地、市街化区域以外の土地なども物納劣後財産です。また、相続時精算課税で受け取った財産は物納できません。物納に必要な書類の提出期限は、1回3か月、最長1年まで延ばせます。
5.2 延納・物納の件数
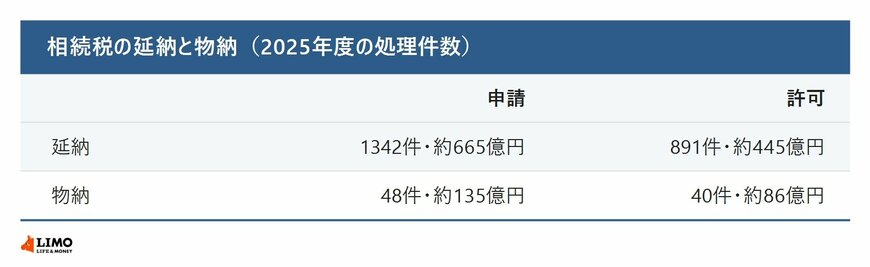
国税庁の統計によると、2025年度の相続税の延納は、申請が1342件・約665億円、許可が891件・約445億円でした。物納は申請が48件・約135億円、許可が40件・約86億円です。許可の件数には、前年度から持ち越した申請の分も含まれます(百万円の単位の統計からLIMO編集部で換算)。2025年度に許可された物納の財産は、金額で見ると有価証券が約82億円、土地が約4億円で、有価証券が大半を占めています。
6. まとめにかえて
今回は、相続税の延納と物納について整理しました。相続税は、亡くなったことを知った日の翌日から10か月以内に、現金で一度に納めるのが原則です。延納は最長20年まで分けて納められますが、利子税と担保が必要です。物納は延納でも難しい場合に限られ、抵当権がついた土地などは納められません。
年末年始に家族が集まる機会があれば、財産の中身と納税の資金について話し合うきっかけにしていただければと思います。くわしくは、税務署や税理士にご確認ください。
※LIMOでは、個別の相談・お問い合わせにはお答えできません。

参考資料
村岸 理美


