

都市部を中心とした地価の上昇などにより、相続税(亡くなった方の財産を受け継ぐ際にかかる税金)の申告対象となるご家庭は年々増加傾向にあります。国税庁が直近で発表した「令和7年度 国税徴収、国税滞納、還付金」の統計によると、2025年度(令和7年度)に相続税を財産そのもので納める「物納(ぶつのう)」が許可されたのは全国でわずか40件にとどまりました。この数字からも、不動産などによる納税のハードルがいかに高いかがうかがえます。
筆者はFP(ファイナンシャルプランナー)として、これまで多くの家計のご相談業務に携わってきました。ご相談のなかには「もし相続税が現金で払えなくても土地で納めればいい」と物納という選択肢があることに安心されている方は少なくありません。しかし、財産の中身やご家族の状況はご家庭ごとに大きく異なります。だからこそ、相続税の納め方の決まりをあらかじめ知っておくと、ご家族で落ち着いて準備を進めることができます。
この記事では、相続税の納付期限と、特別な納め方である「延納(えんのう)」と「物納」のルールについて、国税庁の資料をもとに初心者の方にも分かりやすく整理します。
1. 相続税は「10か月以内」に現金一括納付が原則
まずは、相続税の納め方の原則を確認していきましょう。
1.1 申告と納付の期限
結論からお伝えすると、相続税は「亡くなったことを知った日の翌日から10か月以内」に、現金で一度に全額を納めるのが原則です。国税庁の「相続税の申告と納税」によると、たとえば1月6日にご家族が亡くなった場合、その年の11月6日が申告期限(税務署に必要な書類を提出する期限)となります。
ここで注意が必要なのは、書類の「申告」だけでなく、「納税(実際に税金を納めること)」の期限も同じく10か月以内であるという点です。もし申告期限の日が土曜日や日曜日、祝日などの休日にあたる場合は、その翌日が期限となります。大切なご家族を亡くされた悲しみのなかで、葬儀や名義変更などのさまざまな手続きに追われ、あっという間に10か月が過ぎてしまうケースは多々あります。現金で一度に納めるための準備は、早めに取りかかることが大切です。
2. 払えないときの救済措置?「延納」と「物納」の決まり
現金で一度に納めるのが原則とはいえ、受け継いだ財産の大半が不動産(土地や家屋)で、手元に十分な現金がない場合などには、相続税を支払うのが難しくなってしまいます。そこで、相続税には特別な納税方法として「延納」と「物納」という2つの制度が用意されています。
- 延納:相続税を何年かに分けて、利子税と一緒に納める方法(税務署長の許可が必要)
- 物納:延納でも現金で納めるのが難しい場合に、相続した財産そのもので納める方法(税務署長の許可が必要)
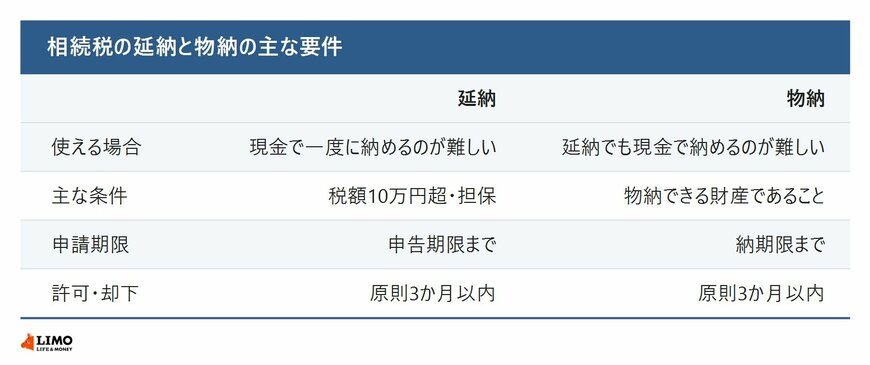
申請には期限があり、延納の場合は原則として申告期限までに行います(期限後申告や税務署からの更正を受けた場合などは別途期限が定められています)。物納の申請期限も、納めるべき期限の日までとされています。
つまり、制度の順番としては、まず「現金で一度に納められないか」を検討し、難しい場合に「延納」を考え、延納でもどうしても難しい場合に初めて「物納」を選択する形になります。物納は、現金で納められないときの最後の手段といえるのです。


