2026年10月9日に国会に提出された「租税及び社会保険料による負担の軽減のための飲食料品に係る消費税率の臨時的な引下げ及び就業者負担軽減支援金の支給に関する法律案」は、11月6日に衆議院で可決されました。参議院では11月11日に特別委員会に付託され、審議が続いています。
法律案には、飲食料品の消費税率を2027年4月から2年間引き下げることと、働く中低所得者に「就業者負担軽減支援金」を支給することが盛り込まれています。ただ、支援金は法律案が成立しても2027年度からの制度で、今の家計の助けにはなりません。
この記事では、法律案の進み具合と支援金の対象をまとめたうえで、今すでに受け取れる給付金や手当、保険料や税金の減免制度12個を紹介します。
1. 消費税減税と支援金の法案は今どこまで進んだ?11月11日から参議院の特別委員会で審議中
参議院の議案情報(11月11日現在)によると、法律案は衆議院の財務金融委員会と本会議で11月6日に可決され、同じ日に参議院に送られました。11月11日に「消費税・支援金法案に関する特別委員会」に付託されています。参議院での議決日と公布日は、まだ空欄です。
内閣官房が公表した法律案要綱によると、飲食料品(軽減税率の対象になっているもの)の消費税率は、2027年4月1日から2029年3月31日までの2年間、0.78%とされています。今の軽減税率8%のうち、国の消費税分にあたる6.24%を引き下げる形です。
1.1 対象は働く中低所得者、金額や所得の線は政令で決める
就業者負担軽減支援金は、中低所得の働く人が負担する税や社会保険料と、受け取る社会保障の現金給付をあわせてみる「純負担率」をふまえて支給するものです。法律案の目的には、可処分所得を増やすことと、本人の意向で働く時間を抑えている状態をゆるめることが挙げられています。
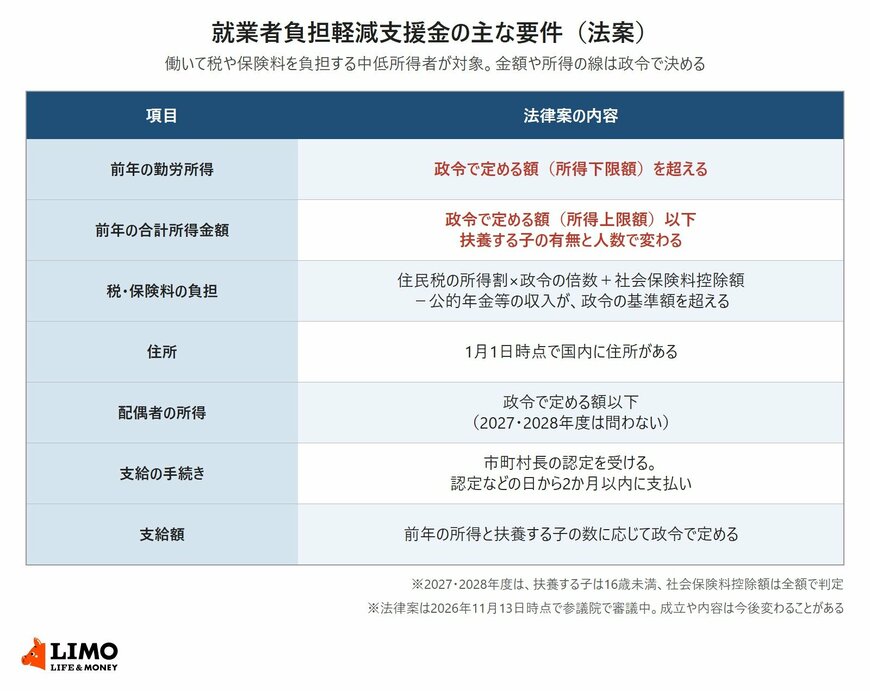
就業者負担軽減支援金の主な要件。働いて税や保険料を負担する中低所得者が対象で、金額や所得の線は政令で決める1/6
出所:内閣官房「租税及び社会保険料による負担の軽減のための飲食料品に係る消費税率の臨時的な引下げ及び就業者負担軽減支援金の支給に関する法律案要綱」をもとにLIMO編集部作成
支給を受けるには、前年の勤労所得が「所得下限額」を超え、前年の合計所得金額が「所得上限額」以下であることなどが求められます。所得上限額は扶養する子の有無や人数で変わります。
いずれの額も、支給額も政令で定めるとされており、法律案の段階では具体的な金額は決まっていません。2027年度分の支給総額は、飲食料品の消費税率を引き下げることによる消費税の収入見込額を超えないように決めるとされています。
受け取るには、1月1日時点の住所地の市町村長の認定を受ける必要があります。公金受取口座を登録している人は、市町村長が職権で認定できる仕組みも盛り込まれています。
1.2 住民税が課税されている世帯でも受け取れる人がいる
これまでの物価高対策の給付金は、住民税非課税世帯を対象にしたものが多くありました。就業者負担軽減支援金は、要件に住民税の所得割の額と社会保険料控除額が入っており、税や保険料を負担しながら働く人を想定した仕組みです。
住民税が課税されていても、前年の勤労所得と合計所得金額が政令の範囲に入り、税と保険料の負担が基準額を超えていれば、受け取れる可能性があります。
1.3 年金だけの世帯は対象外、高齢者への対応は今後の検討
一方、要件の1つ目は「前年の勤労所得が所得下限額を超えること」です。年金収入だけで暮らしている人は勤労所得がないため、要件にあたりません。
また、税と保険料の負担を判定する計算では、前年の公的年金等の収入金額を差し引きます。年金を受け取りながら働いている人は、年金が多いほど、この金額が小さくなります。
法律案には、働いていない高齢者などが支援金の制度と既存の社会保障の両方から取り残されないよう、年金制度や生活保護制度との関係を整理して必要な措置を検討し、次の財政検証が作られる年の翌年までに結論を得るとする規定があります。
法律案は参議院で審議中で、成立するかどうかや、成立後に政令で決まる金額は、今後の発表を確かめる必要があります。