

人間ドックの費用は、医療費控除の対象になるのでしょうか。国税庁は、人間ドックなどの健康診断の費用を原則として医療費控除の対象外としつつ、重大な疾病が見つかり引き続き治療した場合は対象に含めるとしています。
税の制度は「原則」と「例外」の線引きを国税庁の資料の言葉どおりに読むことが出発点になります。ここでは、人間ドックの費用が医療費控除に入る場合と入らない場合を、国税庁のタックスアンサーと質疑応答事例で確かめます。
例えば、自費で人間ドックを受けて病気が見つかり、そのまま通院して治療を始めた場合を考えます。人間ドック3万8000円、その後の治療9万円という仮定で、人間ドックの費用が入るかどうかで控除額と税額がどう変わるかを試算します。
※医療費控除の扱いは、国税庁タックスアンサー(令和8年4月1日現在法令等)と質疑応答事例「人間ドックの費用」をもとにしています。
1. 人間ドックの費用は医療費控除の対象か、国税庁の答えは「原則は対象外」
国税庁のタックスアンサー「No.1122 医療費控除の対象となる医療費」によると、医療費控除の対象となる医師の診療・治療の対価に、健康診断の費用は原則として含まれません。人間ドックについては、同じページのQ&Aで次のように整理されています。
- 【原則】健康診断等の費用は、疾病の治療を行うものではないので、原則として医療費控除の対象とはならない
- 【例外】健康診断等の結果、重大な疾病が発見され、かつ、その診断等に引き続きその疾病の治療を行った場合は、治療に先立って行われる診察と同様に考え、その費用も対象になる
- 【根拠】所得税基本通達73-4
国税庁の質疑応答事例「人間ドックの費用」も、同じ通達を根拠に同じ扱いを示しています。例外に当たるには「重大な疾病が発見された」ことと「引き続きその疾病の治療を行った」ことの両方が書かれています。国税庁の資料には「重大な疾病」の具体的な例は示されていないため、当てはまるかどうかは税務署で確かめることになります。
なお、メタボリックシンドロームに着目した特定健康診査の費用も原則は対象外です。ただし、高血圧症・脂質異常症・糖尿病と同等の状態と認められる基準に該当すると診断され、引き続きその医師の指示で特定保健指導を受けた場合は、特定健康診査の自己負担額も対象になると、同じQ&Aにあります。
2. 人間ドック費用が医療費控除に入るかで、控除額はどう変わるか(試算)
医療費控除の額は、国税庁「No.1120 医療費を支払ったとき(医療費控除)」によると、次の式で計算します(最高200万円)。
- 【式】(実際に支払った医療費の合計額-保険金などで補てんされる金額)-10万円
- 【10万円の部分】その年の総所得金額等が200万円未満の人は、総所得金額等の5%の金額
- 【補てんの例】生命保険契約などの入院費給付金、健康保険などの高額療養費・家族療養費・出産育児一時金など
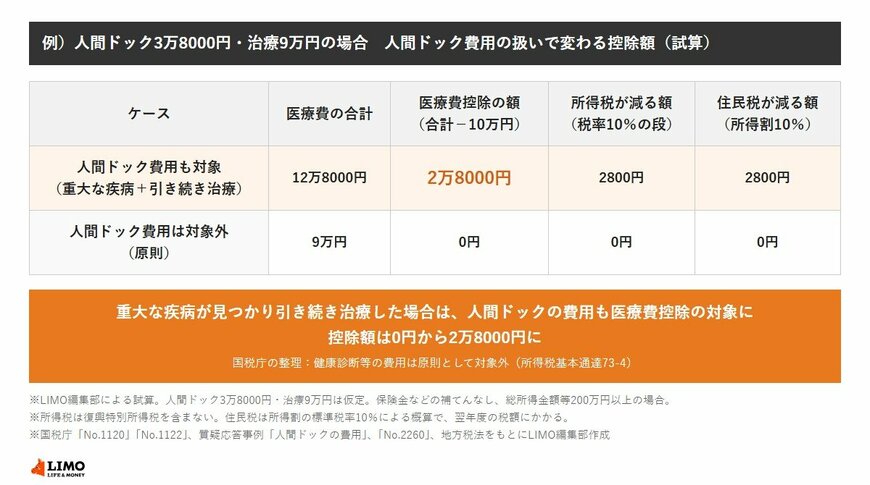
冒頭の仮定(人間ドック3万8000円、治療9万円)で計算すると、次のとおりです。
- 【人間ドック費用も対象になる場合】医療費12万8000円-10万円=控除額2万8000円。所得税は2800円(復興特別所得税を含めると約2860円)、翌年度の住民税(所得割)は2800円少なくなる計算
- 【人間ドック費用が対象にならない場合】医療費9万円で10万円に届かず、控除額は0円
同じ治療費9万円でも、人間ドックの費用が入るかどうかで、10万円の線を越えるかどうかが分かれます。この仮定では、所得税と住民税を合わせて約5660円の差になります。
※試算の前提:人間ドック3万8000円・治療9万円はいずれも仮定です。保険金などの補てんはなく、総所得金額等は200万円以上、所得税は税率10%の段(国税庁No.2260の速算表)、住民税は所得割の標準税率10%(地方税法第35条・第314条の3)とした概算です。実際の税額は、ほかの控除や端数処理で変わります。
例)人間ドック3万8000円・治療9万円の場合 人間ドック費用の扱いで変わる控除額(試算)1/1
出所:国税庁「No.1120 医療費を支払ったとき(医療費控除)」、国税庁 質疑応答事例「人間ドックの費用」をもとにLIMO編集部作成
人間ドックなど健康診断の費用は、国税庁の整理では原則として医療費控除の対象外です。ただし、人間ドックで重大な疾病が見つかり引き続き治療した場合は対象に含まれ、試算では控除額が0円から2万8000円になります。
自分のケースが「原則」と「例外」のどちらに当たるかは、人間ドックの結果と、その後の治療の記録をあわせて確かめることになります。
ここからは、セルフメディケーション税制での人間ドックの扱いと、医療費控除との選び方、申告後に変更できない点を確かめます。


