


国税庁が2026年5月に公表した「令和7年分の所得税等、消費税及び贈与税の確定申告状況等について」によると、贈与税の申告納税額は5038億円で、前の年の3935億円から28.0%増えました。申告した人は47万人で、前の年より1.2%減っています。
家族の間のお金の移し方で、よく問われるのが子ども名義の口座です。国税庁は、名義にかかわらず、亡くなった人がお金を出しているなどしてその人の財産と認められるものは相続税の対象になるとしています。また民法では18歳で成年となり、親が子の財産を管理する立場はそこで終わります。
この記事では、子ども名義の口座のお金が誰のものと見られるのかと、子どもが18歳になったときに確かめたいことを、国税庁や法務省の資料で整理します。
1. 子ども名義の口座は誰のお金?名義ではなく、お金を出して管理していた人で判断される
国税庁の「相続税の申告書作成時の誤りやすい事例集」は、父の自宅の金庫から、子ども名義の定期預金証書が見つかった例を取り上げています。この定期預金は父の収入から預け入れたもので、父が管理・運用していました。
この例について国税庁は、名義にかかわらず、亡くなった人が資金を出しているなどして、その人の財産と認められるものは相続税の課税対象になると説明しています。子ども名義の口座でも、親のお金を入れて親が管理していた場合は、親の財産として相続税の申告に含める必要があります。
口座の名義が子どもであることだけでは、お金の持ち主は子どもに変わりません。問われるのは、誰のお金を入れたかと、誰が通帳や印鑑を持って出し入れしていたかの2点です。
2. 親が子どもの口座を管理できるのは何歳まで?18歳の成年で、親の管理する立場は終わる
民法第824条は、親権を行う者は子の財産を管理し、その財産に関する法律行為について子を代表すると定めています。子どもが未成年のあいだは、子ども名義の財産も、親権を行う親が管理することになります。
子ども名義の口座を管理するのは誰か。18歳で成年になると、親が子の財産を管理する立場ではなくなる1/2
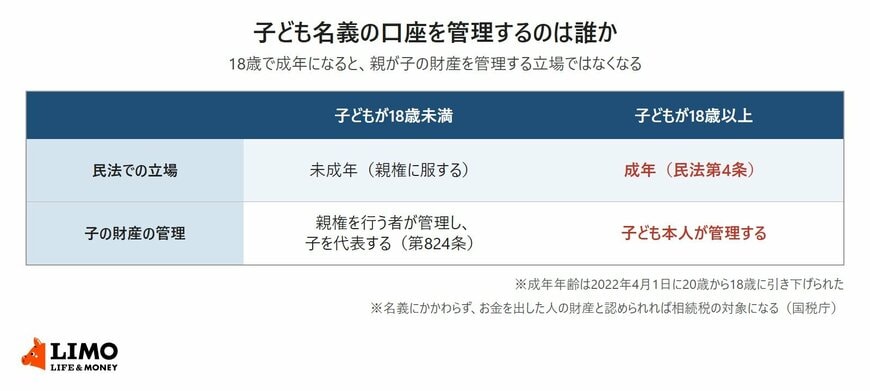
出所:民法(第4条・第824条)、法務省「民法(成年年齢関係)改正 Q&A」、国税庁「相続税の申告書作成時の誤りやすい事例集」をもとにLIMO編集部作成
一方、民法第4条は「年齢十八歳をもって、成年とする」と定めています。法務省によると、成年年齢は2022年4月1日に20歳から18歳に引き下げられました。
法務省は、18歳になると親の同意を得ずに、携帯電話の契約や部屋を借りる契約、クレジットカードをつくることなどができるようになると説明しています。お金に関する手続きを、子ども本人が自分で行える年齢です。
子どもが18歳になると、親は親権者として子の財産を管理する立場ではなくなります。それでも通帳や印鑑を親が持ち続け、親が出し入れしていると、口座のお金を子ども本人が自分の財産として管理しているとはいえない状態が続きます。


