

2. 【65歳以上の無職世帯の貯蓄】2494万円で、6年ぶりに減少
次に、世帯主が65歳以上の無職世帯の貯蓄もみていきましょう。二人以上の世帯の32.0%にあたる世帯です。
2.1 【一覧表】世帯主が65歳以上の無職世帯の貯蓄の種類別(2025年)
- 定期性預貯金:778万円
- 通貨性預貯金:766万円
- 有価証券:510万円
- 生命保険など:426万円
- 金融機関外:13万円
1世帯あたりの貯蓄現在高は2494万円で、前年と比べて66万円、2.6%減り、6年ぶりの減少となりました。
2.2 【推移】無職世帯の貯蓄は2024年まで増え、2025年に減少
世帯主が65歳以上の無職世帯の1世帯あたりの貯蓄現在高は、次のように動いています。
- 2020年:1世帯あたり2292万円
- 2021年:1世帯あたり2342万円
- 2022年:1世帯あたり2359万円
- 2023年:1世帯あたり2504万円
- 2024年:1世帯あたり2560万円
- 2025年:1世帯あたり2494万円
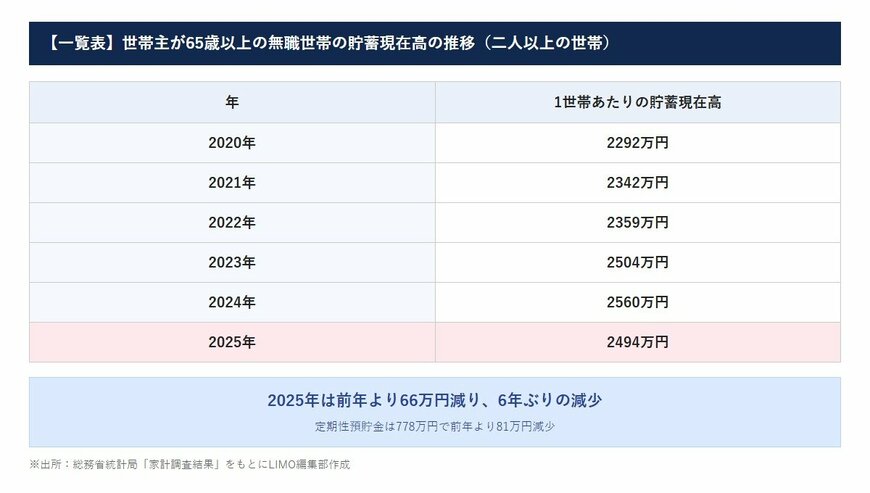
2024年までは増えていましたが、2025年は前年より66万円減りました。1年だけの動きで判断はできないものの、今後の数字にも目を向けておきたいところです。
2.3 定期性預貯金が81万円減り、有価証券は1.8%増えた
前年より減ったのは、定期性預貯金が81万円(9.4%)、通貨性預貯金が35万円(4.4%)です。一方で、有価証券は前年と比べて1.8%増えています。
預貯金が減った理由は、この調査からは分かりません。ただ、働いていない世帯では、毎月の暮らしのために貯蓄を取り崩していることも考えられます。
「貯蓄が減った」と聞くと、不安になる方もいるでしょう。65歳以上の無職世帯の貯蓄は2494万円で、前年より66万円減りました。貯蓄がいくらあるかだけでなく、毎月どのくらいのペースで減っていくのかも意識しておきたいところです。
3. 【わが家の貯金は何年もつ】毎月取り崩した場合の試算
ここからは、わが家の貯金に当てはめて考えてみましょう。65歳以上の無職世帯の平均の2494万円を、毎月決まった金額ずつ取り崩した場合に何年もつかを計算しました。
3.1 【試算】2494万円を毎月取り崩すと何年もつか
- 毎月10万円:249か月(20年9か月)
- 毎月15万円:166か月(13年10か月)
- 毎月20万円:124か月(10年4か月)
利子や物価の変化、急な出費は含めていない、単純な計算なので、目安として考えておきましょう。毎月20万円ずつ取り崩すと、約10年でなくなる計算になります。
取り崩す金額が月5万円違うだけで、もつ期間は数年単位で変わってきます。わが家の貯金の金額と、毎月の不足額で計算してみると、見通しが立てやすくなるでしょう。
3.2 【わが家の場合】貯金と毎月の不足額で計算する
計算のしかたは、貯金の金額を、毎月取り崩す金額で割るだけです。たとえば貯金が1500万円で、毎月8万円ずつ取り崩すなら、187か月、約15年7か月もつ計算です。
65歳から取り崩し始めると、80歳を過ぎるころまでの計算になります。90歳、100歳まで暮らすことも考えると、取り崩す金額を少し抑えるか、働く期間を延ばすことも考えておきたいところです。


