

2. 【金利が高いほうが得とは限らない?】国債は発行から1年は原則換金できず、定期は満期前に解約すると中途解約利率に
金利の高さだけで置き場所を決めると、使いたいときに引き出せないことも考えられます。
2.1 個人向け国債は、発行から1年たつまで原則として換金できない
財務省「現在募集中の個人向け国債・新窓販国債」によると、11月募集の個人向け国債の発行日は令和8年12月15日です。発行後1年間は原則として中途換金ができず、1年たてば国の買取による中途換金ができます。
中途換金をすると、直前2回分の利子(税引前)相当額それぞれに0.79685をかけた金額が差し引かれます。例えば、固定5年を100万円分買った場合、半年ごとの利子は税引前で1万850円です。1年たって換金すると、2回分の2万1700円に0.79685をかけた約1万7292円が差し引かれる計算です。
発行から1年ほどで換金すると、それまでに受け取った利子とほぼ同じ金額が差し引かれる形になると考えられます。
2.2 定期預金は、満期の前に解約すると中途解約利率になる
三井住友銀行のスーパー定期は、預けたときの利率が満期日まで変わらない固定金利です。一方で、三井住友銀行「スーパー定期<単利型>商品説明書」によると、満期日前に解約する場合は、預けた期間に応じた中途解約利率で利息が計算されます。6か月未満なら、解約日の普通預金の利率です。
3つの置き場所を並べると、個人向け国債には発行後1年という区切りがあり、定期預金には満期日があることがポイントです。
普通預金・スーパー定期・個人向け国債の引き出せる時期と、途中でやめたときの扱い2/2
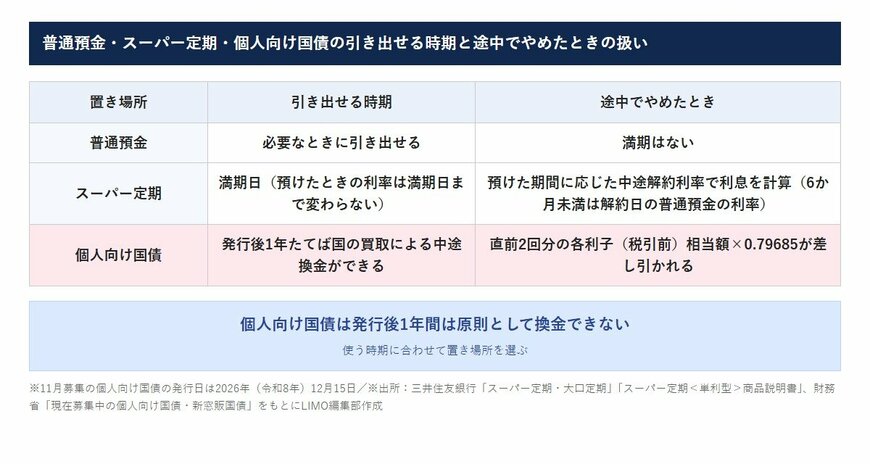
出所:三井住友銀行「スーパー定期・大口定期」、「スーパー定期<単利型>商品説明書」、財務省「現在募集中の個人向け国債・新窓販国債」をもとにLIMO編集部作成
裏を返せば、国債や定期預金の金利を生かしやすいのは、満期まで使う予定のないお金だといえるでしょう。
金利の差は目を引きますが、数字の高さだけで選ぶと、あとで「今は引き出せない」と困ることも考えられます。
金利の数字を比べる前に、まず「このお金はいつ使うのか」を決めておくことが大切だと考えます。子どもの進学や車の買い替えなど、使う時期が決まっているお金ほど、その日までに引き出せる置き場所を選びたいところです。
3. 【100万円をどこに置く?】使う時期で分けた3つのケース
手元の100万円をどこに置くかを、使う時期で分けて考えてみます。金利は、本記事で紹介した2026年11月時点のものを目安にしています。
3.1 ケース1:半年以内に使うお金は、いつでも引き出せる普通預金
年末年始の帰省や、春の入学準備など、半年以内に使う予定のお金は、すぐに引き出せることを優先したいところです。11月募集の個人向け国債は発行から1年間は原則として換金できないため、この期間に使うお金には向いていません。
定期預金も、6か月未満で解約すると普通預金の利率になる点に注意が必要です。半年以内に使うお金は、出し入れのしやすい普通預金に置くのも1つでしょう。
3.2 ケース2:1年後に使うお金は、満期を合わせた1年ものの定期預金
1年後に使う予定があるお金なら、満期を使う時期に合わせた1年ものの定期預金(年0.700%)が候補になるでしょう。預けたときの金利が満期日まで変わらないので、利息の見通しも立てやすいでしょう。
11月募集の個人向け国債は、換金できるのが2027年12月15日以降です。1年ほどで換金すると、受け取った利子とほぼ同じ金額が差し引かれるため、1年後に使うお金なら、定期預金のほうが利息が残りやすいと考えられます。


