3. 預金保険で守られるのは1金融機関ごとに元本1000万円まで
ボーナスや手元の資産を預金で持つときに知っておきたいのが、預金保険制度です。預金保険機構の案内をもとに確認します。
3.1 利息のつく預金は元本1000万円と利息を保護
預金保険制度は、金融機関が破綻した場合に、一定額の預金などを保護する仕組みです。対象の金融機関に預金をすると、預金者が手続きをしなくても自動的に保険の対象になります。
対象になるのは、日本国内に本店のある銀行、信用金庫、信用組合、労働金庫などです。これらの金融機関の海外支店や、政府系金融機関、外国銀行の在日支店は対象外です。農業協同組合や漁業協同組合などの貯金は、「農水産業協同組合貯金保険制度」で別に保護されています。
利息のつく普通預金や定期預金などは、1つの金融機関ごとに合算して、預金者1人あたり元本1000万円までと破綻日までの利息などが保護されます。1000万円を超える部分は、破綻した金融機関の財産の状況に応じて支払われるため、一部が戻らない場合があります。
預金保険で保護される預金の範囲1/1
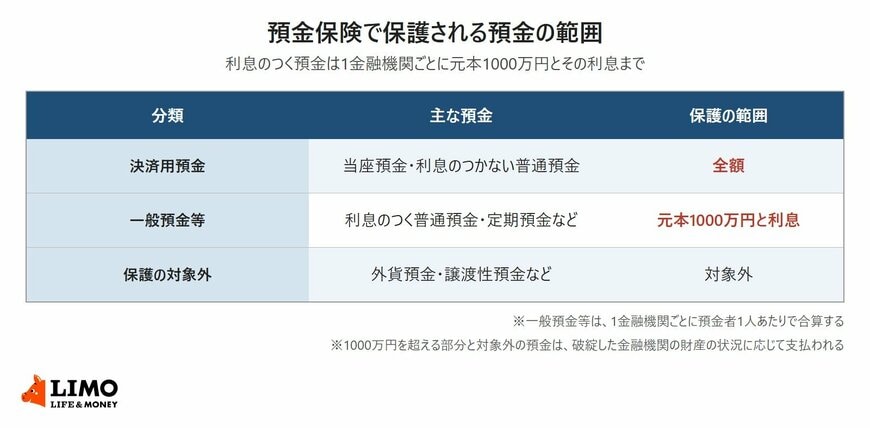
出所:預金保険機構「預金保険制度の概要」をもとにLIMO編集部作成
3.2 決済用預金は全額、外貨預金は対象外
当座預金や利息のつかない普通預金などの決済用預金は、全額が保護されます。一方、外貨預金や譲渡性預金などは、預金保険の対象外です。
たとえば、1つの銀行に利息のつく定期預金で1億円を預けている場合、保護されるのは元本1000万円とその利息までで、残りの9000万円は保護の範囲を超える計算です。資産の多い世帯ほど、預け先を分けることを考えておきたいところです。
なお、金融機関が合併した場合などは、その後1年間に限り、保護される額が「1000万円×合併に関わった金融機関の数」になる特例があります。たとえば2行が合併した場合は、2000万円まで保護されます。
金融機関が破綻したときの保護の方法には、預金保険機構が預金者に直接保険金を払う方法と、ほかの金融機関に業務を引き継いでもらう方法があります。どちらの方法でも、保護される範囲は同じです。
3.3 証券会社は投資者保護基金に加入
預金保険の対象は、銀行や信用金庫、信用組合などです。証券会社は「投資者保護基金」、生命保険会社や損害保険会社はそれぞれ「保険契約者保護機構」に加入していて、預金保険とは別の仕組みで保護されています。
投資信託や株式などは、値動きによって元本を下回ることがあり、預金保険のように元本が守られるものではありません。預金と値動きのある資産では、守られ方が違う点を押さえておきましょう。
最後に、ボーナスの預け先を決めるときに確かめたい点を取り上げます。