
11月は日本年金機構が厚生労働省と協力して取り組む「ねんきん月間」です。次回の年金支給日は12月15日(火)で、10月・11月分の2カ月分がまとめて振り込まれます。
年金を受け取る年代になると、「同じ年齢の人はいくらくらい受け取っているのか」が気になる方も多いのではないでしょうか。厚生労働省の資料をもとにすると、65歳以上の厚生年金(国民年金部分を含む)の平均月額は14万円〜16万円台、国民年金は5万円〜6万円台となっています。
本記事では、60歳から90歳以上までの平均年金月額を1歳刻みの一覧表で確認します。あわせて、2026年10月1日から始まった「国民年金保険料の育児免除制度」についても整理します。
1. 公的年金は国民年金と厚生年金の「2階建て」。2026年度の年金額は1.9%〜2.0%の増額改定
年齢別の年金額を見る前に、日本の公的年金の仕組みを押さえておきましょう。公的年金は、加入する制度によって受け取る年金の種類と金額が変わります。
日本の公的年金は、2階建て構造で、1階部分が国民年金(基礎年金)、2階部分が厚生年金(会社員・公務員)となっています。国民年金は、20歳以上60歳未満のすべての人が対象となる基礎的な年金制度です。自営業やフリーランス、学生などが主に加入し、保険料は自分で納めます。受給額は加入期間に応じて決まりますが、満額でも月約7万円程度が目安です。厚生年金は、会社員や公務員が加入する年金制度で、国民年金に上乗せして支給されます。保険料は給与から天引きされ、収入や加入期間によって将来の受給額が変わります。
出所:【2026年最新版】老齢年金一覧表「60歳代・70歳代・80歳代・90歳以上」の平均年金月額はいくら?手取りのリアルと5つの公的給付金
年金額は毎年度見直されており、2026年度は増額改定となりました。改定の内容は、次のとおりです。
2026年度の年金額は、国民年金が前年度比1.9%増、厚生年金(報酬比例部分)が同2.0%増の増額改定となりました。国民年金(満額・1人分)は月額7万608円、厚生年金(モデル夫婦世帯・2人分)は月額23万7279円です。ただし「ねんきん定期便」などに記載された金額は税金や社会保険料が引かれる前の「額面」であるため、実際の手取り額はこれより少なくなります。
出所:【2026年最新】60歳~89歳の年金一覧表!年代別の平均受給額と「手取り・非課税世帯」のリアル!年金口座の「凍結リスク」とは?
2. 厚生年金の平均月額を1歳刻みの一覧表で確認。60歳代・70歳代・80歳代・90歳以上
ここからは、実際にシニア世代が受け取っている年金額を見ていきます。厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」をもとに、まずは厚生年金(国民年金部分を含む)の平均年金月額を年齢ごとに整理しました。
2.1 60歳代(60歳〜69歳)の厚生年金:65歳以降は月15万円前後
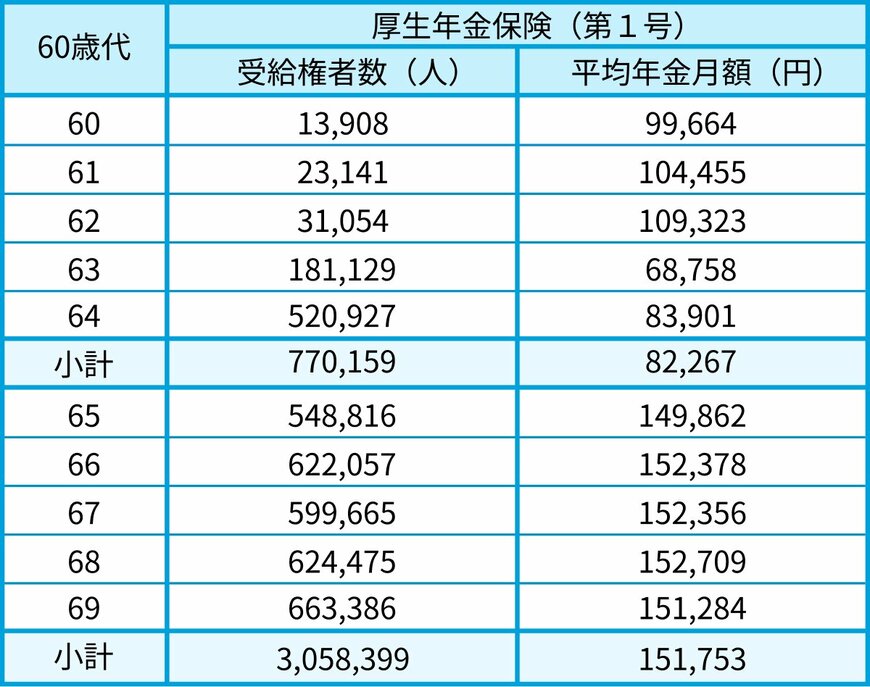
- 60歳:9万9664円
- 61歳:10万4455円
- 62歳:10万9323円
- 63歳:6万8758円
- 64歳:8万3901円
- 65歳:14万9862円
- 66歳:15万2378円
- 67歳:15万2356円
- 68歳:15万2709円
- 69歳:15万1284円
出所:【2026年最新】60歳~89歳の年金一覧表!年代別の平均受給額と「手取り・非課税世帯」のリアル!年金口座の「凍結リスク」とは?
※65歳未満の厚生年金受給者は、特別支給の老齢厚生年金の定額部分の支給開始年齢が引き上げられたため、報酬比例部分のみ受給している方も含む。
60歳代前半の金額が低いのは、65歳未満で受け取っている人の多くが「特別支給の老齢厚生年金」の報酬比例部分のみを受け取っているためです。標準的な受給開始年齢である65歳以降は、月15万円前後で推移しています。
2.2 70歳代(70歳〜79歳)の厚生年金:月14万円台〜15万円台
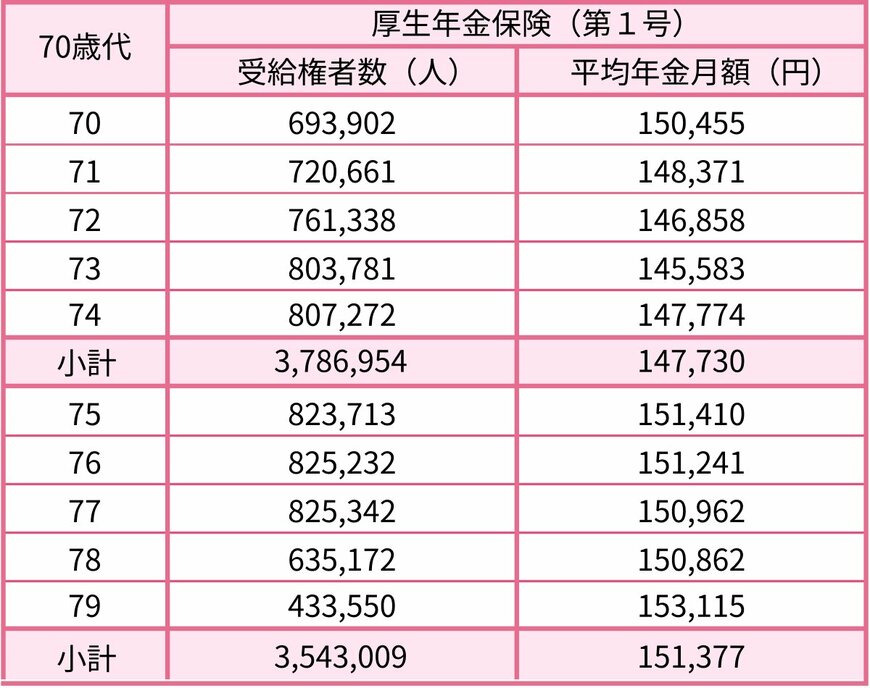
- 70歳:15万455円
- 71歳:14万8371円
- 72歳:14万6858円
- 73歳:14万5583円
- 74歳:14万7774円
- 75歳:15万1410円
- 76歳:15万1241円
- 77歳:15万962円
- 78歳:15万862円
- 79歳:15万3115円
出所:【2026年最新】60歳~89歳の年金一覧表!年代別の平均受給額と「手取り・非課税世帯」のリアル!年金口座の「凍結リスク」とは?
2.3 80歳代(80歳〜89歳)の厚生年金:84歳以上は月16万円台

- 80歳:15万3729円
- 81歳:15万5460円
- 82歳:15万7744円
- 83歳:15万9994円
- 84歳:16万2555円
- 85歳:16万3947円
- 86歳:16万5577円
- 87歳:16万5557円
- 88歳:16万6200円
- 89歳:16万6767円
出所:【2026年最新】60歳~89歳の年金一覧表!年代別の平均受給額と「手取り・非課税世帯」のリアル!年金口座の「凍結リスク」とは?
2.4 90歳以上の厚生年金:月16万4027円
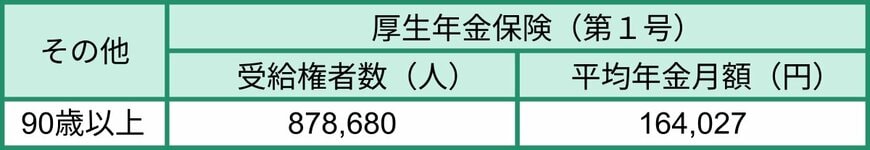
- 90歳以上:16万4027円
出所:【2026年最新版】老齢年金一覧表「60歳代・70歳代・80歳代・90歳以上」の平均年金月額はいくら?手取りのリアルと5つの公的給付金
65歳以降の各年齢で見ると、厚生年金の平均年金月額は14万円台〜16万円台に収まっています。80歳代以降は年齢が上がるにつれて金額が高くなる傾向があり、84歳以上では16万円台となっています。
3. 国民年金の平均月額を1歳刻みの一覧表で確認。65歳以降は月5万円台〜6万円台
続いて、国民年金(老齢基礎年金)の平均年金月額を年齢ごとに見ていきます。自営業やフリーランスなどで、国民年金のみに加入していた期間が長い人は、こちらの金額が年金収入の中心になります。
3.1 60歳代(60歳〜69歳)の国民年金:65歳以降は月6万1000円前後
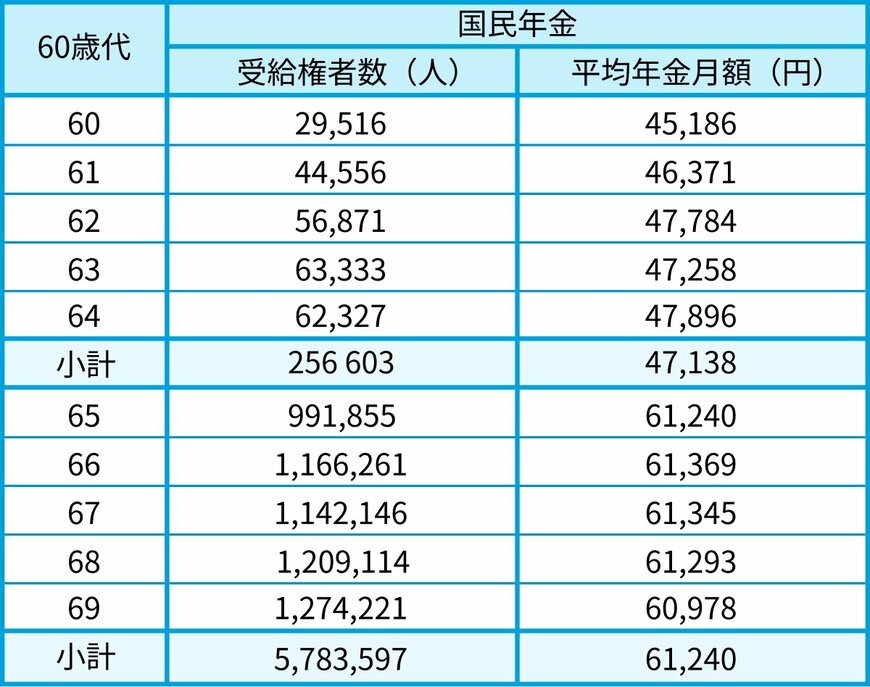
- 60歳:4万5186円
- 61歳:4万6371円
- 62歳:4万7784円
- 63歳:4万7258円
- 64歳:4万7896円
- 65歳:6万1240円
- 66歳:6万1369円
- 67歳:6万1345円
- 68歳:6万1293円
- 69歳:6万978円
出所:【2026年最新】60歳~89歳の年金一覧表!年代別の平均受給額と「手取り・非課税世帯」のリアル!年金口座の「凍結リスク」とは?
※65歳未満の国民年金(老齢基礎年金)受給者は繰上げ受給を選択した方。
3.2 70歳代(70歳〜79歳)の国民年金:月5万円台後半〜6万円台
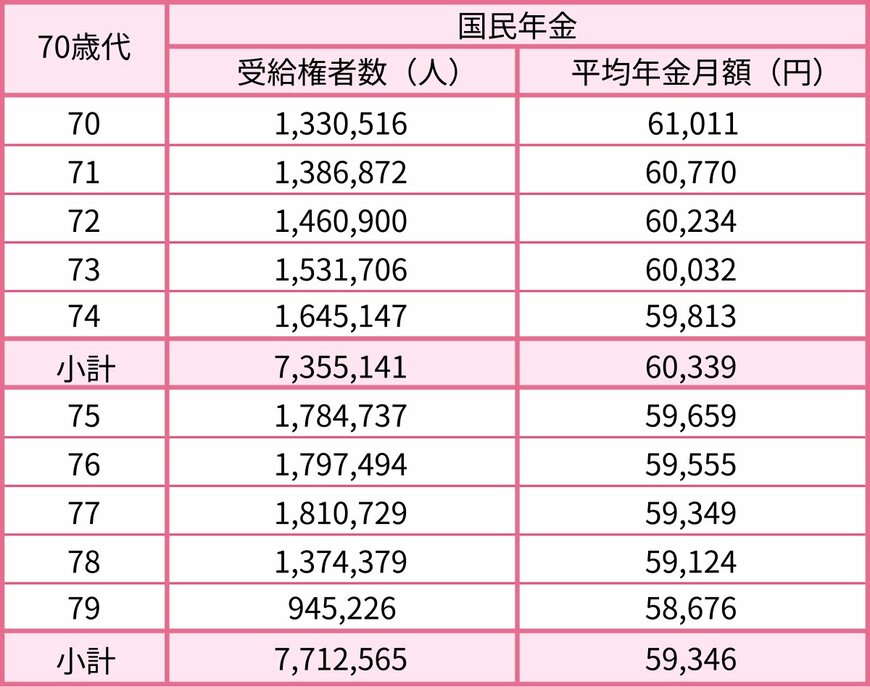
- 70歳:6万1011円
- 71歳:6万770円
- 72歳:6万234円
- 73歳:6万32円
- 74歳:5万9813円
- 75歳:5万9659円
- 76歳:5万9555円
- 77歳:5万9349円
- 78歳:5万9124円
- 79歳:5万8676円
出所:【2026年最新】60歳~89歳の年金一覧表!年代別の平均受給額と「手取り・非課税世帯」のリアル!年金口座の「凍結リスク」とは?
3.3 80歳代(80歳〜89歳)の国民年金:月5万7000円台〜5万9000円台
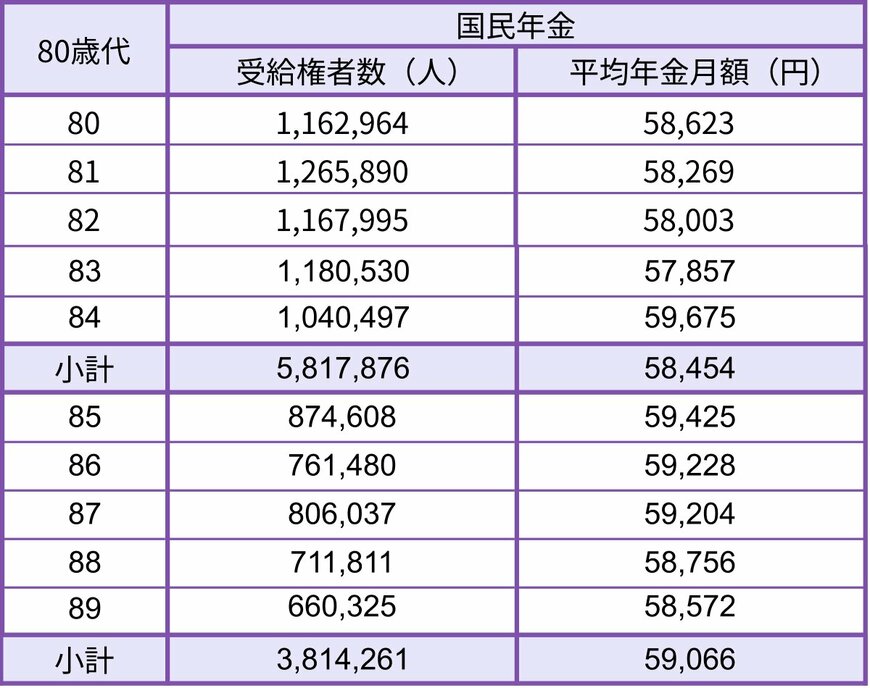
- 80歳:5万8623円
- 81歳:5万8269円
- 82歳:5万8003円
- 83歳:5万7857円
- 84歳:5万9675円
- 85歳:5万9425円
- 86歳:5万9228円
- 87歳:5万9204円
- 88歳:5万8756円
- 89歳:5万8572円
出所:【2026年最新】60歳~89歳の年金一覧表!年代別の平均受給額と「手取り・非課税世帯」のリアル!年金口座の「凍結リスク」とは?
3.4 90歳以上の国民年金:月5万5633円
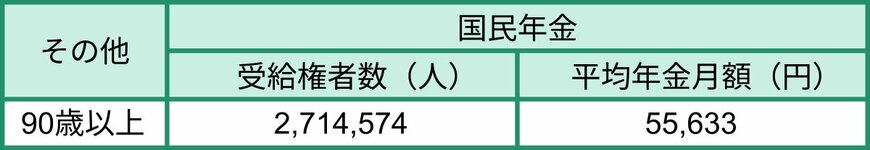
- 90歳以上:5万5633円
出所:【2026年最新版】老齢年金一覧表「60歳代・70歳代・80歳代・90歳以上」の平均年金月額はいくら?手取りのリアルと5つの公的給付金
65歳以降の国民年金(老齢基礎年金)の平均年金月額は、5万円台〜6万円台となっています。2026年度の満額である月7万608円と比べると、平均額はいずれの年齢でも満額を下回っています。
4. 2026年10月から国民年金保険料の育児免除制度がスタート。子が1歳になるまでの保険料が免除に
国民年金の受給額は、保険料を納めた期間の長さで決まります。
その保険料について、2026年10月1日から「国民年金保険料の育児免除制度」が始まりました。日本年金機構の案内をもとに、制度のポイントを整理します。
4.1 対象は1歳になるまでの子を養育する国民年金第1号被保険者の実父母・養父母
対象となるのは、2026年(令和8年)10月1日以降、1歳になるまでの子を養育する国民年金第1号被保険者の実父母・養父母です。第1号被保険者は、自営業者やフリーランス、学生など、国民年金保険料を自分で納める人を指します。
「養育」の要件は、子との親子関係があり、子と同じ住所に住んでいることです。所得要件はないため、所得の多い少ないにかかわらず対象になります。
一方、会社員の配偶者に扶養されている第3号被保険者と、任意加入被保険者は対象外です。会社員や公務員などの第2号被保険者は、厚生年金保険料の免除(産前産後休業・育児休業等期間)の仕組みが別にあります。
4.2 免除期間は最大12カ月。産前産後免除を受けた実母は続く9カ月
免除される期間は、養育する人によって次のように分かれます。
- 実父・養父母(産前産後免除を受けていない実母を含む):子を養育することとなった日の属する月から、1歳になる誕生日の前月までの最大12カ月間
- 実母(産前産後免除期間あり):産前産後免除期間に引き続く9カ月間
制度が始まる前から子を養育している場合も、2026年10月以降の期間が対象になります。免除を受けるには届出が必要で、住民登録をしている市区町村の国民年金担当窓口に届書を出すか、マイナポータルから電子申請をします。
4.3 免除期間は「納付済み」として老齢基礎年金に反映される
一般的な保険料免除(全額免除など)では、免除された期間の老齢基礎年金は満額より少なく計算されます。これに対し育児免除の期間は、保険料を納付したものとして老齢基礎年金の受給額に反映されます。
先に見たとおり、65歳以降の国民年金の平均月額は5万円台〜6万円台で、満額の月7万608円を下回っています。保険料を納めた月数が足りないと、そのぶん受給額は少なくなります。子育て期間中も将来の年金額を減らさずに済む点が、この制度の大きな特徴です。
シニア世代の厚生年金は月14万円〜16万円台、国民年金は月5万円〜6万円台が、65歳以降の平均的な水準です。同じ年齢でも、加入していた制度や保険料を納めた期間によって受給額は変わります。
自分の年金見込額は、毎年誕生月に届く「ねんきん定期便」や、日本年金機構の「ねんきんネット」で確かめられます。子育て中の第1号被保険者の方は、育児免除の届出を済ませているかもあわせて確認しておきましょう。
ここからは、全年齢の受給者を対象に、厚生年金と国民年金の男女別の平均月額と、受給額の分布を見ていきます。