

4. 見直し前は、分譲マンションの市場価格が相続税評価額の平均2.34倍。一戸建ての1.66倍より大きな差があった
最後に、ルールが見直された背景と、対象外になるマンションを確認しましょう。
4.1 評価と市場価格の差
国税庁の「居住用の区分所有財産の評価について(法令解釈通達)の趣旨について(情報)」によると、平成30年中に取引された全国の分譲マンションでは、売買実例価額(実際に売れた価格)が相続税評価額の平均2.34倍で、約65%の事例で2倍以上の差がありました。一戸建ては平均1.66倍です。一戸建ての評価水準が市場価格の6割程度であることから、マンションも少なくとも6割の水準にそろえるとされています。
国税庁の有識者会議の第1回資料では、東京都の43階建ての23階、築9年の物件で、市場価格1億1900万円に対して評価額3720万円、乖離率3.20倍という事例が示されていました。第3回資料では、市場価格理論値の60%に達しない場合は60%まで補正するという考え方が示されています。
見直し前の相続税評価額と市場価格の差(乖離率)をまとめました。2/2
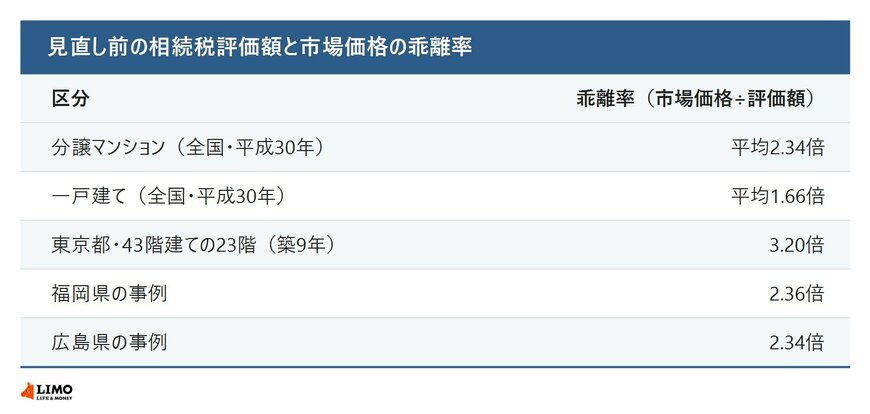
出所:国税庁「居住用の区分所有財産の評価について(法令解釈通達)の趣旨について(情報)」、「マンションに係る財産評価基本通達に関する有識者会議」第1回資料をもとにLIMO編集部作成
4.2 対象外になるもの
国税庁の「No.4667」によると、次のようなものは新しいルールの対象外です。
- 地階を除く総階数が2以下の建物
- 住まい用の専有部分が3室以下で、すべてを所有者や親族が住まいにしているもの(二世帯住宅など)
- 区分建物の登記がないもの(1棟所有の賃貸マンションなど)
- 事業用のテナント物件など、主に住まい用でないもの、たな卸商品など
- 借地権付きの分譲マンションの敷地(貸宅地、いわゆる底地)
区分所有のマンションを人に貸している場合は、補正後の価額をもとに、貸家としての評価を行います。
5. まとめにかえて
令和6年1月1日以後の相続・贈与で取得したマンションは、評価水準が0.6に満たない場合、市場価格の理論値の6割まで評価額を引き上げる補正が入ります。補正率は、築年数・総階数・所在階・敷地持分の4つから計算する評価乖離率で決まり、高層階で築浅ほど補正が大きくなりやすい仕組みです。
相続対策でマンションを考えている方は、手元の登記事項証明書や固定資産税の課税明細書を用意し、国税庁の計算ツールで補正後の評価額を試算してみましょう。最終的な評価や申告は、税務署や税理士に確認してください。
※LIMOでは、個別の相談・お問い合わせにはお答えできません。
参考資料
- 国税庁「No.4667 居住用の区分所有財産の評価」
- 国税庁「居住用の区分所有財産の評価について(法令解釈通達)」
- 国税庁「居住用の区分所有財産の評価について(法令解釈通達)の趣旨について(情報)」
- 国税庁「居住用の区分所有財産の評価に係る区分所有補正率の計算明細書」
- 国税庁「マンションに係る財産評価基本通達に関する有識者会議」第1回資料
- 国税庁「マンションに係る財産評価基本通達に関する有識者会議」第3回資料
村岸 理美


