

年末が近づき、相続や資産承継について考える方も増える時期です。これまで「マンションを購入すると相続税を抑えやすい」と言われてきましたが、令和6年1月からマンションの相続税評価のルールが変わりました。評価額が市場価格の理論値の6割に満たない場合は補正される仕組みとなり、従来ほどの節税効果が見込めないケースもあります。
この記事では、マンションの相続税評価の新しいルールと、補正の計算の仕方を、国税庁の資料をもとに分かりやすく整理します。
1. 令和6年1月1日以後の相続・贈与から、マンションの評価額は市場価格の理論値の6割まで引き上げる補正
まずは、新しいルールの全体像を確認しましょう。
結論からお伝えすると、これまでのマンションの評価額は、実際の売買価格に比べてかなり低くなる傾向がありました。そこで、令和6年1月1日以後は、評価額が市場価格の理論値の6割に届かないマンションについて、6割の水準まで引き上げる仕組みになりました。
国税庁の「No.4667 居住用の区分所有財産の評価」によると、マンションの1室の評価額は、建物部分(区分所有権)と土地部分(敷地利用権)について、従来の方法で計算した価額に、それぞれ「区分所有補正率」をかけて求めます。根拠は、令和5年9月28日付の法令解釈通達「居住用の区分所有財産の評価について」です。対象は区分所有の登記がされた住まい用のマンションで、相続・遺贈だけでなく、生前の贈与で取得した場合も含みます。
1.1 評価水準で3つに分かれる
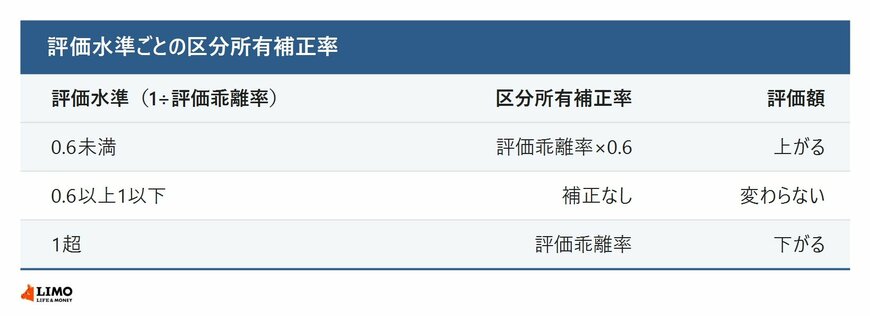
区分所有補正率は、「評価乖離率(かいりりつ)」と、その逆数の「評価水準」(1÷評価乖離率)で決まります。評価水準は、評価額が市場価格の理論値の何割にあたるかを表す数字だと考えると分かりやすいでしょう。
- 評価水準が0.6未満:補正率は「評価乖離率×0.6」→評価額が上がる
- 評価水準が0.6以上1以下:補正なし→評価額は変わらない
- 評価水準が1超:補正率は「評価乖離率」→評価額が下がる
なお、評価乖離率が0以下の場合は、区分所有権と敷地利用権の価額は0になります。ただし、1棟のマンションの全室と敷地を1人で持っている場合は、敷地利用権の補正率は1が下限です。


