3. 住民税非課税世帯の判定に使う「所得」の考え方
住民税非課税世帯の基準は「年収」ではなく「所得」で決まります。判定の前提になる考え方を整理します。
3.1 住民税は「均等割」と「所得割」の2つで構成
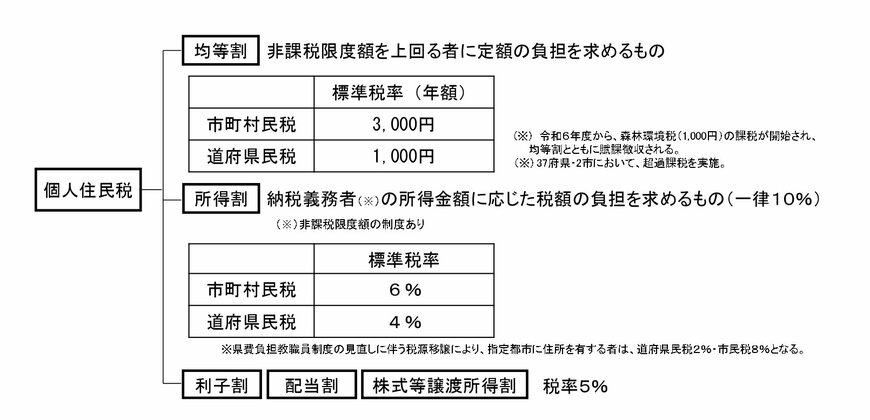
住民税は、所得にかかわらず一定額がかかる「均等割」と、前年の所得に応じてかかる「所得割」で構成されています。この両方がかからない状態が「住民税非課税」です。
3.2 「所得」は収入から控除を差し引いた額
所得は、収入から必要経費にあたる控除を差し引いて計算します。給与収入なら給与所得控除を、年金収入なら公的年金等控除を差し引きます。
神戸市の単身の目安で見ると、給与収入110万円以下(2026年度課税)と所得基準45万円の差の65万円が、給与所得控除の最低保障額にあたります。2027年度課税からはこの最低保障額が74万円になるため、給与収入の目安も9万円上がって119万円以下になります。
3.3 判定は「前年の所得」と「1月1日の住所」で行う
住民税は、その年の1月1日に住んでいる市区町村が、前年の所得をもとに課税します。1月2日以降に引っ越しても、その年度の住民税は1月1日に住んでいた市区町村に納めます。
そのため、年の途中で仕事を辞めて収入が減っても、その年度の課税状況はすぐには変わりません。非課税になるのは、収入が減った年の翌年度の住民税からです。
3.4 世帯の全員が非課税であることが条件
住民税非課税世帯になるには、本人だけでなく、同じ世帯の全員が住民税非課税である必要があります。世帯に1人でも住民税が課税されている人がいれば、住民税非課税世帯には当たりません。
3.5 「所得割だけ非課税」になる場合もある
均等割はかかるものの、所得割だけがかからないケースもあります。神戸市の場合、前年の総所得金額等が「35万円×(本人+同一生計配偶者+扶養親族の数)+10万円+32万円」以下であれば、所得割がかかりません(32万円は同一生計配偶者または扶養親族がいる場合のみ加算)。
所得割だけが非課税の世帯が支援の対象になるかは、制度や自治体によって異なるため、住んでいる市区町村で確認しましょう。
4. 住民税非課税世帯に関するよくある質問
4.1 Q1. 預貯金が多くても住民税非課税世帯になる?
住民税の課税は前年の所得で判定されるため、預貯金や不動産をどれだけ持っているかは直接は影響しません。前年の所得が基準以下であれば、住民税非課税世帯になります。
ただし、預貯金の利子や株式の配当・売却益を確定申告した場合は所得に含まれ、非課税の基準を超えることがあります。また、自治体が独自に行う支援の中には、所得に加えて預貯金の額を条件にするものもあります。
4.2 Q2. 2027年度課税から、ほかに変わる基準は?
神戸市の案内では、給与所得控除の最低保障額の引き上げにあわせて、次の目安も変わります。
- 扶養する家族が1人いる世帯の給与収入の目安:166万円以下から175万円以下へ
- 障害者・未成年者・寡婦・ひとり親(合計所得金額135万円以下)の給与収入の目安:204万4000円未満から209万円未満へ
- 同一生計配偶者の所得の要件:合計所得金額58万円以下から62万円以下へ
大阪府の税制改正の案内によると、最低保障額の引き上げ額9万円のうち5万円は、2027年度分と2028年度分の2年間の時限措置です。
5. まとめ
住民税非課税世帯の基準は、神戸市の例で単身なら合計所得金額45万円以下、扶養する家族が1人いれば101万円以下です。給与収入に置き換えると、2026年度課税は単身110万円以下・扶養1人で166万円以下、2027年度課税は給与所得控除の最低保障額の引き上げにより、それぞれ119万円以下・175万円以下になります。
住民税非課税世帯になると、国民健康保険料や介護保険料の軽減、高額療養費の上限額の引き下げ、保育料の無償化、高等教育の修学支援などを受けられます。判定は前年の所得と1月1日の住所で行われ、基準額は住んでいる地域によって異なるため、市区町村の案内で自分の世帯の基準を確かめましょう。
参考資料
- 神戸市「住民税(市県民税)とは」
- 神戸市「いくらまでの収入なら住民税(市県民税)が課税されませんか?」
- 大阪府「令和8年度税制改正の概要」
- 総務省「個人住民税」
- 厚生労働省「高額療養費制度について」
- 大阪市「介護保険料の減免及び軽減について」
- 日本年金機構「国民年金保険料の免除制度・納付猶予制度」
- NHK「受信料免除の対象となる方について」
- こども家庭庁「幼児教育・保育の無償化」
- 文部科学省「高等教育の修学支援新制度」
鶴田 綾