

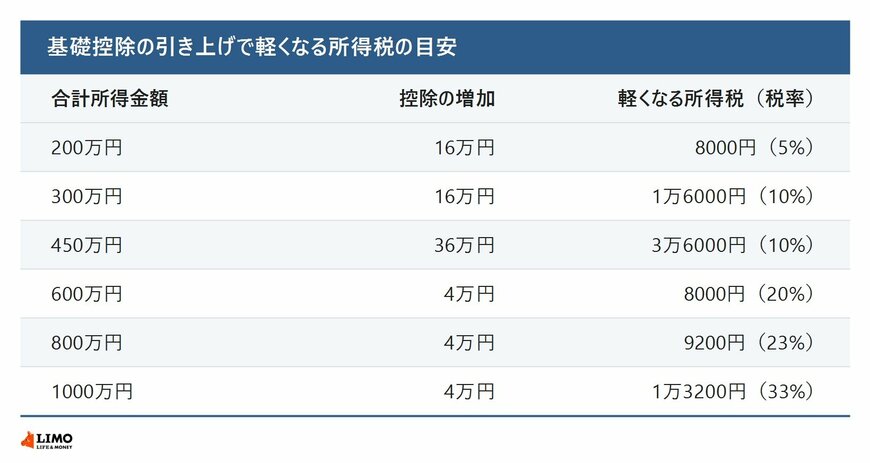
4. 所得税の軽減の目安は、合計所得450万円の人で税率10%なら3万6000円。令和10年分以後はまた変わる
基礎控除の増え方に所得税の税率をかけると、軽くなる所得税の目安になります(LIMO編集部の計算、復興特別所得税は含まない)。所得税の税率は、課税される所得金額が194万9000円までは5%、329万9000円までは10%、694万9000円までは20%、899万9000円までは23%、1799万9000円までは33%です。
- 合計所得300万円:控除16万円増、税率10%なら1万6000円
- 合計所得450万円:控除36万円増、税率10%なら3万6000円、20%なら7万2000円
- 合計所得600万円:控除4万円増、税率20%なら8000円
- 合計所得200万円:控除16万円増、税率5%なら8000円
- 合計所得800万円:控除4万円増、税率23%なら9200円
- 合計所得1000万円:控除4万円増、税率33%なら1万3200円
4.1 令和10年分以後の基礎控除
国税庁の表では、令和10年分以後の基礎控除は、合計所得132万円以下で99万円、132万円超2350万円以下で62万円とされています。令和8年分・令和9年分の104万円は、その後また変わる予定です。
4.2 家族の所得の基準も変わる
国税庁によると、扶養親族や配偶者控除の対象になる配偶者の合計所得金額の基準は、令和8年分から62万円以下(令和7年分は58万円以下)になりました。給与だけの場合は、給与収入136万円以下(令和7年分は123万円以下)です。配偶者特別控除の対象は、配偶者の合計所得62万円超133万円以下です。家内労働者などの必要経費の最低保障額も、65万円から69万円に引き上げられました。
5. まとめにかえて
令和8年分の基礎控除は、合計所得489万円以下で104万円、655万円超2350万円以下で62万円に引き上げられました。改正は令和8年12月1日施行で、会社員は12月の年末調整で1年分がまとめて精算されます。
12月の給与明細で年末調整の結果を確かめ、配偶者や子の扶養が変わる場合は申告書の書き直しも検討しましょう。詳しくは勤務先や税務署に確認してください。
※LIMOでは、個別の相談・お問い合わせにはお答えできません。

参考資料
村岸 理美


