


年末調整の時期になると、12月の給与明細で還付金額を確認する人も多いでしょう。令和8年分は、基礎控除の引き上げが12月の年末調整でまとめて反映されるため、例年より戻る金額が変わる人もいます。
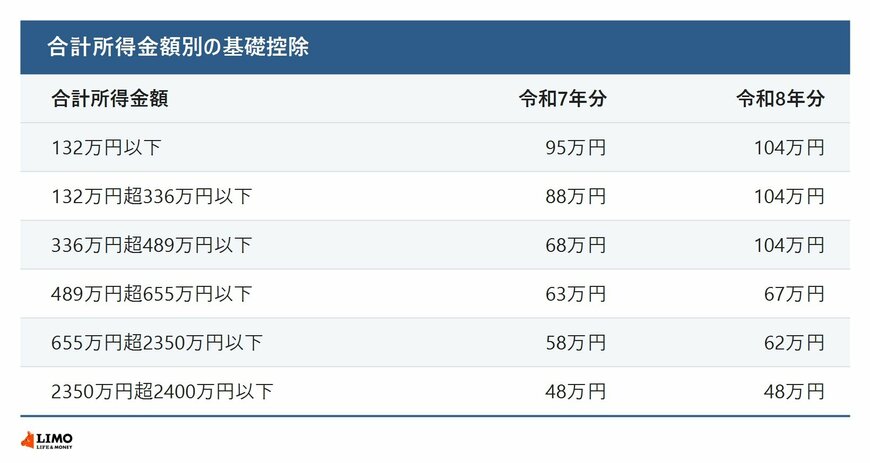
国税庁によると、令和8年分の基礎控除は、合計所得金額が489万円以下の人で104万円です。令和7年分の95万円〜68万円から引き上げられました。655万円を超え2350万円以下の人も、58万円から62万円に上がります。この改正は令和8年12月1日に施行されます。
この記事では、令和8年分の基礎控除の金額を所得別に確認し、12月の年末調整でどう反映されるのかを国税庁の資料で整理します。
1. 令和8年分の基礎控除は最大104万円へ!所得別の金額をチェック
まずは、令和8年分の基礎控除の金額がどう変わるのかを確認しましょう。「基礎控除」とは、所得税を計算する際に、所得(収入から経費などを引いた儲け)から無条件で差し引くことができる一定の金額のことです。控除額が大きいほど、税金がかかる対象の金額が減るため、結果として支払う税金が安くなります。
1.1 合計所得金額別の基礎控除
国税庁の「No.1199 基礎控除」によると、納税者本人の合計所得金額に応じた基礎控除は次のとおりです(カッコ内は令和7年分)。
- 132万円以下:104万円(95万円)
- 132万円超336万円以下:104万円(88万円)
- 336万円超489万円以下:104万円(68万円)
- 489万円超655万円以下:67万円(63万円)
- 655万円超2350万円以下:62万円(58万円)
- 2350万円超2400万円以下:48万円(48万円)
今回の改正でとくに注目したいのは、合計所得が489万円以下の人です。令和7年分までは所得に応じて段階的に金額が分かれていましたが、令和8年分からは489万円以下の人は一律で「104万円」にそろえられました。たとえば、合計所得が336万円超489万円以下の人は、68万円から104万円へと最大で36万円もの引き上げとなります。
なお、合計所得が2400万円を超える高所得者の場合は段階的に控除額が減少し、2500万円を超えると基礎控除は0円になります。この仕組み自体はこれまでと変わりません。
令和6年分以前の基礎控除は、合計所得2400万円以下なら一律48万円でした。令和元年分以前は、所得にかかわらず一律38万円でした。根拠となる法令は、所得税法第86条と租税特別措置法第41条の16の2です。2年で大きく変わったことになります。


