

4. 青色申告特別控除は最高65万円。複式簿記で記帳し、期限内にe-Taxで申告するなどが要件
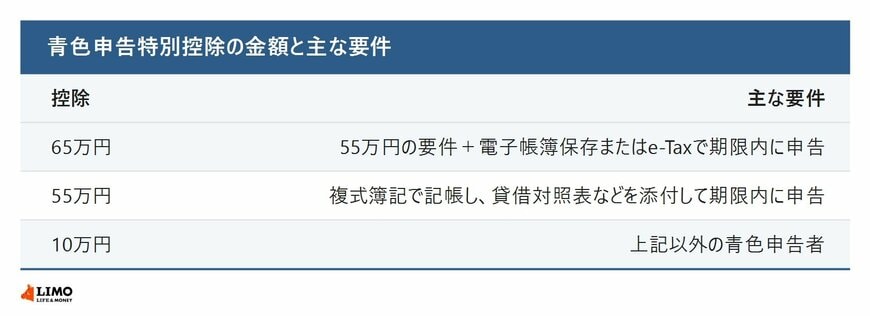
国税庁の「No.2072 青色申告特別控除」によると、青色申告者は、所得金額から55万円(一定の要件を満たす場合は65万円)または10万円を差し引けます。
不動産所得と事業所得の金額の合計が55万円より少ない場合は、その合計額が控除の限度です。控除は、不動産所得の金額、事業所得の金額の順に差し引きます。現金主義による所得計算の特例は、前々年の事業所得と不動産所得の合計が300万円以下の青色申告者が、届出をして選べる特例です。
4.1 55万円・65万円の控除の要件
- 不動産所得または事業所得を生ずべき事業を営んでいること
- 正規の簿記の原則(一般的には複式簿記)で記帳していること
- 貸借対照表と損益計算書などを確定申告書に添付し、期限(翌年3月15日)までに提出すること
- 65万円は、上記に加えて、電子帳簿保存を行っているか、確定申告書などを期限までにe-Taxで送信すること
4.2 控除65万円で軽くなる所得税の目安
控除額に所得税の税率をかけると、軽くなる所得税の目安になります。65万円の控除なら、税率5%で3万2500円、10%で6万5000円、20%で13万円です(LIMO編集部の計算、復興特別所得税は含まない)。同じく税率10%なら、55万円の控除で5万5000円、10万円の控除で1万円です。令和4年1月1日から、帳簿書類を電子データのまま保存する場合の税務署長の事前承認は不要になっています。所得税の税率は、課税される所得金額に応じて5%から45%の7段階で、国税庁の「No.2260 所得税の税率」で確認できます。
5. まとめにかえて
開業届は、事業を始めた年分の確定申告期限までに出し、e-Taxなら本人確認書類の添付は不要です。青色申告の承認申請書は原則3月15日まで、1月16日以後に始めた人は開業から2か月以内です。
青色申告特別控除は最高65万円で、記帳や申告方法の要件があります。開業したら、開業届と青色申告の承認申請書を一緒に準備しましょう。必要な届出は事業の内容で変わるため、詳しくは税務署に確認してください。
※LIMOでは、個別の相談・お問い合わせにはお答えできません。

参考資料
- 国税庁「A1-5 個人事業の開業届出・廃業届出等手続」
- 国税庁「No.2090 新たに事業を始めたときの届出など」
- 国税庁「No.2072 青色申告特別控除」
- 国税庁「No.2260 所得税の税率」
- 国税庁「75 万円の⻘⾊申告特別控除」
村岸 理美


