
住宅ローンが残ったまま早期退職を考えるとき、気になるのは「収入が止まった後、手元の資金は何カ月もつのか」ではないでしょうか。返済は続く一方で、繰上返済して完済すると、今度は手元の資金が薄くなります。
保険の手続きやマネーセミナーの運営を支えていた頃から、住宅ローンの返し方は、貯蓄や保険と並べて考えるテーマだと感じてきました。ここでは、50代の住宅ローン残債と貯蓄の平均をもとに、収入がない期間の手元資金を、返し続ける場合と全額繰上返済する場合で試算します。数字は平均値を組み合わせた目安で、世帯ごとの収入や返済条件によって変わります。
試算は、2025年平均の統計と、年0.75%・残り15年という仮定にもとづきます。金額には「約」を付けて示します。
※住宅ローンの残債と貯蓄は、総務省統計局「家計調査(貯蓄・負債編)2025年(令和7年)平均結果」の、二人以上世帯のうち負債のある世帯の、世帯主50〜59歳の平均です。生活費は、同「家計調査(家計収支編)2025年平均」の二人以上世帯・世帯主50〜59歳の消費支出(月約36.8万円)です。
1. 住宅ローン残債は50代の平均で約1246万円、貯蓄は約1376万円。全額繰上返済すると手元は約130万円
総務省統計局「家計調査」2025年平均によると、住宅・土地のための負債が残る世帯の平均は次のとおりです(二人以上世帯・世帯主の年齢別)。
- 【50〜59歳】残債の平均は約1246万円、貯蓄の平均は約1376万円
- 【40〜49歳】残債の平均は約2078万円、貯蓄の平均は約1304万円
50代の平均では、貯蓄が残債をわずかに上回ります。全額を繰上返済すると、手元に残るのは約130万円です。一方、40代の平均では残債が貯蓄を約774万円上回り、貯蓄だけでは完済できません。
平均は、残債や貯蓄が大きい世帯に引き上げられます。ご自身の残債と貯蓄が平均と同じとは限らない点に注意しましょう。
2. 住宅ローンが残ったまま早期退職すると手元資金は何カ月もつ?返し続けて約31カ月、全額繰上返済で約3.5カ月
早期退職で収入が減っても、住宅ローンの返済額は、返済方法を変更しない限り変わりません。選択肢は、貯蓄を残して返し続ける場合と、貯蓄で全額繰上返済する場合の2つです。
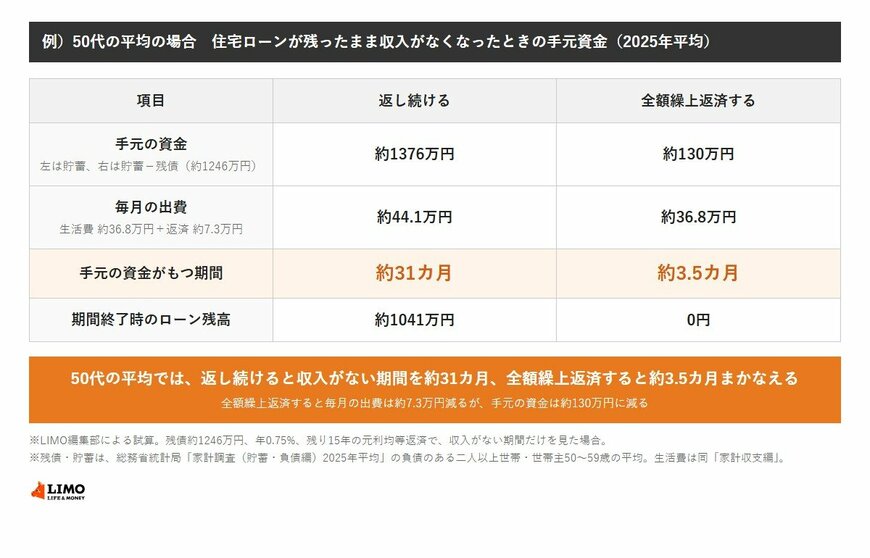
収入がない期間の出費は、返し続ける場合、生活費の約36.8万円に毎月の返済約7.3万円が加わり、月約44.1万円です。全額繰上返済すると返済がなくなり、月約36.8万円です。
- 【返し続ける】貯蓄約1376万円 ÷ 月約44.1万円 = 約31カ月(約2年7カ月)
- 【全額繰上返済する】手元約130万円 ÷ 月約36.8万円 = 約3.5カ月
※試算の前提:残債約1246万円、年0.75%、残り15年の元利均等返済(毎月の返済は約7.3万円)。年0.75%は、住宅金融支援機構「住宅ローン利用者の実態調査(2026年1月調査)」で最も多かった借入金利「年0.5%超〜年1.0%以下」の中間です。収入がない期間だけを見ており、収入や保険、医療費、税の変化は含みません。
例)50代の平均の場合 住宅ローンが残ったまま収入がなくなったときの手元資金(2025年平均)1/1
出所:総務省統計局「家計調査報告〔貯蓄・負債編〕2025年平均結果の概要」、同〔家計収支編〕をもとにLIMO編集部作成
全額繰上返済すると、月々の出費は返済分の約7.3万円減ります。その代わり、手元の資金は約3.5カ月分まで減ります。
ただし、返し続けた場合も、約31カ月後にはローン残高が約1041万円残る計算です。手元資金の月数は、あくまで現金が何カ月もつかの目安です。
50代の平均では、全額繰上返済で手元は約130万円、返し続ければ収入がない期間を約31カ月まかなえるという違いが出ました。どちらが合うかは、収入の見通しと生活費によって変わります。
まずは、ご自身の住宅ローンの残高と毎月の返済額、手元の貯蓄、月の生活費を書き出し、同じ式で何カ月もつかを確かめてみてください。残高や返済額は、借入先の返済予定表や残高の通知で確認できます。
ここからは、退職後の住宅ローン控除の考え方と、返済が苦しくなったときの相談先、元FP会社職員の視点での検証を見ていきます。