
個人向け国債の11月募集分の利率が、6日に財務省から発表されました。固定5年は年2.17%と、10月募集分の年2.39%より低くなっています。
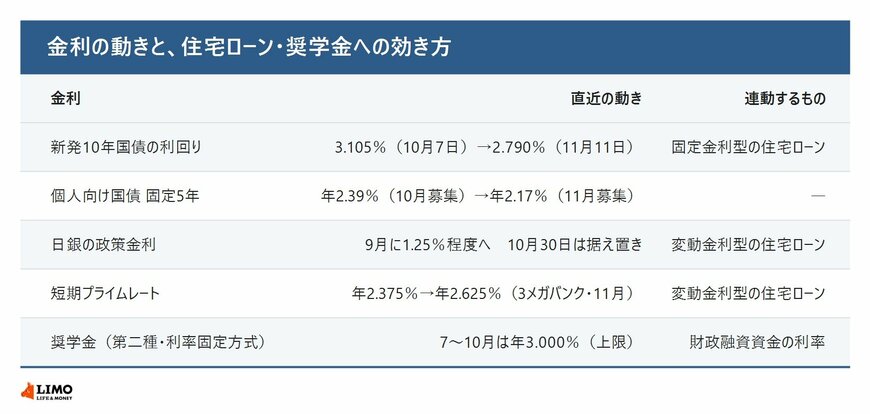
もとになる市場の金利も、10月から下がっています。長期金利の代表的な指標とされる新発10年国債の利回りは、10月7日の3.105%から11月6日には2.635%まで下がり、11月11日は2.790%でした。
年末調整や冬のボーナスを前に、家計のお金の流れを見直す人もいる時期です。長期金利が下がったり上がったりするなかで、住宅ローンや奨学金の返済にどう影響するのか、気になる人もいるでしょう。
本記事では、今回下がった金利が何なのかを整理し、住宅ローンと奨学金の金利がどんなときに下がるのかを、一次資料の数字で確かめます。記事後半では、「日銀が政策金利を据え置いた場合」と「長期金利が下がった場合」で、何が変わるのかも整理します。
1. 大きく動いているのは「長期金利」、日銀の政策金利は1.25%程度のまま
ひとくちに金利といっても、期間の短い金利と長い金利があります。この1か月ほどで大きく動いたのは、10年国債の利回りに代表される「長期金利」です。
金利の動きと、住宅ローン・奨学金への効き方1/2
出所:日本相互証券「主要年限レート(長期金利等)」、財務省「個人向け国債の発行条件」、日本銀行「当面の金融政策運営について」「長・短期プライムレート(主要行)の推移」、三菱UFJ銀行・三井住友銀行・みずほ銀行「短期プライムレート」、日本学生支援機構「貸与利率の推移」をもとにLIMO編集部作成
新発10年国債の利回りは、10月7日の3.105%をピークに下がり始め、10月30日は2.755%、11月6日には2.635%まで下がりました。その後は再び上昇し、11月11日は2.790%です。
10月7日より0.315ポイント低い水準ですが、11月6日からの3営業日で0.155ポイント上がっています。
個人向け国債の利率も、この動きに沿って下がりました。11月募集分は固定5年が年2.17%、固定3年が年1.94%、変動10年の初回が年1.85%で、いずれも10月募集分(年2.39%、年2.07%、年2.05%)を下回っています。
一方、期間の短い金利のもとになる日本銀行の政策金利は、下がっていません。日銀は9月18日の金融政策決定会合で、無担保コールレート(オーバーナイト物)を「1.25%程度」で推移するよう促すと決め、9月24日から適用しました。
10月30日の会合では、この1.25%程度を据え置いています。賛成8・反対1で、反対した委員は1.5%程度への引き上げを提案しましたが、否決されました。
つまり、いま起きているのは「長期金利は大きく動いているが、日銀の政策金利は据え置き」という状態です。住宅ローンや奨学金のどれが下がるかは、それぞれがどちらの金利と結びついているかで決まります。
2. 住宅ローンの固定金利は長期金利、変動金利は日銀の政策金利で動く
住宅ローンには大きく分けて、返済の途中で金利が変わる「変動金利型」と、決めた期間は金利が変わらない「固定金利型」があります。どちらの金利が下がるかは、結びついている金利が違うため、別々に考える必要があります。
2.1 固定金利型は、長期金利が下がると新しく借りる人の金利が下がりやすい
一般に、固定金利型の住宅ローンの金利は、10年国債の利回りなどの長期金利の動きを受けて決まります。長期金利がはっきり下がれば、これから借りる人や借り換える人の金利は下がりやすくなり、上がれば上がりやすくなります。
ただし、反映されるまでには時間差があります。全期間固定のフラット35(借入期間21年以上35年以下・融資率9割以下)の最低金利は、9月が年3.46%、11月は年3.81%でした。11月分の金利は11月2日に公表されたもので、そのあとの長期金利の動きが、12月以降の金利にどう表れるかを見ていくことになります。
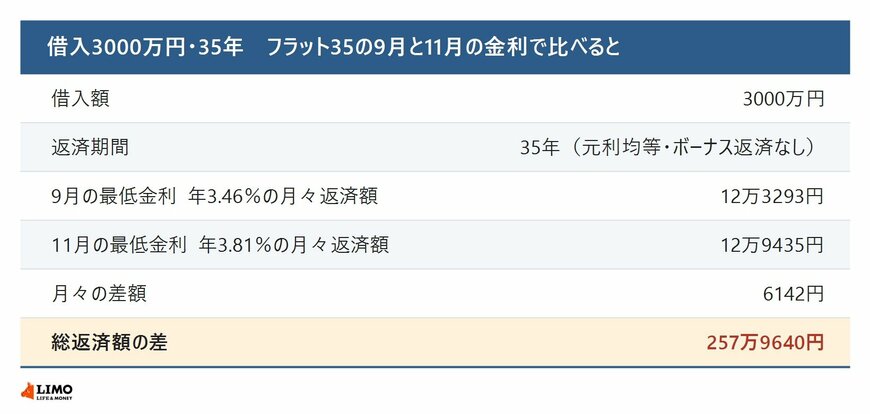
この2か月の金利の違いが返済額にどう表れるかを、借入額3000万円・返済期間35年で比べました(編集部の試算・元利均等返済・ボーナス返済なし)。
借入3000万円・35年 フラット35の9月と11月の金利で比べると2/2
出所:住宅金融支援機構「フラット35 金利推移」「最新の金利情報」をもとにLIMO編集部試算
- 9月の最低金利(年3.46%)の月々返済額:12万3293円
- 11月の最低金利(年3.81%)の月々返済額:12万9435円
- 月々の差額:6142円
- 35年間の総返済額の差:257万9640円
※元利均等返済
金利が0.35%上がったことで、月々の返済額は6142円、35年間の総返済額は257万円あまり多くなります。反対に、この先フラット35の金利が9月の水準まで下がれば、同じだけ返済額は軽くなります。
どう動くかは、12月以降に公表される金利を見ていく必要があります。すでに固定金利型で借りている人は、固定期間中は金利が変わらないため、長期金利が動いても返済額は変わりません。
2.2 変動金利型は、日銀が利下げしないと下がりにくい
変動金利型の金利は、一般に、短期プライムレートなどの短期金利を基準に決まります。日銀の集計では、主要行の短期プライムレート(最頻値)は8月3日から年2.375%でした。9月の日銀の利上げのあと、三菱UFJ銀行とみずほ銀行は11月2日から、三井住友銀行は11月9日から、短期プライムレートを年2.625%に引き上げています。
長期金利が10月の水準より低いなかでも、変動金利のもとになる金利は上がっているということです。
短期金利のもとになるのは日銀の政策金利です。日銀が政策金利を据え置いても、変動金利は「新たな利上げで上がることがなくなる」だけで、下がるわけではありません。変動金利が下がるには、日銀が政策金利を引き下げる必要があります。