

2. 保険料は「前年の所得」で決まる。何が所得に含まれる?
75歳以上の方が加入する後期高齢者医療制度の保険料は、全員が負担する「均等割額」と、前年の所得に応じた「所得割額」を合わせて計算されます。
2.1 保険料計算のもととなる所得に含まれるもの
東京都後期高齢者医療広域連合によると、「保険料計算のもととなる所得金額」に含まれる主な所得には、次のようなものがあります。
- 公的年金等所得額
- 雑所得額(生命保険契約等に基づく年金など)
- 給与所得額、不動産所得額など
- 上場株式等に係る譲渡所得等の金額、配当所得等の金額(申告したもの)
2.2 退職所得や非課税所得は含まれない
一方で、「保険料計算のもととなる所得金額」には、退職所得や、遺族年金・障害者年金などの非課税所得は含まれません。また、利子所得のうち源泉分離課税で完結するものも含まれません。
つまり、老後資金を取り崩したお金が「所得」として扱われるかどうか、扱われる場合にどの種類の所得になるかによって、保険料に影響するかどうかが分かれます。なお、国民健康保険料の計算方法は市区町村によって異なるため、詳しくは住んでいる市区町村で確認しましょう。
3. 【比較】老後資金2000万円、取り崩し方で税金と保険料はどう変わる?
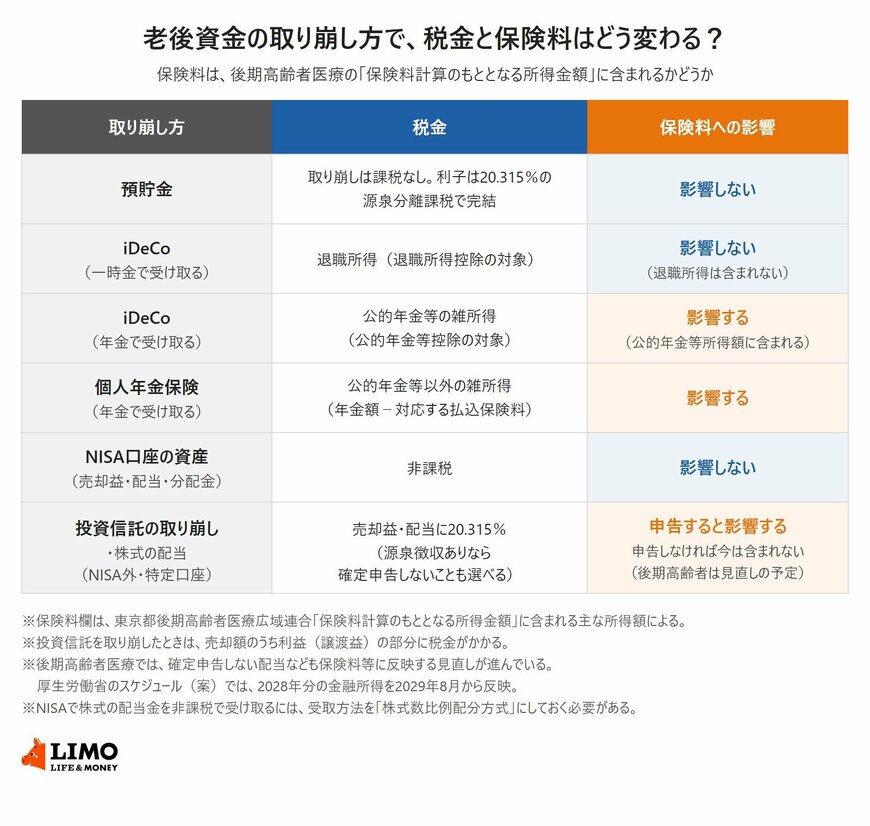
では、老後資金を取り崩す方法ごとに、税金と保険料への影響を比べてみましょう。
老後資金の取り崩し方で、税金と保険料はどう変わる?3/3
出所:東京都後期高齢者医療広域連合「保険料の決め方・賦課」、国税庁「No.1310 利息を受け取ったとき(利子所得)」、iDeCo公式サイト「iDeCoのメリット」などをもとにLIMO編集部作成
3.1 預貯金:取り崩しても保険料に影響しない
預貯金を引き出して使うのは、自分のお金を取り崩すだけなので、税金はかかりません。国税庁によると、預貯金の利子は、受け取るときに20.315%(所得税・復興特別所得税15.315%、地方税5%)が源泉徴収され、納税が完結する源泉分離課税の対象です。そのため、保険料計算のもととなる所得には含まれません。
3.2 iDeCo:一時金なら影響しない、年金なら影響する
iDeCoは、年金か一時金かで受取方法を選べます。iDeCo公式サイトによると、年金として受け取る場合は「公的年金等控除」、一時金の場合は「退職所得控除」の対象となります。
一時金で受け取ると退職所得になり、保険料計算のもととなる所得には含まれません。一方、年金で受け取ると公的年金等の雑所得として、公的年金と合わせて所得が計算されるため、保険料に影響します。
3.3 個人年金保険:年金で受け取ると影響する
国税庁によると、保険料の負担者と年金の受取人が同じ個人年金保険の年金は、公的年金等以外の雑所得として課税されます。雑所得の金額は、受け取った年金額から、それに対応する払込保険料を差し引いた金額です。
生命保険契約等に基づく年金の雑所得は、保険料計算のもととなる所得に含まれるため、保険料に影響します。
3.4 NISA:売却益も配当も非課税で、影響しない
NISA口座で保有する投資信託を取り崩したときの売却益や、受け取った配当・分配金は非課税です。厚生労働省の資料でも、非課税のNISAは金融所得を保険料に反映する見直しの対象外とされています。
なお、NISAで株式の配当金を非課税で受け取るには、配当金の受取方法を「株式数比例配分方式」にしておく必要があります。
3.5 NISA外の投資信託・株式の配当:確定申告すると影響する
特定口座などNISA以外で保有する投資信託を取り崩したときは、売却額のうち利益(譲渡益)の部分に、20.315%の税金がかかります。株式の配当も同じく20.315%です。源泉徴収ありの特定口座であれば、確定申告をしないことも選べます。
厚生労働省の資料によると、源泉徴収で課税関係を終わらせた(確定申告をしない)配当や譲渡益は、今は保険料の計算に勘案されません。一方、確定申告をした場合は勘案されます。投資信託を定額で取り崩す場合も、NISA外であれば、申告するかどうかで保険料への影響が変わります。


