

厚生労働省の資料によると、会社員などが受け取る厚生年金(国民年金を含む)の平均月額は15万289円、国民年金の平均月額は5万9310円です。公的年金だけで足りない分は、自分で準備した老後資金を取り崩して補うことになります。
老後資金は、預貯金のほか、iDeCo、個人年金保険、NISA、特定口座の投資信託や株式など、さまざまな形で準備できます。ただし、同じ金額を取り崩す場合でも、どの形で準備したかによって、税金や後期高齢者医療・国民健康保険の保険料に影響するかどうかが変わります。「2000万円を貯めたけれど、取り崩すと保険料が上がることはあるの?」と気になる方もいるのではないでしょうか。
この記事では、公的年金の平均月額を確認したうえで、老後資金の取り崩し方ごとに、税金と保険料への影響を比べます。これから老後に向けて資産形成をする方は、どの形で準備するかを考える参考にしてみてください。
1. 公的年金の平均月額は、厚生年金15万289円、国民年金5万9310円
まずは、公的年金の仕組みと平均月額を確認しておきましょう。
1.1 国民年金と厚生年金の2階建て
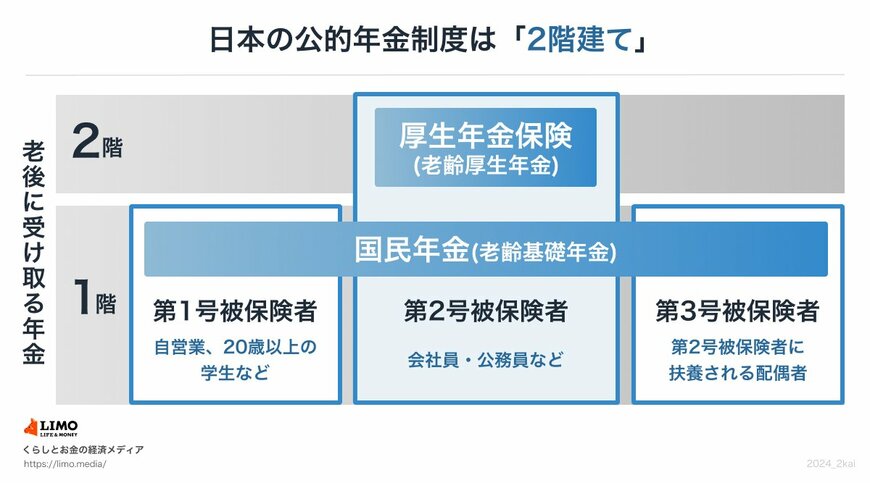
日本の公的年金は、「国民年金(基礎年金)」と「厚生年金」の2階建てです。国民年金は、原則として日本に住む20歳以上60歳未満のすべての人が加入します。厚生年金は、会社員や公務員などが国民年金に上乗せして加入する年金です。
国民年金の保険料は全員一律のため、受け取る年金額に大きな差は出にくい一方、厚生年金は現役時代の収入や加入期間によって、受け取る年金額に個人差が出ます。
1.2 厚生年金・国民年金の平均月額
厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」によると、平均年金月額は次のとおりです。厚生年金保険(第1号)の金額には、国民年金(基礎年金)の月額部分も含まれています。
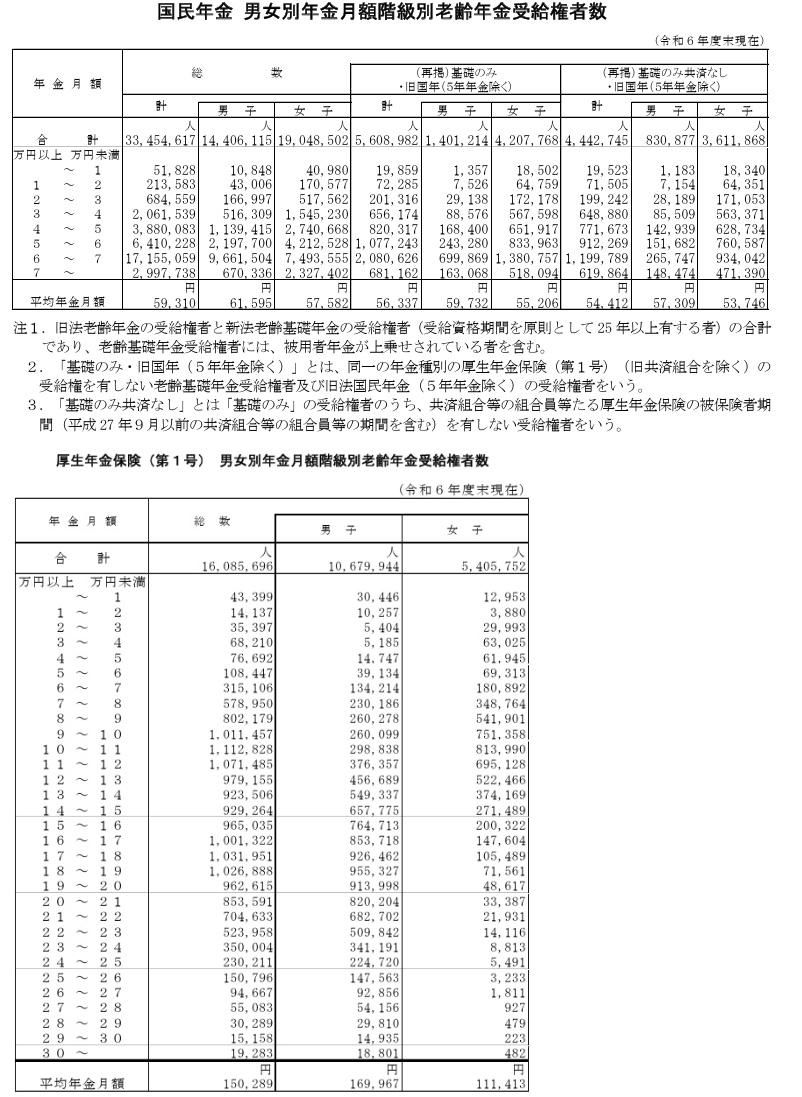
- 厚生年金(国民年金を含む):全体15万289円、男性16万9967円、女性11万1413円
- 国民年金:全体5万9310円、男性6万1595円、女性5万7582円
公的年金だけで生活費をまかなえない場合は、その差額を老後資金の取り崩しで補うことになります。たとえば、2000万円を20年かけて取り崩すなら、1年あたり100万円、1か月あたり約8万3000円の計算です。


