3. 持ち家の火災補償、加入している割合は? 内閣府試算で82%
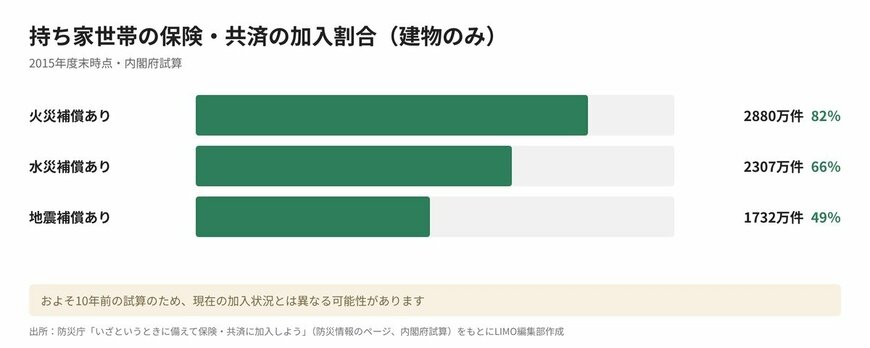
防災庁の防災情報のページ「いざというときに備えて保険・共済に加入しよう」には、持ち家世帯の保険・共済の加入件数と割合についての内閣府の試算(建物のみ、2015年度末時点)が掲載されています。
- 火災補償あり:2880万件(82%)
- 水災補償あり:2307万件(66%)
- 地震補償あり:1732万件(49%)
火災補償がある割合は82%で、水災補償は66%、地震補償は49%でした。火災には備えていても、水災や地震までは補償に含めていない持ち家も少なくないことがうかがえます。
この試算は2015年度末時点のもので、およそ10年前のデータです。ただ、持ち家世帯を対象に、共済も含めて火災補償の加入割合をまとめた公的な試算としては、筆者が確認した範囲(2026年11月時点)ではこの数値が最新です。現在の加入状況とは異なる可能性がある点に注意してください。
より新しい数値としては、損害保険料率算出機構の統計があります。こちらは持ち家世帯ではなく火災保険(住宅物件)の契約件数を母数とした数値で、共済は含みません。
- 地震保険付帯率(2025年度):70.8%(前年度より0.4ポイント増、2003年度以降23年連続の増加)
- 水災補償付帯率(2024年度):61.8%(2020年度の66.6%から毎年低下)
地震保険付帯率は、その年度に契約された火災保険のうち、地震保険を付けた契約の割合です。水災補償付帯率は、年度末時点で有効な火災保険契約のうち、水災を補償している契約の割合です。地震保険を付ける契約が増える一方で、水災を補償している契約の割合は下がっています。
その後、保険料のもとになる数値も見直されてきました。損害保険料率算出機構は2023年6月28日に「火災保険参考純率 改定のご案内」を公表し、住宅総合保険の参考純率を全国平均で13.0%引き上げることや、水災に関する料率を地域のリスクに応じて5区分に細分化することを示しています。参考純率は各社の保険料そのものではなく、実際の改定率は保険会社や商品によって異なる点に注意が必要です。
加入している場合でも、契約した当時から家族構成や住まいの状況が変わっていないでしょうか。補償の対象が建物だけなのか家財も含むのか、保険金額はいくらなのかを、証券で確かめておくと安心です。