

4. 個人で事業を始めたときの主な届出は、開業届・青色申告承認申請書・消費税の届出など
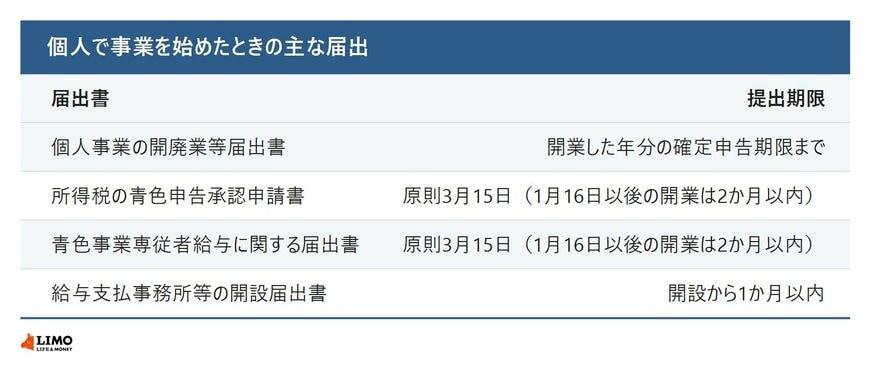
国税庁の「No.2090 新たに事業を始めたときの届出など」では、個人が事業を始めたときの所得税、源泉所得税、消費税に関する届出書と提出期限が整理されています。
- 個人事業の開廃業等届出書:事業の開始等の事実があった日の属する年分の確定申告期限まで
- 所得税の青色申告承認申請書:原則として青色申告をしようとする年の3月15日まで(1月16日以後に開業した場合は開始から2か月以内)
- 給与支払事務所等の開設届出書:人を雇って給与を払う事務所を開設した日から1か月以内
- 青色事業専従者給与に関する届出書:家族に払う給与を必要経費にしたい年の3月15日まで(1月16日以後に開業した場合などは2か月以内)
- 源泉所得税の納期の特例の承認に関する申請書:給与の支給人員が常時10人未満なら、源泉徴収した所得税を年2回にまとめて納付できる。随時提出
- 適格請求書発行事業者の登録申請書:免税事業者は、登録希望日を記載して提出
消費税についても、課税事業者を選ぶ場合や簡易課税制度を選ぶ場合の届出書があります。課税期間の短縮を選ぶ届出もあり、いずれも原則として適用を受けたい課税期間の初日の前日までに提出します。事業を始めた課税期間から適用を受けたい場合は、その課税期間中に出せば間に合います。住所地ではなく事業所の所在地を納税地にしたい場合は、申出書を出せば変更できます。どの届出が必要かは、事業の内容や人を雇うかどうかで変わります。
5. まとめにかえて
本業がフリーランスの人は209万人で、有業者の3.1%です。フリーランス法では、業務委託を受ける従業員のいない事業者がフリーランスとされ、発注する事業者には取引条件の明示や60日以内の支払いが義務づけられています。
フリーランスとして働き始めたら、税金では個人で事業を始めた人として、開業届や確定申告の準備が必要です。必要な届出は、国税庁の案内や税務署で確かめてください。取引のトラブルは、公正取引委員会などの相談窓口に相談できます。困ったときに一人で抱え込まないことも大切です。
※LIMOでは、個別の相談・お問い合わせにはお答えできません。
参考資料
村岸 理美


