

3. 【おひとりさまの貯蓄を見直す】取り崩すと何年もつ?手元の貯蓄で暮らせる期間を確かめる
貯蓄は、ためるだけでなく、いざというときにどれだけ暮らしを支えられるかも大切です。平均の664万円を毎月取り崩した場合に、何年もつかを試算しました(利息は考えない)。平均の貯蓄でも安心とは言い切れない理由と、今日からできることを順にみていきます。
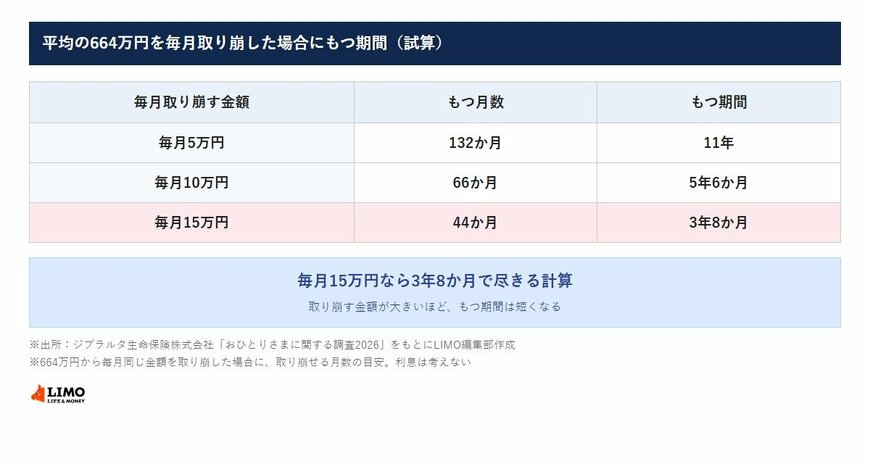
- 毎月5万円:11年(132か月)
- 毎月10万円:5年6か月(66か月)
- 毎月15万円:3年8か月(44か月)
仮に毎月15万円を取り崩すと、平均の664万円でも3年8か月ほどで尽きる計算です。ひとりで暮らしていると、家賃や食費、光熱費などを、自分ひとりの収入と貯蓄でまかなうことになります。取り崩す金額が大きいほど、もつ期間は短くなる点を押さえておきましょう。
この試算は、収入がまったくない場合を想定したものです。実際には年金や働いて得る収入もあるため、もつ期間はもっと長くなることもあります。貯蓄があるうちに取り崩すペースを決めておくと、急に残高が減って慌てることも少なくなるでしょう。
3.1 まず、手元の貯蓄が生活費の何か月分かを書き出す
毎月の生活費と貯蓄額を書き出し、何か月分の備えがあるかを数えてみましょう。収入が途絶えたときに、どれくらい持ちこたえられるかの目安になります。
貯蓄ゼロの人は「まず1か月分」から、平均に近い人は「何年分あるか」から考えると、次にすることが見えてきます。1か月の生活費は、家賃・食費・光熱費・通信費など、毎月必ず出ていくお金から数えると見当をつけやすくなります。
3.2 次に、給料日に先取りでためる
貯蓄ゼロから始めるなら、使った残りをためるより、給料が入ったときに先に分けておくほうが続けやすいでしょう。
2章の試算のように、毎月1万円でも続ければ積み上がっていくでしょう。給料日に自動で別の口座へ移す設定にしておけば、ためる手間もかかりません。ためた分は、生活費の口座と分けておくと使いすぎを防ぎやすくなります。
3.3 そして、もしものときの頼り先を決めておく
ひとりで暮らしていると、病気やけがで働けなくなったときに、家計を代わりに支える人がいないこともあります。勤め先の制度や加入している保険の内容を確かめ、誰に連絡するかも決めておくと安心でしょう。
通帳や保険証券の置き場所をメモにしておくのも一つの方法です。家族と離れて暮らしている場合は、近くに頼れる友人や知人がいるかも確かめておきたいところです。お金と人のつながりの両方を備えておくことが、ひとりの暮らしの支えになるでしょう。
4. まとめにかえて
おひとりさまの貯蓄は、平均が664万円である一方で、最も多い答えは「0万円(ない)」でした。平均は2022年から43万円減っています。物価が上がるなかで、おひとりさまの貯蓄にも少しずつゆとりがなくなっている様子がうかがえます。
あなた自身の貯蓄は、生活費の何か月分にあたるでしょうか。手元の数字を確かめるところから、ひとりの暮らしの備えを見直してみてはいかがでしょうか。ひとりの暮らしを守るのは、自分自身の備えです。
参考資料
宮野 茉莉子


