

退職や独立を機に国民健康保険へ加入すると、「思っていたより保険料が高い」と感じる方は少なくありません。筆者もFPとして家計相談を受けるなかで、会社員時代との負担の違いに驚くケースを見てきました。今回は、会社員の健康保険と国民健康保険の上限額を比較しながら、退職・独立前に知っておきたい保険料の仕組みを確認します。
1. 会社員の健康保険は標準報酬月額139万円が上限。東京支部なら本人負担は月6万8457.5円で、賞与は年573万円まで
まずは、協会けんぽに加入する会社員の健康保険料の上限を見ていきます。
1.1 保険料率と標準報酬月額の上限
協会けんぽ東京支部の令和8年度の健康保険料率は9.85%(令和8年3月分から)です。40〜64歳の人は介護保険料率1.62%が加わり、令和8年4月分からは子ども・子育て支援金率0.23%も加わります。保険料は、給与をもとに決まる標準報酬月額に料率をかけて計算し、会社と本人で半分ずつ負担します。
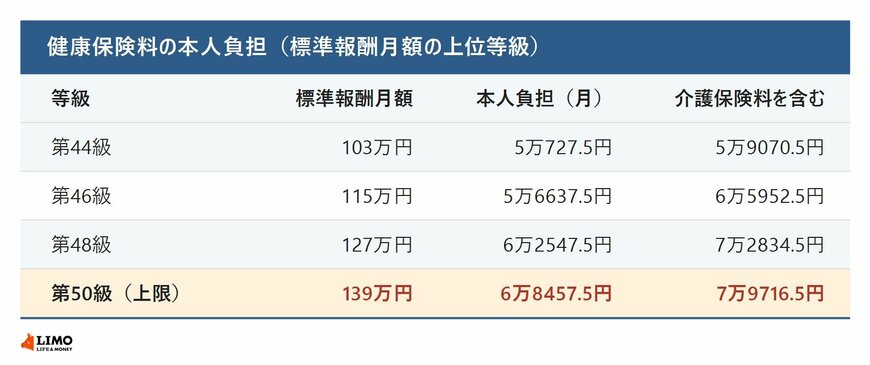
標準報酬月額の最も高い等級は第50級の139万円で、報酬月額が135万5000円以上の人はすべてこの等級になります。健康保険料の全額は月13万6915円、本人負担は6万8457.5円です。40〜64歳で介護保険料を含むと、本人負担は月7万9716.5円になります。
1.2 給与が上限を超えると保険料の割合は下がる
上限を超えると、給与がそれ以上増えても保険料は変わりません。本人負担の健康保険料(月6万8457.5円)を給与で割ると、月139万円の人は4.92%、月200万円の人は3.42%、月300万円の人は2.28%です(LIMO編集部の計算)。賞与の保険料も、標準賞与額の上限が年573万円(4月1日から翌年3月31日までの累計)と決められています。たとえば賞与が年1000万円でも、健康保険料の計算に使うのは573万円までで、本人負担は573万円×9.85%÷2で28万2202.5円です(LIMO編集部の計算)。子ども・子育て支援金も上限の等級では本人負担が月1598.5円で、それ以上は増えません。


