
クレカの限度額は30万円なのに、10万円ほどの旅行代の決済が通らなかった。そんなとき、「知らぬ間に使いすぎてしまった?」と不安になる方もいるかもしれません。実は、その場で使えるかどうかを決めるのは、限度額そのものではなく、クレカの「利用可能枠」です。限度額30万円のカードでも、月10万円使っていれば、引き落とし前に使えるのは約10万円です。
家計のやりくりを考えるときも、カードの明細で見るべきなのは限度額より利用可能枠の方です。ここでは、クレカの利用可能枠が限度額とどう違うのか、法律で決まっている限度額の上限とあわせて整理します。
仮に限度額30万円のカードで、1か月あたり5万円・10万円・15万円を使った場合に、引き落とし前の利用可能枠がいくら残るのかを試算します。あわせて、限度額の上限が年収からどう決まるのかも確かめます。
※平均給与487万円は、国税庁「令和7年分 民間給与実態統計調査」の1年を通じて勤務した給与所得者の平均給与です。生活維持費は割賦販売法施行規則の別表第二の額です。
1. クレカの利用可能枠とは?限度額から未払いの残高を引いた残り
クレカの利用可能枠は、限度額のうち、まだ支払いが済んでいない利用分を除いた残りの額です。日本クレジット協会「クレジットカードの基礎知識」でも、利用可能枠を超えての利用はできないため、利用明細で把握しておくよう案内しています。
- 【限度額】カード会社が審査で決めた、カードで買い物ができる額の上限
- 【未払いの残高】すでに使ったが、まだ口座から引き落とされていない分(分割払い・リボ払いの残りも含む)
- 【利用可能枠】限度額から未払いの残高を引いた、いま使える額
ただし、分割払いやリボ払いなどには、利用可能枠の中に別の上限(割賦枠)が設けられていることもあります。一括払いなら通る金額でも、分割払いを選ぶと通らない場合があります。
2. クレカの利用可能枠は月10万円の利用でいくら?引き落とし前は約10万円
クレカの利用可能枠は、引き落としの直前にいちばん小さくなります。仮に月末締め・翌月27日払いのカードなら、引き落としの前日には、前の月の利用分と今月の利用分のおよそ2か月分が未払いの残高として残るためです。
限度額30万円のカードで試算すると、次のとおりです。
- 【月5万円の利用】未払いの残高は最大で約10万円、利用可能枠は約20万円
- 【月10万円の利用】未払いの残高は最大で約20万円、利用可能枠は約10万円
- 【月15万円の利用】未払いの残高は最大で約30万円、利用可能枠はほぼ0円
※試算の前提:限度額30万円、月末締め・翌月27日払い、毎月同じ額を一括払いで利用し、分割払い・リボ払い・キャッシングの利用はなしとした場合。締め日・支払日はカード会社によって異なります。
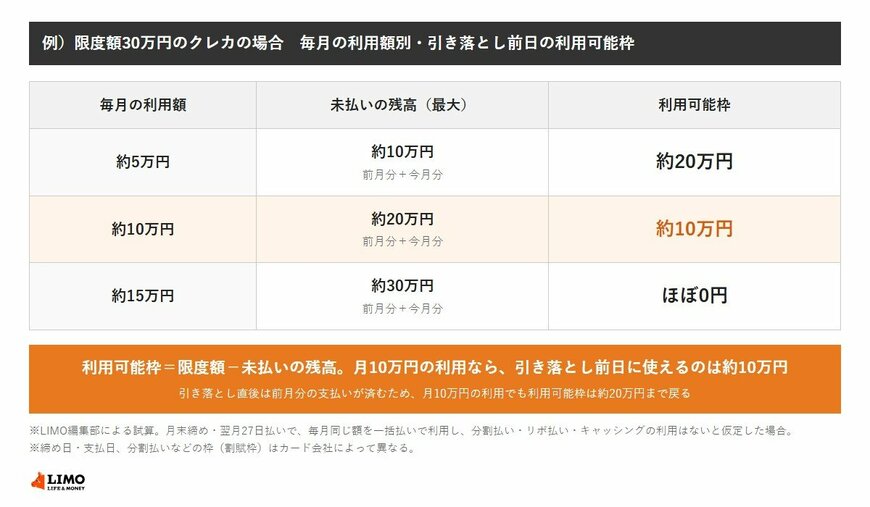
月10万円を使う方の場合、引き落としの直後なら利用可能枠は約20万円まで戻ります。同じカードでも、月のどの時期に決済するかで、使える額はおよそ2倍違います。