6. 積立の仕組みがない今でも、毎月1万円から申し込める
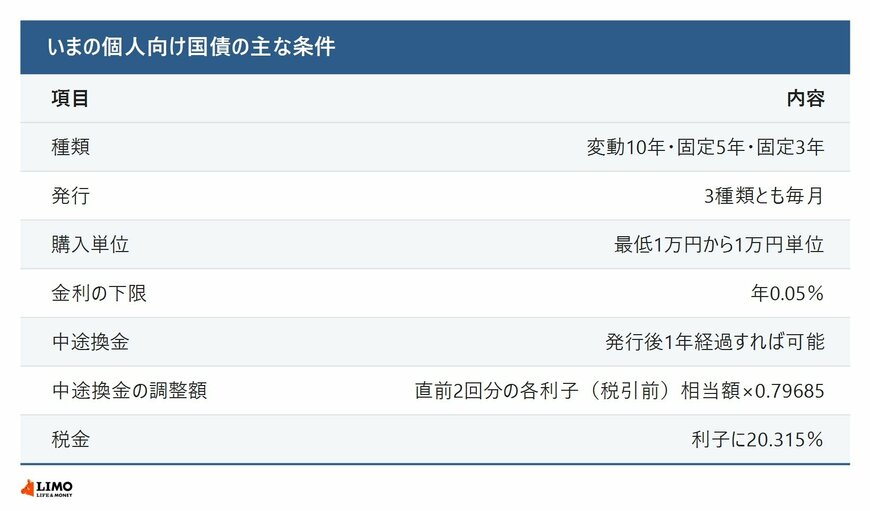
積立方式は検討項目に入っていませんが、いまの個人向け国債は3種類とも毎月発行されています。毎月の募集に合わせて自分で申し込めば、積立に近い形をつくることはできます。
たとえば固定5年を毎月1万円ずつ申し込めば、発行月と満期の異なる国債が毎月1本ずつ増えていきます。購入の時期をずらすことで、金利が上がる時期と下がる時期のどちらか一方に偏らずに済みます。
利率の決まり方はタイプで違い、固定3年・固定5年は購入時の利率のまま満期を迎え、変動10年だけが半年に1度利率を見直します。どのタイプも年0.05%の金利の下限があります。
発行から1年たてば、国の買い取りで中途換金ができます。換金額からは、直前2回分の各利子(税引前)相当額×0.79685が引かれる仕組みです。利子には20.315%の税金がかかり、NISAの対象ではありません。
7. 物価連動を望むなら、物価連動国債という選択肢も
アンケートで人気の高かった「元本が物価に連動する国債」は、個人向け国債のラインナップにはありません。ただ、国債としては「物価連動国債」がすでに発行されています。
物価連動国債は満期10年で、全国消費者物価指数(生鮮食品を除く総合指数)に連動して元金額が増減します。財務省は、この増減後の元金額を「想定元金額」と呼んでいます。利払いは年2回で、表面利率は発行時に固定され、利子の額は利払時の想定元金額に表面利率をかけて計算します。
2013年度(平成25年度)以降に発行されたものは、満期時の連動係数が1を下回っても、額面金額で償還される仕組み(フロア)があります。ただし利子にはこのフロアの効果はありません。最低額面金額は10万円です。
物価連動国債は入札で発行される国債で、毎月募集される個人向け国債とは発行の仕組みが違います。購入を考えるときは、取扱いの有無や購入単位を、口座のある金融機関で確かめておきましょう。
なお、個人向け国債は2026年12月募集分(2027年1月発行分)から、販売対象が一部の法人等(非営利法人、非上場法人等)にも広がり、商品名が「個人向け国債プラス」に変わります。3タイプの顔ぶれや、基本的な商品性はこれまでと同じです。
8. 記者の視点
アンケートを年代別に読むと、40代は「積立で続けやすく買える仕組み」、50代は「税制優遇」が、それぞれ最も多い答えでした。
物価連動型だけは40代・50代の男女すべてで1位で、世代や性別を問わず回答がそろっています。
財務省の検討項目のうち、20年債は40代以下の希望と重なります。
満期まで20年、30年かかる商品は、一般に、投資期間を長くとれる世代ほど使いやすい商品です。
一方、40代の積立、50代の税制優遇、そして40~50代の全区分で1位の物価連動は、いずれも今回の4項目の外にあり、今後の議論に加わるかどうかが焦点になりそうです。
個人向け国債の発行額は2026年10月に1.0兆円(前年同月比2.3倍)まで増えていますが、財務省の資料では家計部門の国債保有額は依然として低い水準にあるとされています。
現行の商品で少しずつ買いたい場合は、毎月の募集に合わせて1万円単位で申し込む方法があります。固定3年・固定5年・変動10年のどれを選ぶかは、毎月公表される利率と、お金を使う予定の時期をあわせて確認してください。
【免責事項】
本記事は情報の提供を目的としており、特定の金融商品の売買を助言・推奨するものではありません。アンケートの結果は財務省の資料に基づくもので、商品性の見直しの内容や時期は今後変わる可能性があります。投資の最終判断はご自身で行ってください。
参考資料
- 財務省「国の債務管理に関する研究会(議事要旨等)」
- 財務省「国の債務管理に関する研究会(第10回)議事要旨」
- 財務省「個人向け国債」
- 財務省「個人向け国債 発行スケジュール」
- 財務省「物価連動国債の商品設計」
高原 祥子