
5日、財務省は「国の債務管理に関する研究会」(第12回)で、個人向け国債の商品性の見直しと新商品の導入について「検討の方向性」を示しました。
複利型や満期20年などの商品の追加、最低1万円からの購入単位の引き下げ、発行後1年間は換金できない期間の短縮を検討するとしています。
この見直しの参考のひとつとなったとみられるのが、財務省が2025年12月に行った個人向けアンケートです。結果は2026年5月の研究会(第10回)で公表され、今回の資料にも改めて掲載されました。
アンケートを年代別に読むと、40代と50代で「こう変われば買いたい」という答えが入れ替わっています。40代は積立で買える仕組み、50代は税制優遇(NISAの対象化など)を挙げる人が多くなっていました。
冬のボーナスの使い道を考え始める時期でもあり、預け先の一つとして個人向け国債が気になっている人もいるでしょう。
本記事では、40~50代を中心にアンケートの数字を読み分け、新商品で人気の高かった「物価連動型」と、検討の方向性に入った「20年」への支持も確かめます。
記事後半では、財務省が示した見直しの方向性と、いまの個人向け国債で積立に近い買い方ができるかも整理します。
1. 金融商品の購入経験の有無で各5000人に聞いた調査
アンケートは財務省の委託によるインターネット調査で、2025年12月18日から22日に行われました。結果は2026年5月26日の研究会(第10回)の資料に掲載され、11月5日の第12回の資料でも再び紹介されています。
対象は、金融商品を買ったことがある人(購入経験者)5000人と、買ったことがない人(購入未経験者)5000人です。それぞれ男女・20~60代の10区分に500人ずつ割り当てています。ここでいう「経験者」は国債に限らず、金融商品を買ったことがある人を指します。
設問は2つあり、既存の個人向け国債がどう変われば買いたくなるか、どんな新商品なら買いたいかを、あてはまるものをすべて選ぶ形で聞いています。全体の上位は次のとおりです。
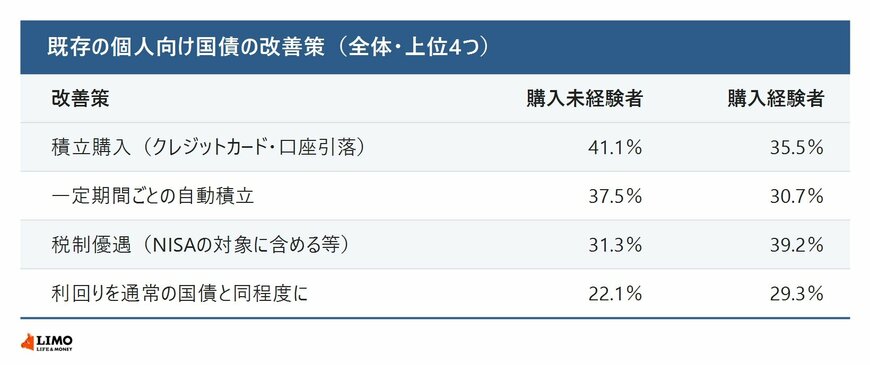
購入未経験者では、クレジットカードや口座引落による積立購入が41.1%で1位でした。購入経験者では、税制優遇が39.2%で1位です。財務省の資料も、税制優遇を除くと積立方式へのニーズが高いと整理しています。
一方、中途換金のルールの見直し(差し引かれる利息を少なくする、換金できない期間を短くする)を選んだ人は、購入経験の有無を問わず15~21%程度でした。
2. 40代は「積立」、50代は「税制優遇」が1位に
全体で上位に並んだ「積立購入」と「税制優遇」を、40代・50代の男女別、購入経験の有無別に並べると、年代で1位が入れ替わります。
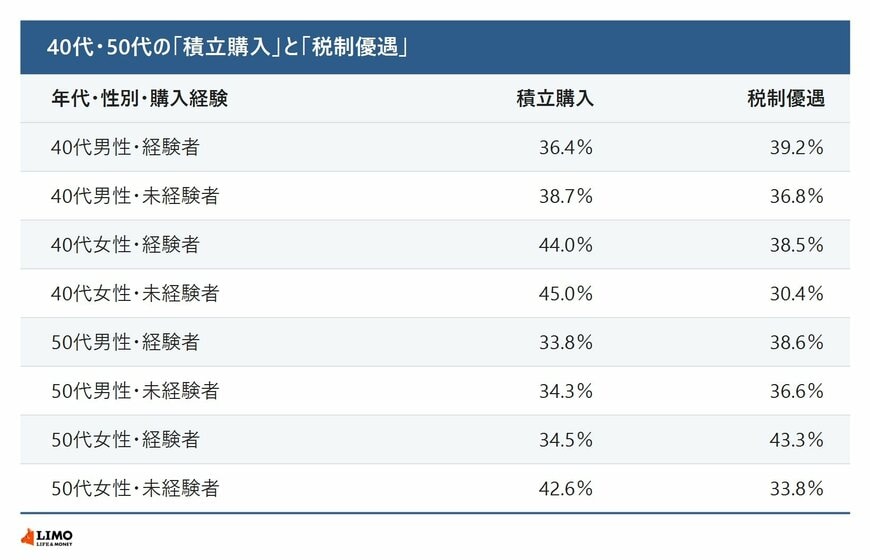
40代は4区分のうち3区分で積立購入が1位でした。税制優遇が上回ったのは、購入経験のある男性だけです。とくに女性は、購入経験者で44.0%、未経験者で45.0%と、経験の有無にかかわらず4割台半ばが積立を選んでいます。
50代になると、4区分のうち3区分で税制優遇が1位になります。購入経験のある50代女性では43.3%に達しました。同じ50代女性でも、購入未経験者では積立が42.6%で1位となり、経験の有無で答えが分かれています。
もう一つ差が出たのが、「利回りを通常の国債と同程度まで高くする(そのかわり中途解約時に差し引かれる利息は多くなる)」です。50代男性は購入経験者31.2%、未経験者31.3%と3割を超えた一方、40代女性の購入未経験者は16.1%にとどまりました。
ほかの年代も見ておくと、積立が最も高かったのは20代女性の購入経験者で47.1%でした。60代の購入経験者は男女とも税制優遇が4割台(男性40.4%、女性44.9%)で、積立は3割を下回っています。