3. 新商品の要望「元本が物価に連動するタイプ」が40~50代の全区分で1位
「どのような新商品なら買いたいか」という趣旨の設問で全体の1位になったのは、「元本が物価の上昇に連動して増加する商品。ただし、物価が下落しても元本棄損は発生しない」でした。
購入経験者で33.6%、未経験者で39.6%が選んでいます。
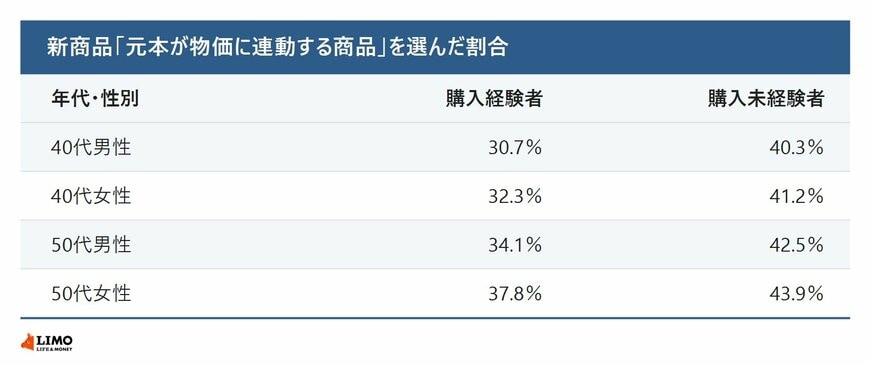
40代・50代の男女別に見ても、8つの区分すべてで1位でした。どの区分も購入未経験者のほうが高く、4割を超えています。最も高かったのは50代女性の購入未経験者で43.9%です。
2位は男女で分かれました。購入未経験の男性は、40代・50代とも「固定3年・5年と同じ商品性で、満期10年の固定金利型の商品」が2位で、50代では29.3%と3割に迫っています。
50代女性は、「期間が6か月、1年程度で、政策金利を上回る利回りの商品」が2位でした。購入経験者で26.8%、未経験者で26.6%です。
4. 「満期20年・30年」の商品は、40代と50代で支持に差
アンケートには、「満期が20年、30年程度で、中途解約時も元本確保で3%程度の高い利回りが得られる商品」という選択肢もありました。財務省が検討項目に挙げた「20年」に近い商品で、40代と50代の差が最も大きく開いたのがこの項目です。
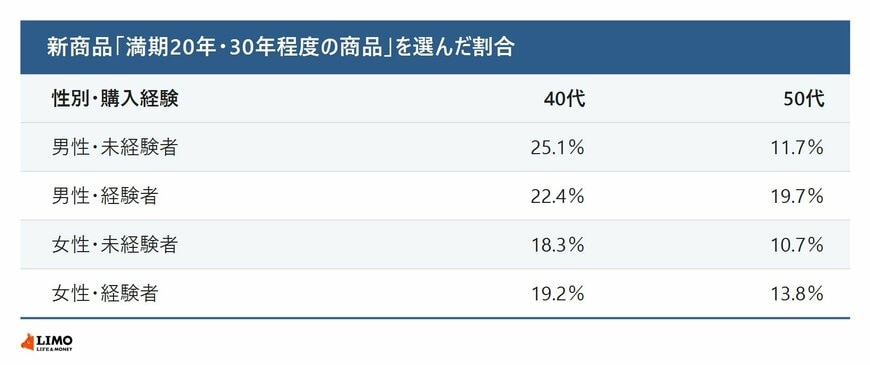
購入未経験の男性は、40代の25.1%から50代では11.7%と、半分以下に下がりました。購入未経験の女性も18.3%から10.7%に下がっています。購入経験者は男女とも、下がり幅がこれより小さくなりました。
財務省の資料も、「40代以下の層からは、満期が超長期(20年、30年)で高利回りを得られる商品についても、一定程度のニーズが確認された」とまとめています。全区分で最も高かったのは、購入経験のある20代男性の26.9%でした。
若いうちに買うほど、満期を老後資金を使い始める前に迎えやすくなります。反対に、買う年齢が上がるほど、お金を使いたい時期と満期の時期がずれやすくなります。40代と50代で支持に差が出た背景には、こうした満期までの年数の受け止め方の違いもあるのかもしれません。
ここまでをまとめると、40代は積立で買える仕組みや長い満期の商品に、50代は税制優遇に関心が向いていました。物価連動型だけは、40代・50代の男女すべてで1位です。
積立で少しずつ買いたい40代の人は、いまの個人向け国債が毎月募集されていることを確かめ、自分で毎月申し込む形が取れるかを考えてみましょう。
満期の長い商品が気になる人は、満期を迎える年齢と、そのお金を使いたい時期を先に並べてみると判断しやすくなります。
物価の上昇に備えたい人は、満期まで持てるお金かどうかを確かめたうえで、国債の種類ごとの仕組みを比べてみるとよいでしょう。
次は、財務省が示した見直しの方向性と、アンケートで人気の高かった項目が重なるかどうかを見ていきます。
5. 財務省の検討項目と、アンケートで人気の項目は重なるか
11月5日の研究会で、財務省は個人向け国債の商品性の見直しについて「検討の方向性」を示しました。項目は金利タイプ・償還期限・購入単位・中途換金の4つです。
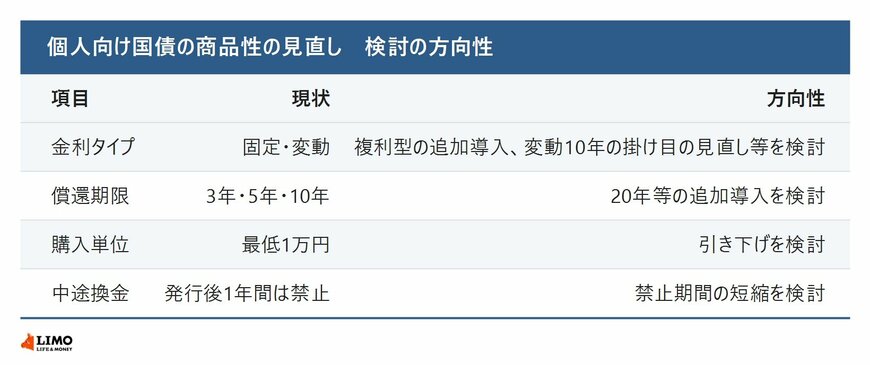
アンケートと照らし合わせると、40代以下で一定の支持があった「20年」は、償還期限の検討項目に入っています。財務省は、購入単位の引き下げと中途換金の見直しによって「若年層を含む幅広い購入者層の拡大」を図るとしています。
一方、40代で1位だった積立方式と、40~50代の全区分で1位だった物価連動型は、この4項目には入っていません。50代で1位だった税制優遇も同じです。
実施時期は、金融機関のシステム改修や販売体制の整備に一定の期間がかかるため、「準備状況を踏まえながら」実施する予定とされています。具体的な日程はまだ示されていません。