

2. 江東区の令和8年度の保険料は、均等割が年6万5200円、所得割は10.31%
2.1 江東区の料率表:医療分と後期支援金分の合計
江東区の「国民健康保険料の計算方法」のページには、令和8年度の料率が載っています。医療分と後期支援金分は、次のとおりです。
- 医療分:均等割は1人につき4万7600円、所得割は年間所得額×7.51%
- 後期支援金分:均等割は1人につき1万7600円、所得割は年間所得額×2.80%
2つを合わせると、均等割は年6万5200円、所得割は年間所得額の10.31%です。ここでいう年間所得額は、前年中の総所得金額等から基礎控除の43万円を引いた額で、江東区は所得控除は適用されないとしています。
2.2 軽減が掛かると、均等割は1万9560円・3万2600円・5万2160円に
江東区のページには、軽減後の均等割の金額は載っていません。そこで、6万5200円に軽減の割合を掛けて、編集部で計算しました。
- 7割軽減:6万5200円×30%=1万9560円
- 5割軽減:6万5200円×50%=3万2600円
- 2割軽減:6万5200円×80%=5万2160円
所得割は、軽減の対象ではありません。給与収入108万円なら、給与所得は43万円で、基礎控除を引くと年間所得額は0円です。所得割はかからず、年の保険料は均等割の1万9560円だけになります。
3. 給与収入が1万円増えただけで、年1万4000円から2万円増える場面がある
3.1 108万円から109万円:7割軽減が5割軽減に変わる
給与収入が109万円になると、給与所得は44万円です。43万円を超えるので、7割軽減は受けられず、5割軽減(74万円以下)に変わります。
均等割は3万2600円です。所得割は、年間所得額が1万円(44万円−43万円)なので、1万円×10.31%で1031円です。年の保険料は3万3631円で、108万円のときの1万9560円より、1万4071円増えます。
3.2 139万円から140万円:5割軽減が2割軽減に変わる
給与収入139万円は、給与所得が74万円で、5割軽減の上限ちょうどです。均等割は3万2600円、所得割は31万円×10.31%で3万1961円、合計は6万4561円になります。
140万円になると、給与所得は75万円で、2割軽減に変わります。均等割は5万2160円、所得割は32万円×10.31%で3万2992円、合計は8万5152円です。1万円の収入増で、2万591円増えます。
3.3 165万円から166万円:2割軽減がなくなる
給与収入165万円は、給与所得が100万円で、2割軽減の上限です。均等割5万2160円と、所得割57万円×10.31%の5万8767円で、合計は11万927円です。
166万円では、給与所得が101万円になり、軽減はなくなります。均等割は6万5200円、所得割は58万円×10.31%で5万9798円、合計は12万4998円です。1万円の収入増で、1万4071円増えます。
給与収入が1万円増えたときの国民健康保険料(江東区・令和8年度・単身・給与のみ)2/2
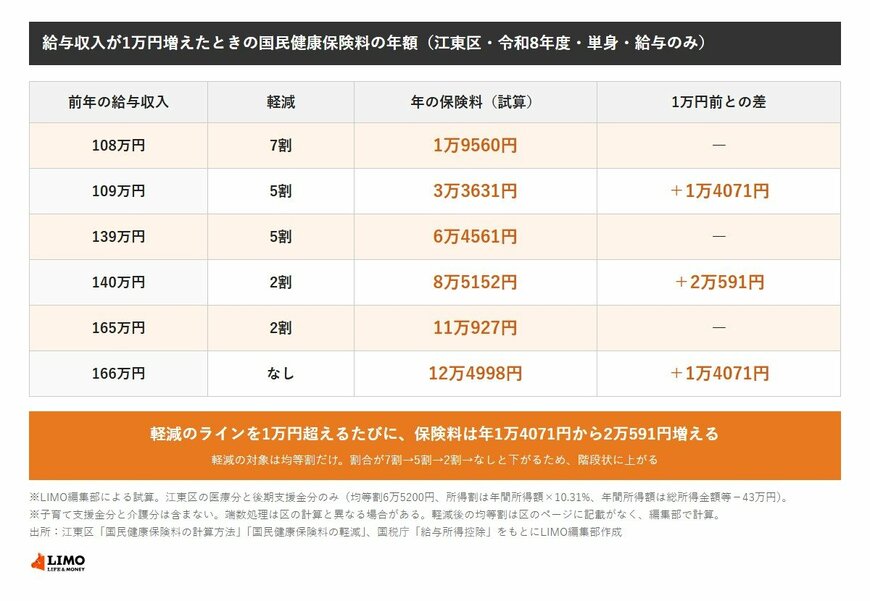
出所:江東区「国民健康保険料の計算方法」「国民健康保険料の軽減」、国税庁「給与所得控除」をもとにLIMO編集部作成
※医療分と後期支援金分だけの編集部の試算です。子育て支援金分と介護分は含みません。
ここからは、住民税の非課税のラインとのずれと、確かめておきたいことを見ていきます。


