

4. 控除4万円で軽くなる所得税は、税率5%なら2000円、10%なら4000円、20%なら8000円
個人年金保険料控除は、所得から差し引く「所得控除」です。所得税がいくら軽くなるかは、その人の所得税の税率で変わります。
4.1 所得税の税率は5%から45%の7段階
国税庁の「No.2260 所得税の税率」によると、課税される所得金額に応じた税率は次のとおりです。
- 194万9000円まで:5%
- 195万円から329万9000円まで:10%
- 330万円から694万9000円まで:20%
- 695万円から899万9000円まで:23%
- 900万円から1799万9000円まで:33%
この上に40%と45%の区分があります。課税される所得金額は、所得から各種の所得控除を差し引き、1000円未満の端数を切り捨てた後の金額です。
4.2 控除額×税率で軽くなる税額の目安
控除額にその人の税率をかけると、軽くなる所得税の目安になります。新契約の上限4万円なら、税率5%で2000円、10%で4000円、20%で8000円、23%で9200円です。旧契約の上限5万円なら、5%で2500円、10%で5000円、20%で1万円になります(LIMO編集部の計算)。
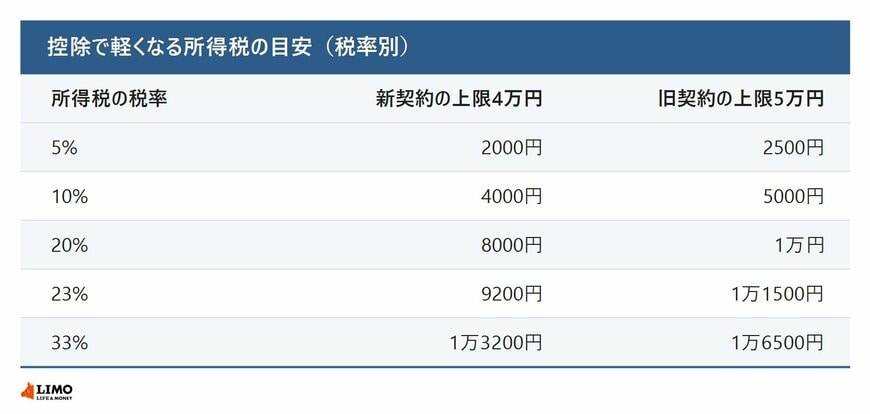
税率10%の人が年8万円を払うと、所得税は年4000円軽くなる計算です。年6万円(控除3万5000円)なら3500円、年4万円(控除3万円)なら3000円です。控除の効果は、払った保険料に比べると小さな金額にとどまります。
5. まとめにかえて
個人年金保険料控除は、新契約なら年8万円を超えると一律4万円、旧契約なら年10万円を超えると一律5万円です。対象は、10年以上払い、原則60歳から10年以上受け取るなどの要件を満たす契約に限られます。
年末調整では、保険会社から届いた証明書の区分と金額を確かめて書きましょう。掛金は控除の上限ではなく、老後の受け取りと家計から考えることが大切です。税の取り扱いは個別の事情で変わるため、詳しくは勤務先や税務署に確認してください。
※試算は、控除額に所得税の税率をかけた概算です。復興特別所得税や住民税は含めていません。実際の税額は、ほかの所得や控除によって異なります。
※LIMOでは、個別の相談・お問い合わせにはお答えできません。
参考資料
村岸 理美


